Qué es el SII, en una frase: el Suministro Inmediato de Información es el sistema de la Agencia Tributaria que obliga a ciertas empresas a enviar a Hacienda, en un plazo de cuatro días hábiles, el detalle de cada factura emitida y recibida. Con él, los libros registro del IVA se llevan directamente en la sede electrónica de la AEAT.
Muchos responsables de pyme se topan con estas tres letras de golpe: el asesor les avisa de que la empresa ha superado los 6 millones de facturación, el banco pregunta por la devolución mensual del IVA o un cliente grande exige un formato concreto. La pregunta que escriben en Google suele ser la misma: «¿tengo que enviar mis facturas a Hacienda en tiempo real?». La respuesta depende de en qué grupo esté tu empresa, y no siempre es sí.
El problema es que el SII convive con otros sistemas con nombres parecidos (VeriFactu, TicketBAI, factura electrónica B2B) y es fácil mezclarlos. En esta guía explicamos qué es el SII sin tecnicismos, a quién obliga en 2026, qué plazos tiene, qué pasa si te retrasas y cómo encaja con el resto de obligaciones de facturación que vienen en 2027.
Qué es el SII y cómo funciona por dentro
Para entender qué es el SII conviene recordar cómo se llevaba antes el IVA. La empresa anotaba sus facturas en los libros registro (en papel o en su programa contable), presentaba la declaración periódica y, una vez al año, resúmenes informativos como el modelo 347 o el 390. Hacienda solo veía el detalle de cada factura si abría una comprobación. El SII, regulado por el Real Decreto 596/2016 y en vigor desde el 1 de julio de 2017, cambió esa lógica: la empresa envía el registro de cada factura casi en el momento y la AEAT construye los libros en su propia sede.
Técnicamente, el envío se hace mediante servicios web con mensajes XML que el programa de facturación o el ERP genera de forma automática. Para empresas con muy pocas operaciones existe también un formulario web en la sede, aunque en la práctica casi nadie lo usa a diario. Cada envío recibe una respuesta de la AEAT: aceptado, aceptado con errores o rechazado, y los rechazos hay que corregirlos y reenviarlos dentro de plazo.
La idea de fondo es sencilla: Hacienda cruza en tiempo casi real lo que declara el vendedor con lo que declara el comprador. Si tu proveedor registra una factura de 12.100 euros y tú la registras por 21.100, la discrepancia aparece en semanas, no años después. Por eso, cuando alguien pregunta qué es el SII, la respuesta corta es «la contabilidad del IVA compartida con la AEAT».
A qué empresas obliga el SII en 2026
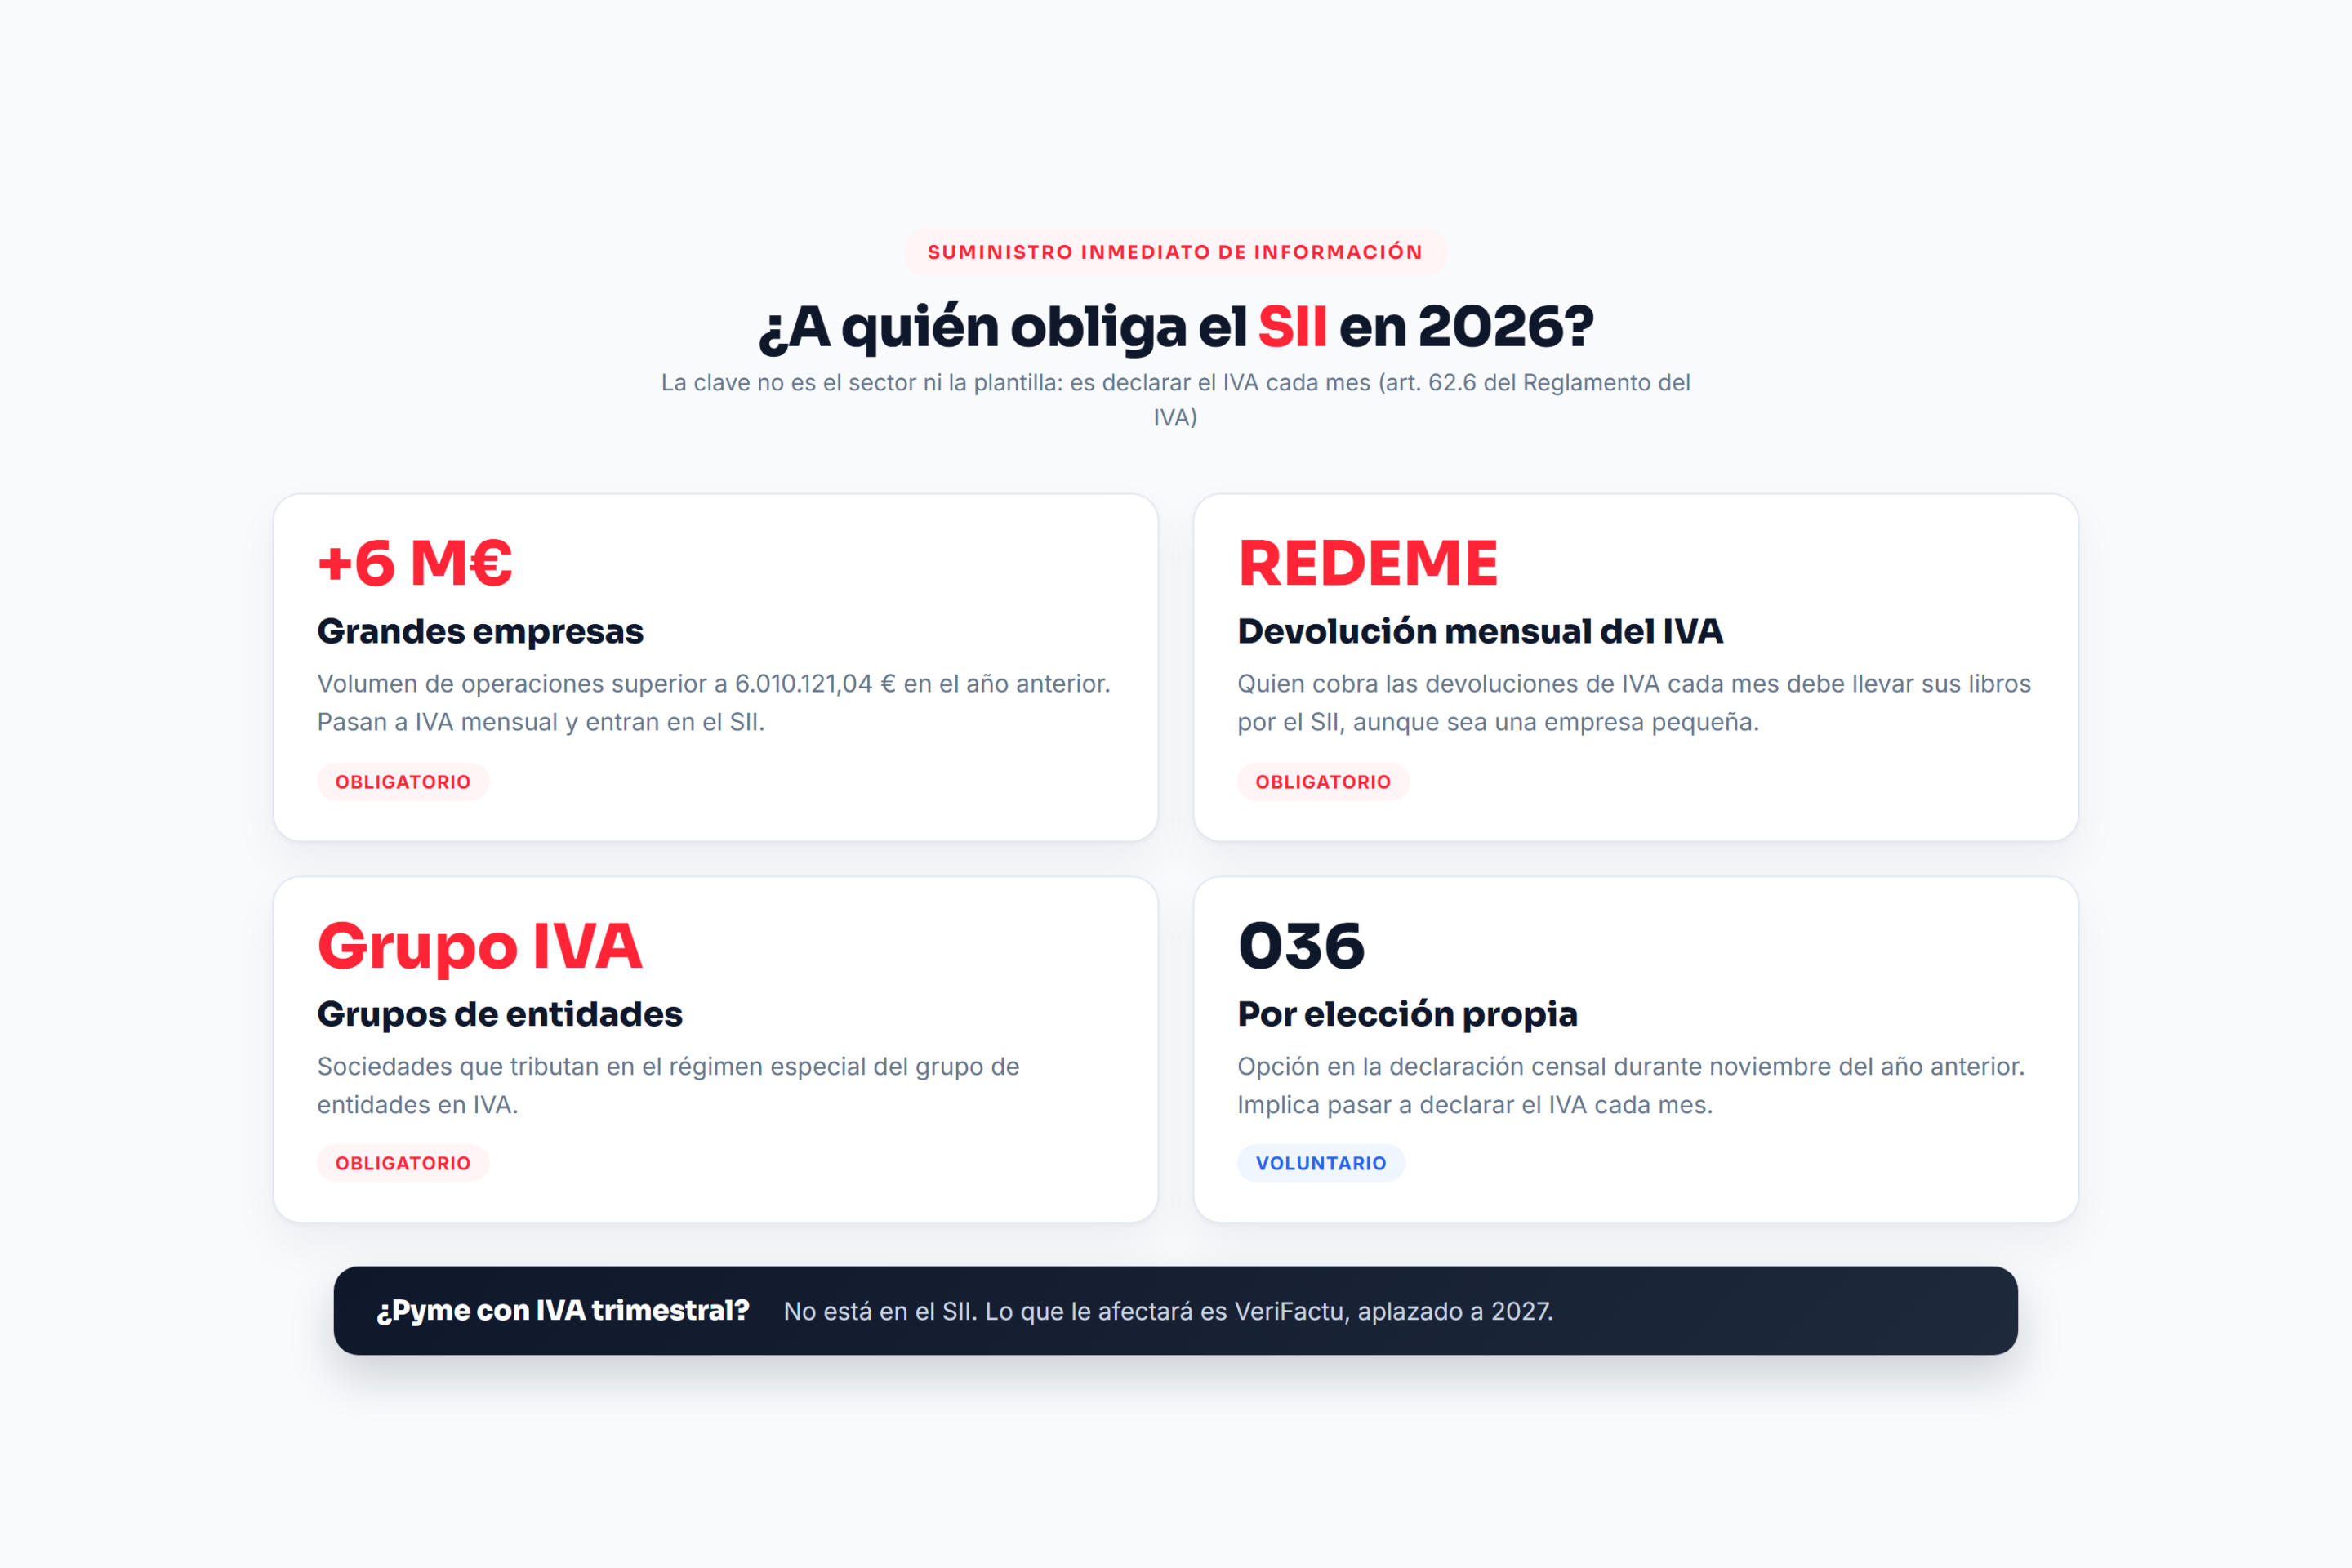
Saber qué es el SII sirve de poco si no sabes si te toca. El criterio no es el tamaño de la plantilla ni el sector, sino la periodicidad con la que presentas el IVA: el SII se aplica a quienes están obligados a autoliquidar el IVA cada mes, más quienes eligen entrar voluntariamente. Lo recoge el artículo 62.6 del Reglamento del IVA publicado en el BOE.
Obligados por ley
- Grandes empresas: las que superaron 6.010.121,04 euros de volumen de operaciones en el año anterior. Al cruzar ese umbral pasan a declarar el IVA cada mes y, con ello, entran en el SII.
- Inscritas en el REDEME: el Registro de Devolución Mensual permite cobrar las devoluciones de IVA cada mes en lugar de esperar al final del año. A cambio, la empresa debe llevar sus libros por el SII, aunque sea pequeña.
- Grupos de entidades en IVA: las sociedades que tributan en el régimen especial del grupo de entidades.
- Empresas que lo eligen: cualquier empresa o autónomo puede optar por el SII aunque no esté obligado (lo vemos abajo).
Un ejemplo habitual: una distribuidora alimentaria de Murcia factura 5,4 millones en 2025 y 6,3 millones en 2026. Durante 2026 no tiene nada que hacer, pero desde enero de 2027 será gran empresa a efectos de IVA y tendrá que enviar sus facturas al SII. El salto se nota sobre todo en administración: pasa de revisar las facturas al cierre del trimestre a tener que registrarlas en cuatro días.
Acogerse de forma voluntaria
Una vez claro qué es el SII y quién está obligado, queda la vía voluntaria. La opción se comunica en la declaración censal (modelo 036) durante el mes de noviembre anterior al año en que quieres empezar, o al inicio de la actividad. Elegir el SII implica pasar a declarar el IVA cada mes. Tiene sentido para empresas exportadoras o con mucho IVA soportado, que suelen combinarlo con el REDEME para recuperar antes su dinero; para una pyme que vende en el mercado nacional con márgenes normales, la carga administrativa extra rara vez compensa.
Qué libros registro se envían al SII
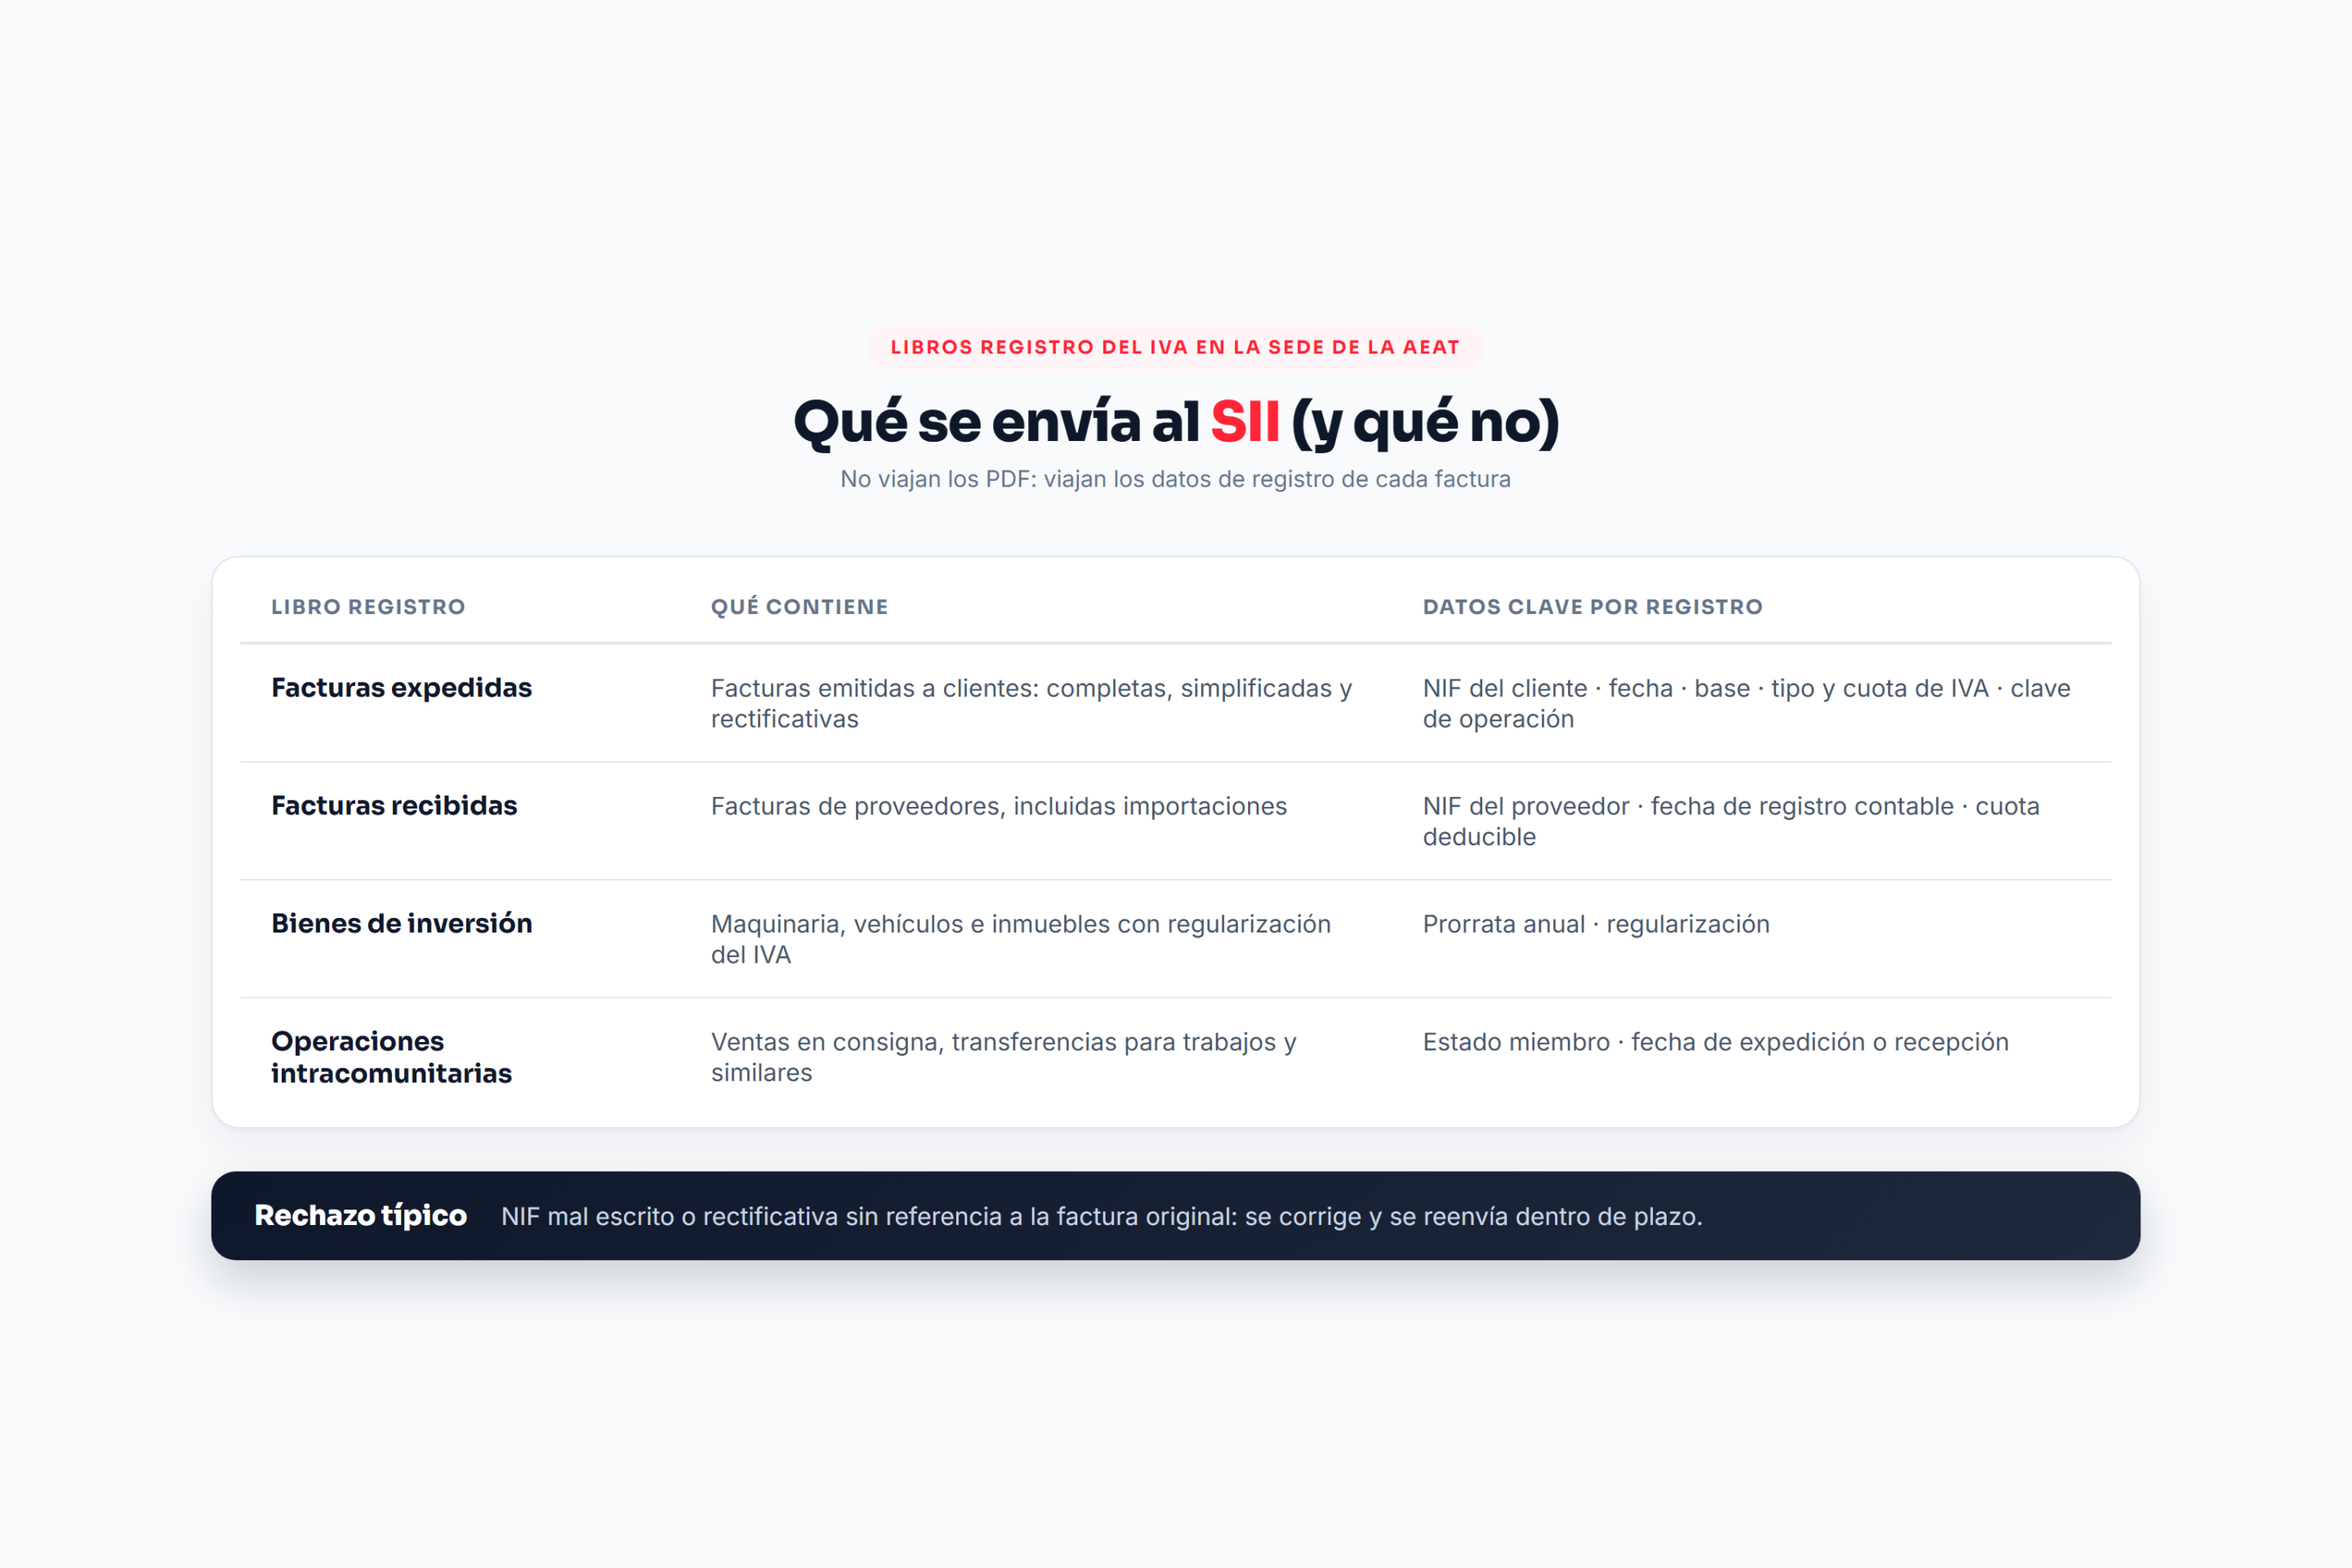
Una duda típica cuando se explica qué es el SII es si hay que mandar las facturas. Con el SII no se mandan las facturas en PDF, sino los datos de registro de cada una: NIF de la otra parte, fecha, base imponible, tipo y cuota de IVA, tipo de factura (completa, simplificada, rectificativa) y la clave que explica la operación. Con esos datos la AEAT llena cuatro libros:
| Libro registro | Qué contiene | Desde cuándo cuenta el plazo |
|---|---|---|
| Facturas expedidas | Las facturas que emite la empresa a sus clientes | Desde la fecha de expedición |
| Facturas recibidas | Las facturas de proveedores, incluidas las importaciones | Desde el registro contable de la factura |
| Bienes de inversión | Maquinaria, vehículos, inmuebles sujetos a regularización del IVA | Una vez al año, con la última declaración |
| Determinadas operaciones intracomunitarias | Envíos de bienes en consigna, transferencias para trabajos, etc. | Desde el inicio de la expedición o la recepción |
Además de estos libros, el SII recoge información adicional como los cobros en metálico superiores a 6.000 euros por cliente. Lo importante para una pyme es que cada factura tenga bien informado el NIF y el tipo de operación: la mayoría de rechazos vienen de NIF mal escritos o de rectificativas sin la referencia a la factura original. Si te pierdes con los términos, en nuestro glosario de facturación con 30 términos explicados tienes definiciones rápidas de rectificativa, simplificada o registro de facturación.
Plazos de envío del SII: la regla de los cuatro días
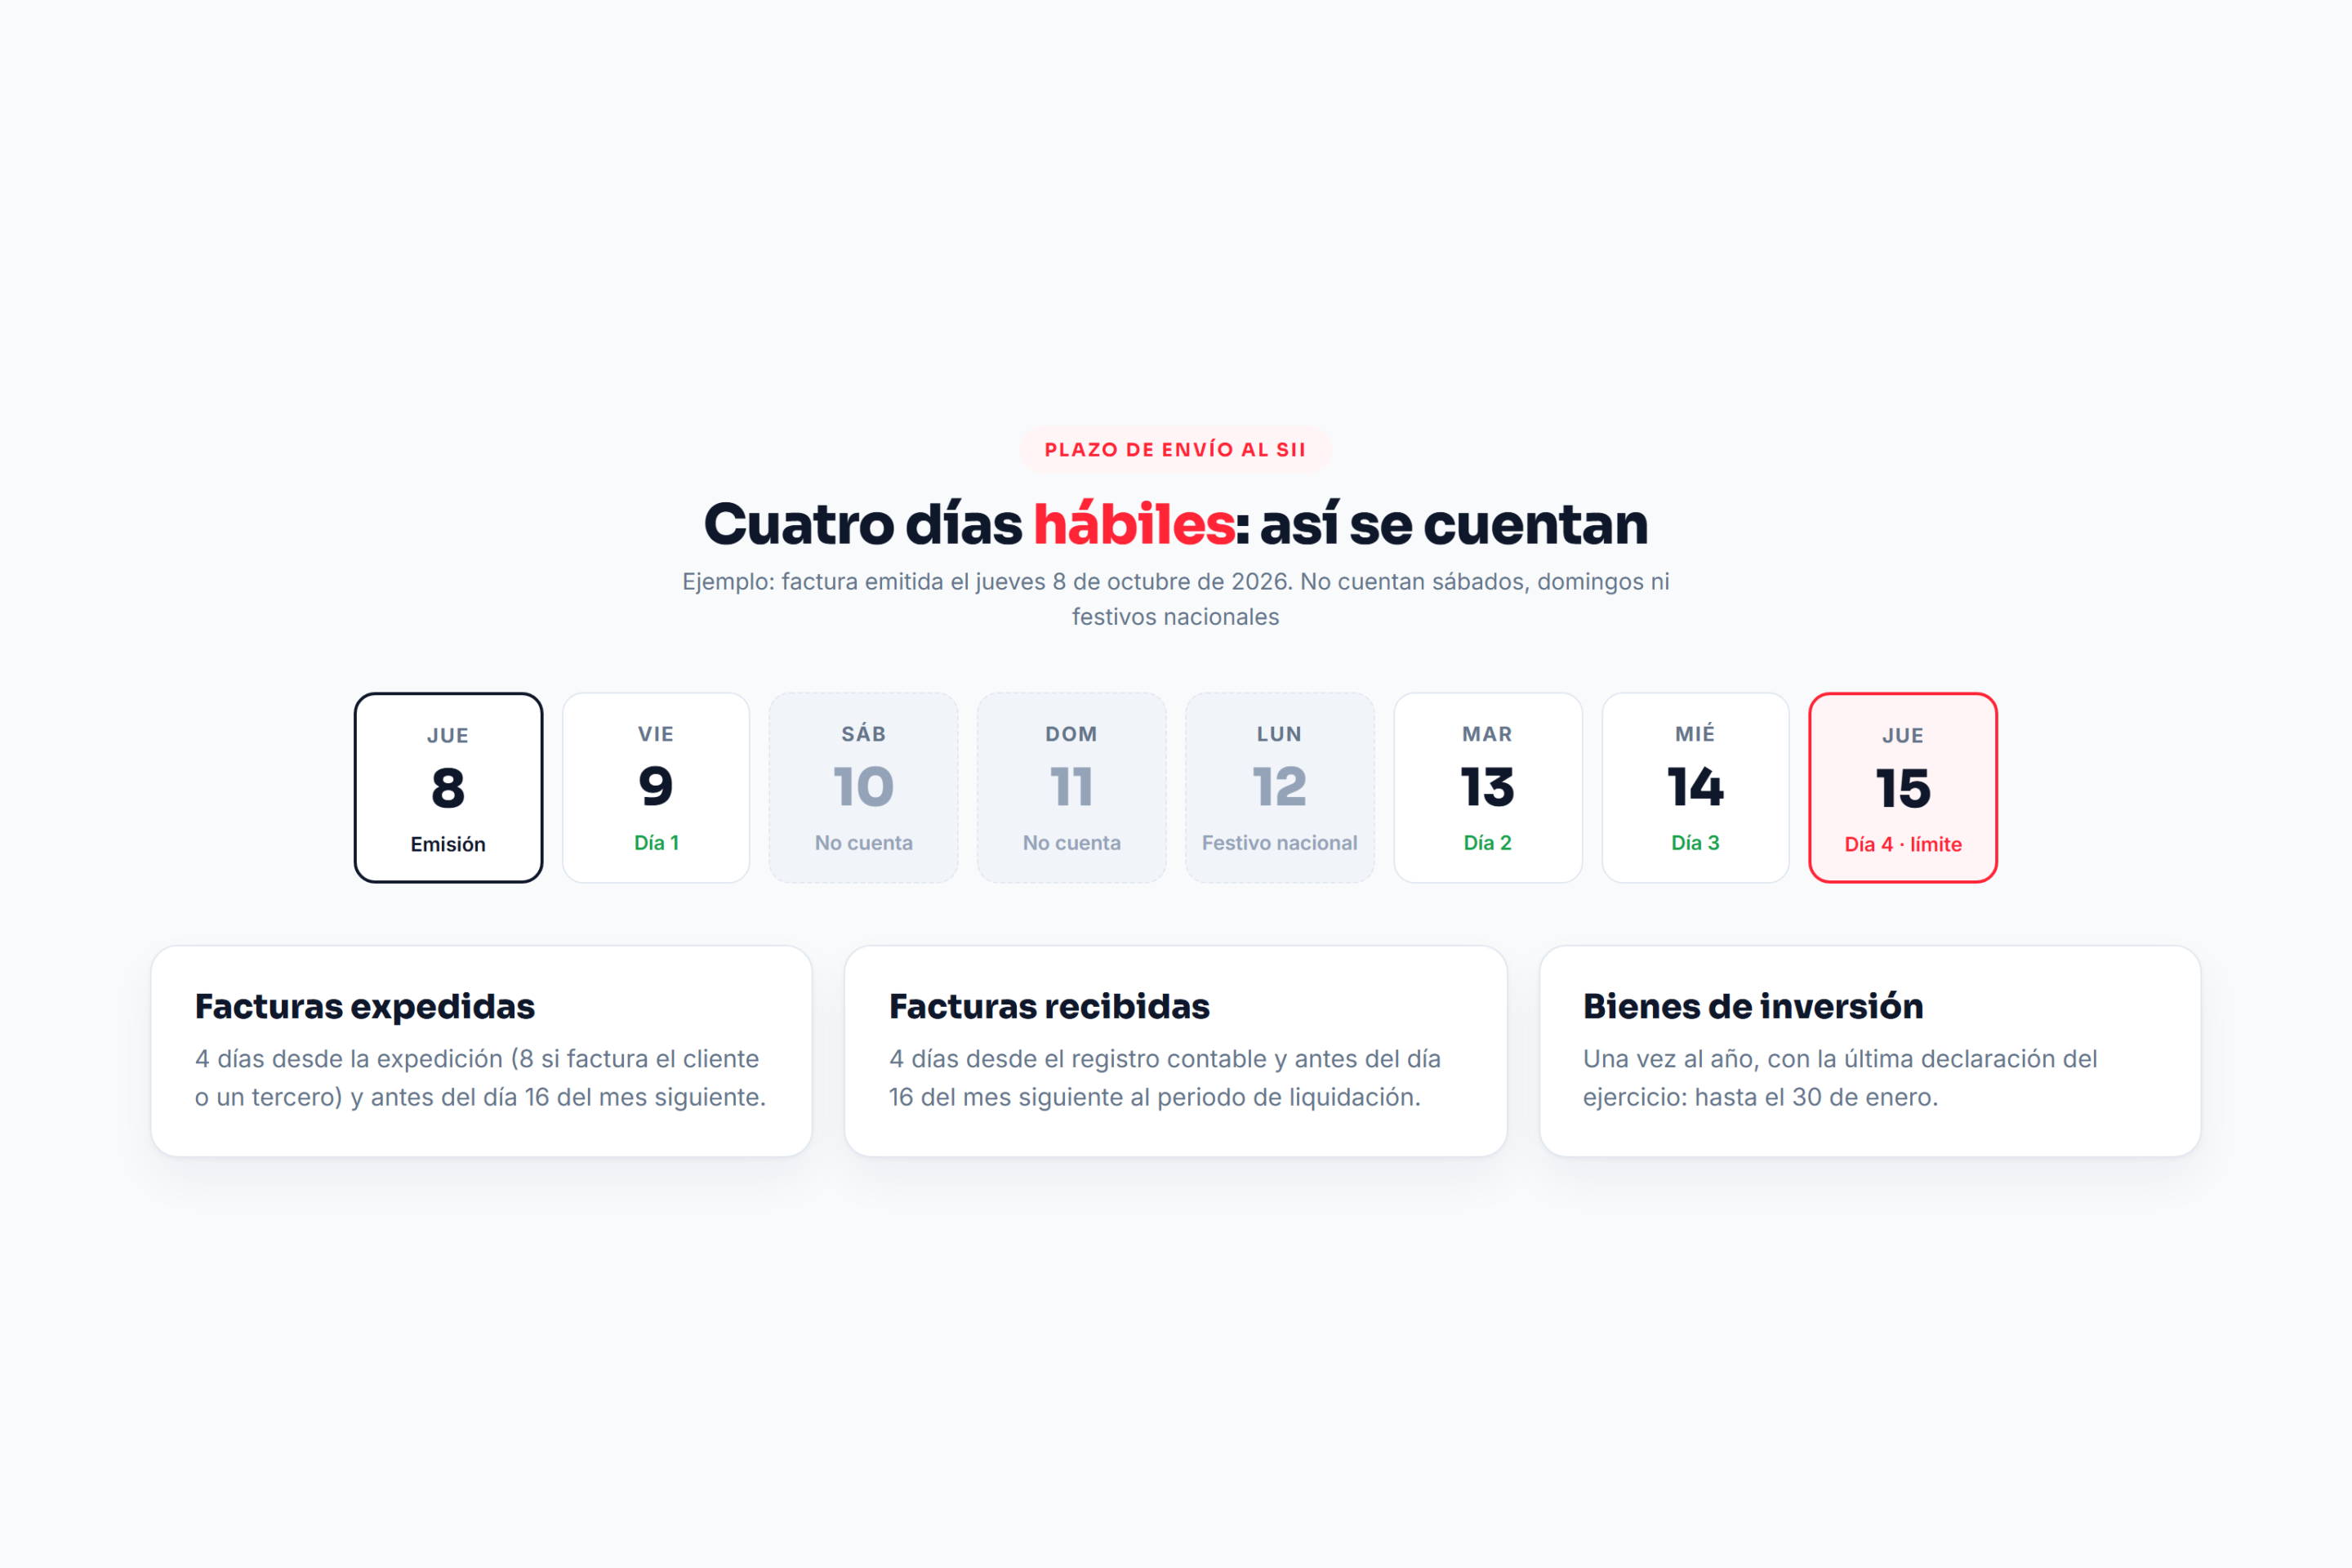
Aquí está la parte que más preocupa a quien se pregunta qué es el SII y si su departamento podrá llevarlo. El plazo general es de cuatro días hábiles, y para contarlos se excluyen los sábados, los domingos y los festivos nacionales:
- Facturas expedidas: cuatro días desde que se emite la factura (ocho si la emite el propio cliente o un tercero) y siempre antes del día 16 del mes siguiente al devengo del IVA.
- Facturas recibidas: cuatro días desde que la factura se registra en contabilidad, y siempre antes del día 16 del mes siguiente al periodo de liquidación en que se incluye.
- Operaciones intracomunitarias: cuatro días desde el inicio de la expedición o transporte, o desde la recepción de los bienes.
- Bienes de inversión: dentro del plazo de la última declaración del año, es decir, hasta el 30 de enero.
Ejemplo práctico: una factura emitida el jueves 8 de octubre de 2026 se debe enviar como tarde el jueves 15, porque el sábado, el domingo y el lunes 12 (Fiesta Nacional) no cuentan. Los festivos autonómicos y locales sí cuentan como días hábiles, un detalle que pilla a más de una empresa en semanas con puente regional.
Para las facturas recibidas, el plazo arranca con el registro contable, lo que da algo de margen, pero no infinito: si una factura de proveedor se queda tres semanas en un cajón, puede acabar fuera del límite del día 16. Por eso las empresas en el SII suelen digitalizar la entrada de facturas de proveedor para no depender del papel.
Ventajas y cargas del SII para la empresa
Cuando una empresa descubre qué es el SII suele ver solo la carga, pero no todo son obligaciones. Quien entra en el SII deja de presentar algunos modelos informativos y gana unos días en las declaraciones:
| Aspecto | Empresa fuera del SII | Empresa en el SII |
|---|---|---|
| Modelo 347 (operaciones con terceros) | Sí, cada año | No se presenta |
| Resumen anual de IVA (modelo 390) | Sí, cada año | No se presenta |
| Plazo de la declaración mensual del IVA | No aplica (trimestral) | Hasta el día 30 del mes siguiente |
| Ritmo de registro de facturas | Al cierre del trimestre | En cuatro días hábiles |
| Cruce de datos con clientes y proveedores | Esporádico | Continuo |
La carga real está en el día a día: la administración no puede acumular facturas, cualquier error de NIF se detecta pronto y los rechazos exigen seguimiento. Las empresas que lo llevan bien tienen tres cosas en común: un programa que genera los envíos sin teclear XML, un responsable que revisa cada mañana las respuestas de la AEAT y una entrada de facturas de proveedor ordenada.
Sanciones por enviar tarde o mal
Ninguna explicación de qué es el SII está completa sin el régimen sancionador. El retraso en el envío de los registros está tipificado en el artículo 200 de la Ley General Tributaria. La multa es del 0,5 % del importe de la factura enviada tarde, con un mínimo de 300 euros y un máximo de 6.000 euros por trimestre. Puede parecer poco por factura, pero en una empresa que emite cientos de facturas al mes el retraso sistemático llega con facilidad al máximo trimestral.
Además de la multa, los errores repetidos tienen un efecto menos visible: los descuadres entre lo que declaras tú y lo que declaran tus clientes y proveedores aparecen en los cruces de la AEAT y pueden acabar en requerimientos de información. Entender qué es el SII como un sistema de cruce, no como un trámite, ayuda a tomarse en serio la calidad de los datos.
SII, VeriFactu y factura electrónica: no son lo mismo
Cuando se pregunta qué es el SII, la confusión más frecuente es pensar que el SII, VeriFactu y la factura electrónica obligatoria son la misma cosa con distinto nombre. No lo son, aunque se tocan:
- SII: envío del registro de facturas emitidas y recibidas. Solo para las empresas obligadas o voluntarias que hemos visto. En vigor desde 2017.
- VeriFactu: requisitos que debe cumplir el programa de facturación (registro encadenado, código QR, inalterabilidad). Está aplazado a 2027: el 1 de enero para sociedades y el 1 de julio para el resto. Quien está en el SII queda fuera de VeriFactu.
- Factura electrónica B2B: la obligación de la Ley Crea y Crece de intercambiar facturas electrónicas entre empresas. Su calendario sigue diferido y depende del desarrollo reglamentario.
Si quieres ver los tres sistemas cara a cara, tenemos una comparativa de VeriFactu, TicketBAI y SII según tu comunidad autónoma. Y para el calendario de la factura electrónica entre empresas, la guía de plazos de la Ley Crea y Crece recoge en qué punto está cada fase. En resumen: saber qué es el SII te dice si estás dentro o fuera; si estás fuera, lo que te afectará en 2027 es VeriFactu.
Cómo puede ayudarte Vertebra Gestión
La mayoría de pymes que nos preguntan qué es el SII acaban descubriendo que no están en él: lo que necesitan es un programa que facture bien y llegue a 2027 sin sobresaltos. Para esos casos, VertebraPyme, nuestro programa de facturación preparado para VeriFactu, cubre facturas, rectificativas, cobros y exportación contable desde el primer día. Si estás dudando entre opciones, la guía para elegir un programa de facturación sencillo y el artículo sobre cuánto se tarda en poner en marcha el software te ayudan a decidir.
Preguntas frecuentes
¿Qué es el SII de forma sencilla?
Es el sistema de la Agencia Tributaria por el que algunas empresas envían el registro de cada factura emitida y recibida en un plazo de cuatro días hábiles. Así, los libros del IVA se llevan en la sede de la AEAT y Hacienda puede cruzar los datos de vendedores y compradores casi en tiempo real.
¿Una pyme que factura menos de 6 millones tiene que estar en el SII?
No, salvo que esté inscrita en el REDEME para cobrar las devoluciones de IVA cada mes, forme parte de un grupo de entidades en IVA o haya elegido entrar voluntariamente. Una pyme que declara el IVA cada trimestre no está obligada al SII.
¿Cuánto tiempo tengo para enviar una factura al SII?
Cuatro días hábiles, sin contar sábados, domingos ni festivos nacionales. Para las emitidas se cuentan desde la expedición y para las recibidas desde su registro contable. En ambos casos el envío debe hacerse antes del día 16 del mes siguiente.
Si estoy en el SII, ¿tengo que cumplir también VeriFactu?
No. Las empresas que llevan sus libros por el SII quedan excluidas de VeriFactu, porque Hacienda ya recibe el detalle de sus facturas. VeriFactu, aplazado a 2027, afecta al resto de empresas y autónomos que no están en el SII.
¿Qué multa hay por enviar tarde los registros del SII?
Un 0,5 % del importe de cada factura enviada fuera de plazo, con un mínimo de 300 euros y un máximo de 6.000 euros por trimestre, según el artículo 200 de la Ley General Tributaria.
Conclusión
En resumen, qué es el SII: el envío casi inmediato del registro de tus facturas a Hacienda, obligatorio para grandes empresas, inscritas en el REDEME y grupos de IVA, y voluntario para el resto. Si estás dentro, la clave es un programa que genere los envíos y una revisión diaria de las respuestas. Si estás fuera, tu próximo hito es VeriFactu en 2027. La información oficial está en la sede de la AEAT sobre el SII. Si tienes dudas sobre tu caso, solicita una consulta gratuita.