Un TPV con facturación electrónica es un punto de venta que, además de cobrar, emite tickets con validez fiscal (facturas simplificadas), los numera en su propia serie y vuelca cada día las ventas al ERP o al programa de facturación, de modo que el cierre de caja llega a la contabilidad sin volver a teclear nada.
En muchos comercios, talleres y negocios de hostelería la caja y la administración viven en dos mundos. El mostrador cobra con su TPV, imprime la tira del cierre y, al final del día o de la semana, alguien copia los totales a una hoja de cálculo o se los manda a la asesoría en una foto. Mientras tanto, las facturas a empresas se hacen en otro programa, con otra numeración y otro listado de clientes.
El coste de ese doble circuito se mide en tiempo y en descuadres. Una tienda que emite 180 tickets diarios y abre 300 días al año genera 54.000 documentos fiscales. Nadie los pasa uno a uno, claro, pero si resumir el día a mano lleva 15 minutos, son más de 5 horas al mes dedicadas a copiar cifras que ya estaban en un sistema. Y cada copia es una oportunidad para que el IVA del mostrador no coincida con el IVA declarado.
A eso se suma que Hacienda ha puesto el foco justo ahí: en el programa que emite el ticket. Por eso la pregunta ya no es solo cómo pasar las ventas de la caja a la contabilidad, sino cómo hacerlo con un sistema que cumpla y que no obligue a trabajar dos veces.
Qué es un TPV con facturación electrónica y qué problema resuelve
El terminal punto de venta nació para cobrar rápido: leer un código de barras, sumar, abrir el cajón y dar el cambio. Un TPV con facturación electrónica hace eso mismo, pero trata cada cobro como lo que es para Hacienda, un documento fiscal. Lo numera, guarda su desglose de IVA, lo conserva de forma que no se pueda alterar sin dejar rastro y lo deja disponible para el resto de la gestión de la empresa.
La diferencia práctica aparece a las ocho de la tarde. Con una caja aislada, el cierre es un papel. Con un TPV con facturación electrónica conectado al ERP, el cierre es un dato: tantos tickets, tanta base al 21 %, tanta al 10 %, tanto cobrado en efectivo y tanto con tarjeta. Ese dato viaja al ERP y allí se convierte en ventas, en IVA repercutido y en saldo de caja y de banco, sin que nadie lo transcriba.
Quien busca un TPV para pequeñas empresas suele fijarse en la pantalla táctil y en la impresora. Lo que marca la diferencia a medio plazo está detrás: qué hace el sistema con las ventas una vez cobradas. Si tu negocio vende en mostrador y además factura a empresas, conviene pensar primero en qué pedirle al programa con el que facturas a diario y después en cómo llega hasta él lo que vende la caja.
Ticket, factura simplificada y factura completa: qué emite tu caja
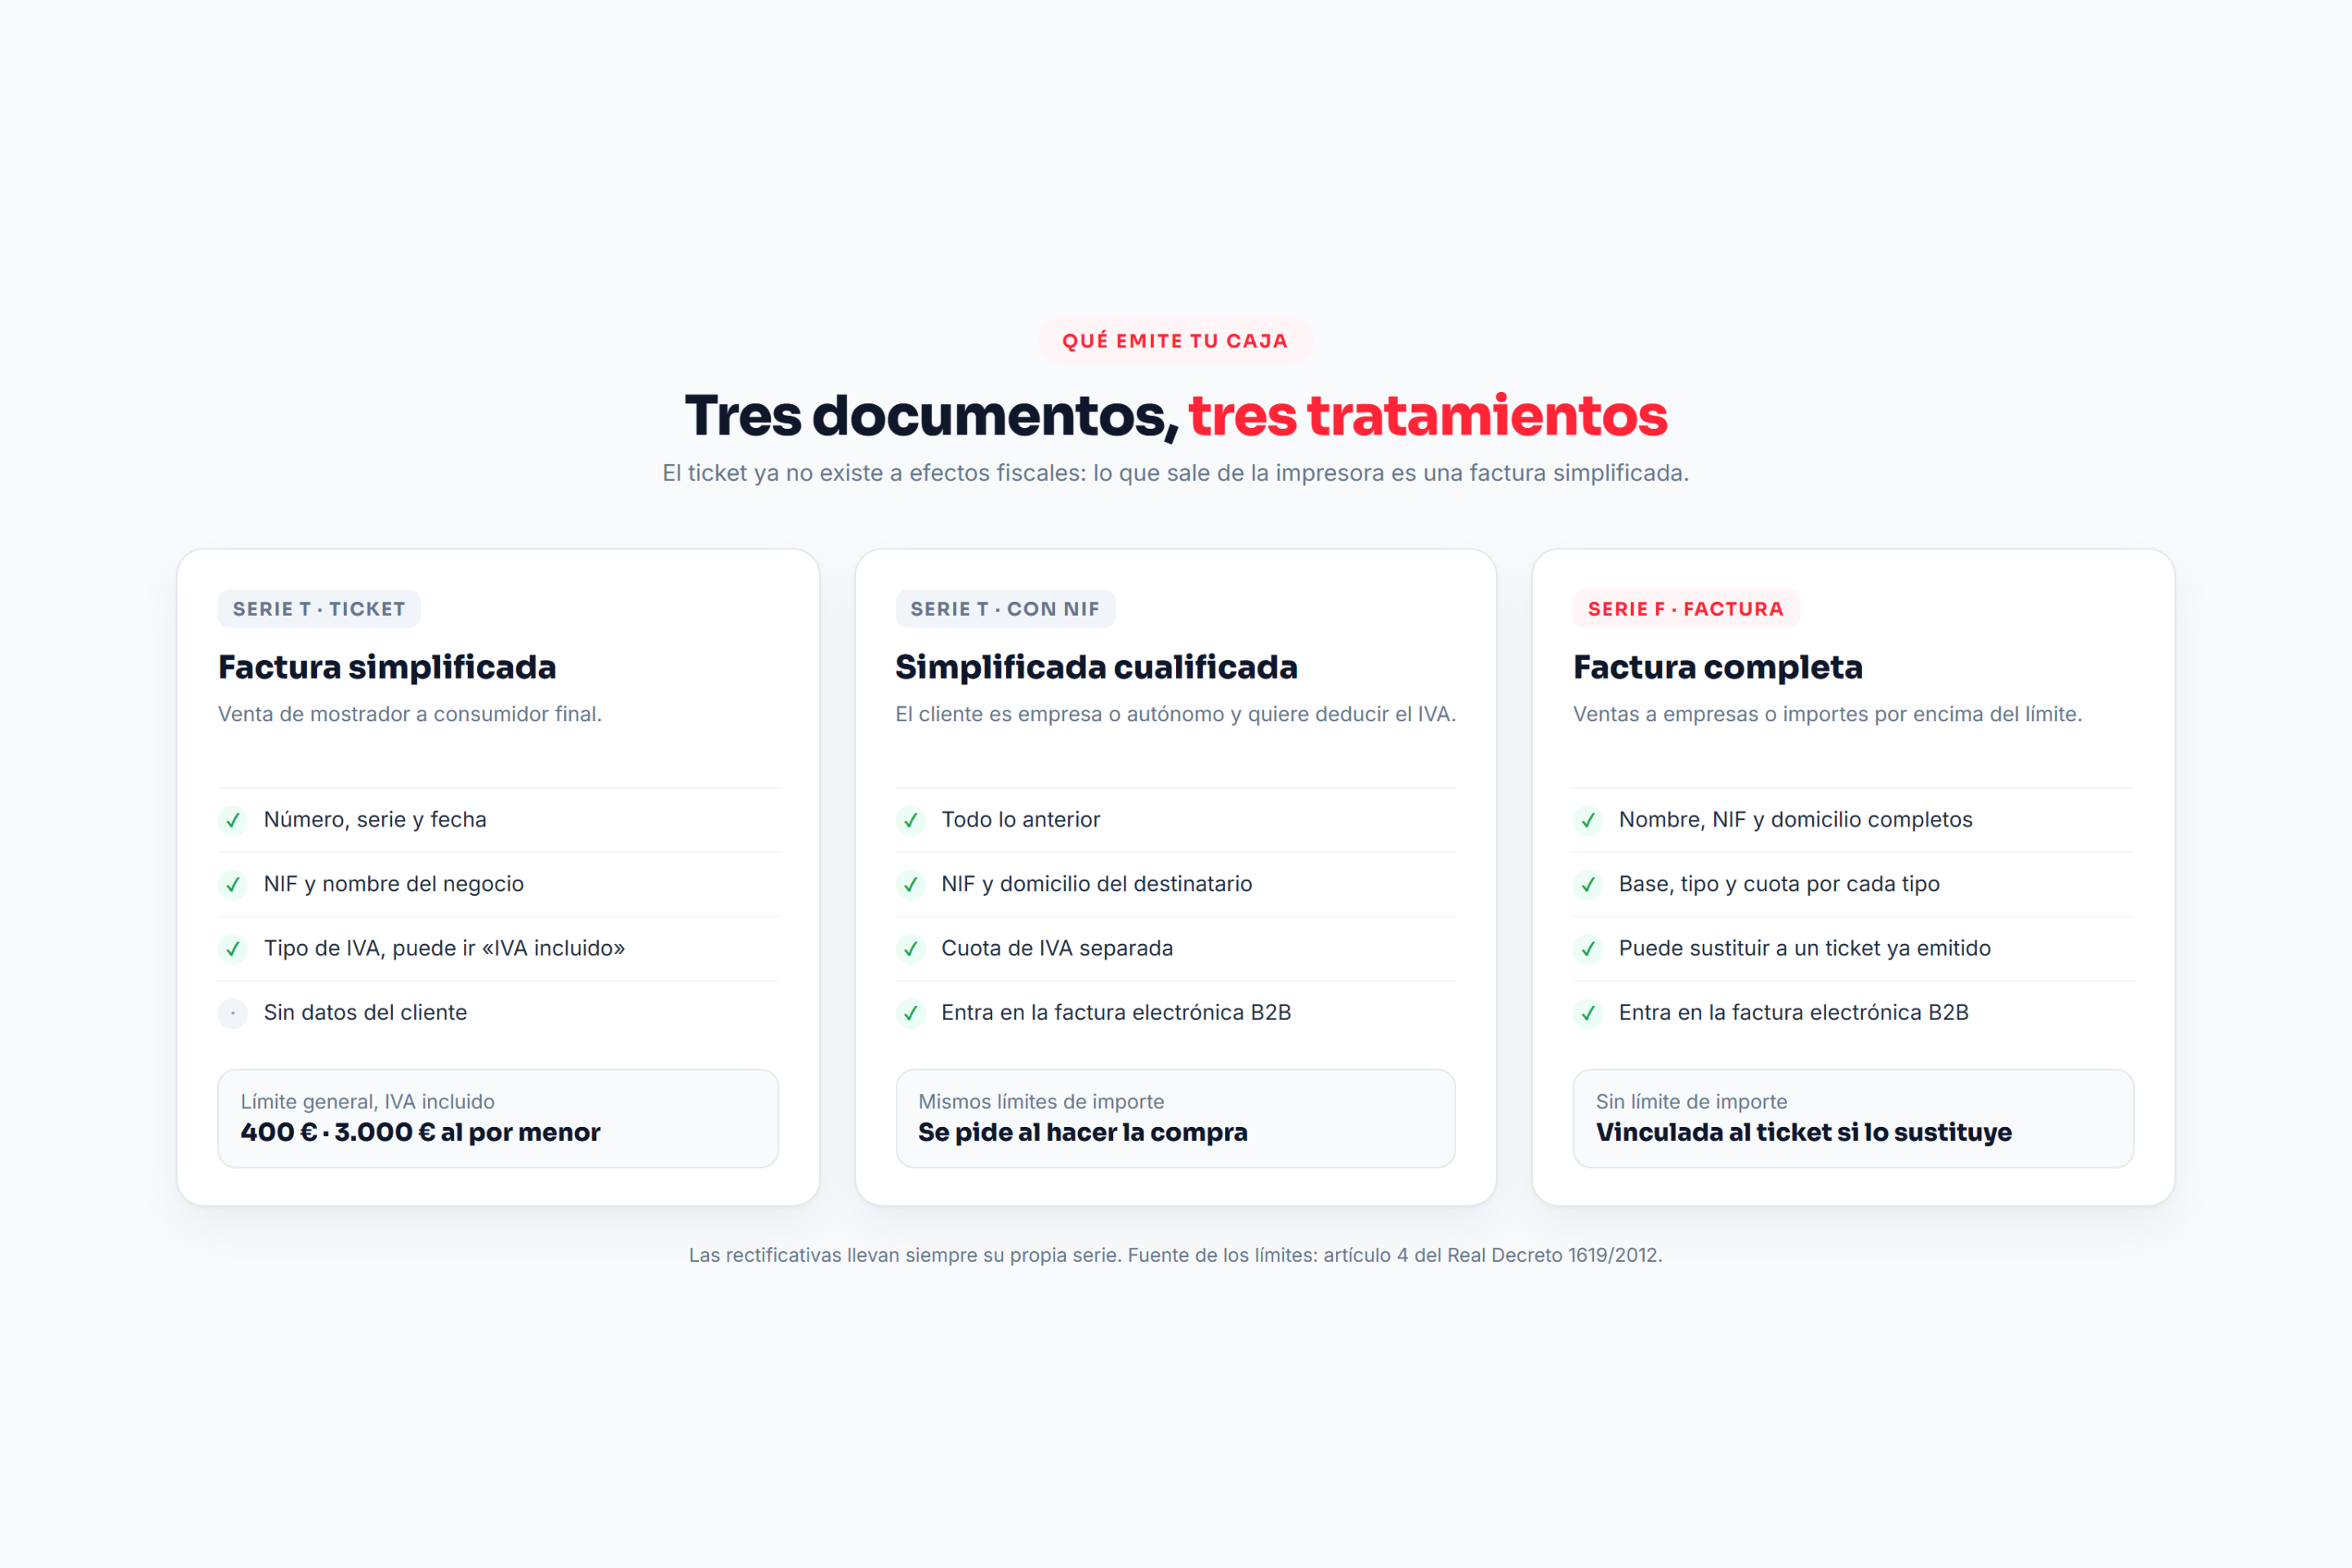
Desde el Reglamento de facturación de 2012 el «ticket» como tal dejó de existir a efectos fiscales. Lo que imprime la caja es una factura simplificada, y tiene reglas propias. Con carácter general puede emitirse hasta 400 euros, IVA incluido, y hasta 3.000 euros en actividades como la venta al por menor, la hostelería o la peluquería, según el artículo 4 del Real Decreto 1619/2012.
| Documento | Datos del cliente | Desglose de IVA | Uso habitual |
|---|---|---|---|
| Factura simplificada (ticket) | No son necesarios | Tipo aplicado, puede indicar «IVA incluido» | Venta de mostrador a consumidor final |
| Factura simplificada cualificada | NIF y domicilio del destinatario | Cuota de IVA separada | Cliente empresa o autónomo que quiere deducir el IVA |
| Factura completa | Nombre, NIF y domicilio completos | Base, tipo y cuota por cada tipo | Ventas a empresas, importes superiores al límite |
Un TPV con facturación electrónica tiene que saber emitir las tres y distinguirlas, porque no se registran igual ni tienen las mismas obligaciones. Si quieres repasar el detalle del documento, tienes explicados los campos que debe llevar un ticket adaptado a VeriFactu en otra guía del blog.
Series de ticket y series de factura
La numeración es el punto donde más cajas fallan al conectarse. Lo ordenado es que los tickets lleven su propia serie, las facturas completas otra y las rectificativas una tercera, que además es obligatoria. Si la empresa tiene dos cajas o dos tiendas, cada una numera con su serie. Así la numeración es correlativa dentro de cada serie, no hay huecos que justificar y el ERP sabe de dónde viene cada documento.
Cuando el cliente pide factura de un ticket
Es la escena diaria de cualquier ferretería: un profesional compra, se lleva el ticket y vuelve al día siguiente pidiendo factura con sus datos. Esa factura no es una venta nueva. Se emite en sustitución de la simplificada y debe quedar vinculada a ella, de modo que el importe no se sume dos veces en el libro de facturas expedidas. Un sistema conectado hace el canje con un clic y arrastra la referencia al ticket original; uno aislado obliga a acordarse de restarlo.
Qué exige Hacienda a un TPV con facturación electrónica: VeriFactu y Crea y Crece
Aquí conviene separar dos normas que se confunden a menudo, porque afectan al mostrador de forma distinta.
La primera es VeriFactu, el reglamento de los sistemas informáticos de facturación. Afecta de lleno al TPV, porque el programa de caja es un sistema de facturación: cada ticket debe generar un registro encadenado con el anterior, llevar un código QR y conservarse íntegro. La obligación está aplazada a 2027: el 1 de enero para las sociedades y el 1 de julio para el resto de empresarios y profesionales, tras el Real Decreto-ley 15/2025. La Agencia Tributaria mantiene una página específica con los requisitos y las preguntas frecuentes.
La segunda es la factura electrónica obligatoria entre empresas de la Ley Crea y Crece, desarrollada por el Real Decreto 238/2026. Aquí el matiz importa: las facturas simplificadas quedan fuera con carácter general, salvo las cualificadas. Es decir, el ticket a un particular no se convierte en factura electrónica, pero la factura que emites en el mostrador a otra empresa sí entrará en el sistema cuando la obligación sea exigible. Las fechas previstas dependen de una orden ministerial todavía pendiente, así que conviene seguir el calendario de la factura electrónica entre empresas y contrastarlo con el BOE antes de tomar decisiones.
La consecuencia para quien elige ahora un TPV con facturación electrónica es clara: el punto de venta debe cubrir el registro de cada ticket, y la parte de facturas a empresas debe poder emitirse en formato electrónico estructurado. Que ambas piezas compartan clientes, artículos y series ahorra tener que cumplir dos veces.
Cómo conectar el TPV con el ERP en 5 pasos
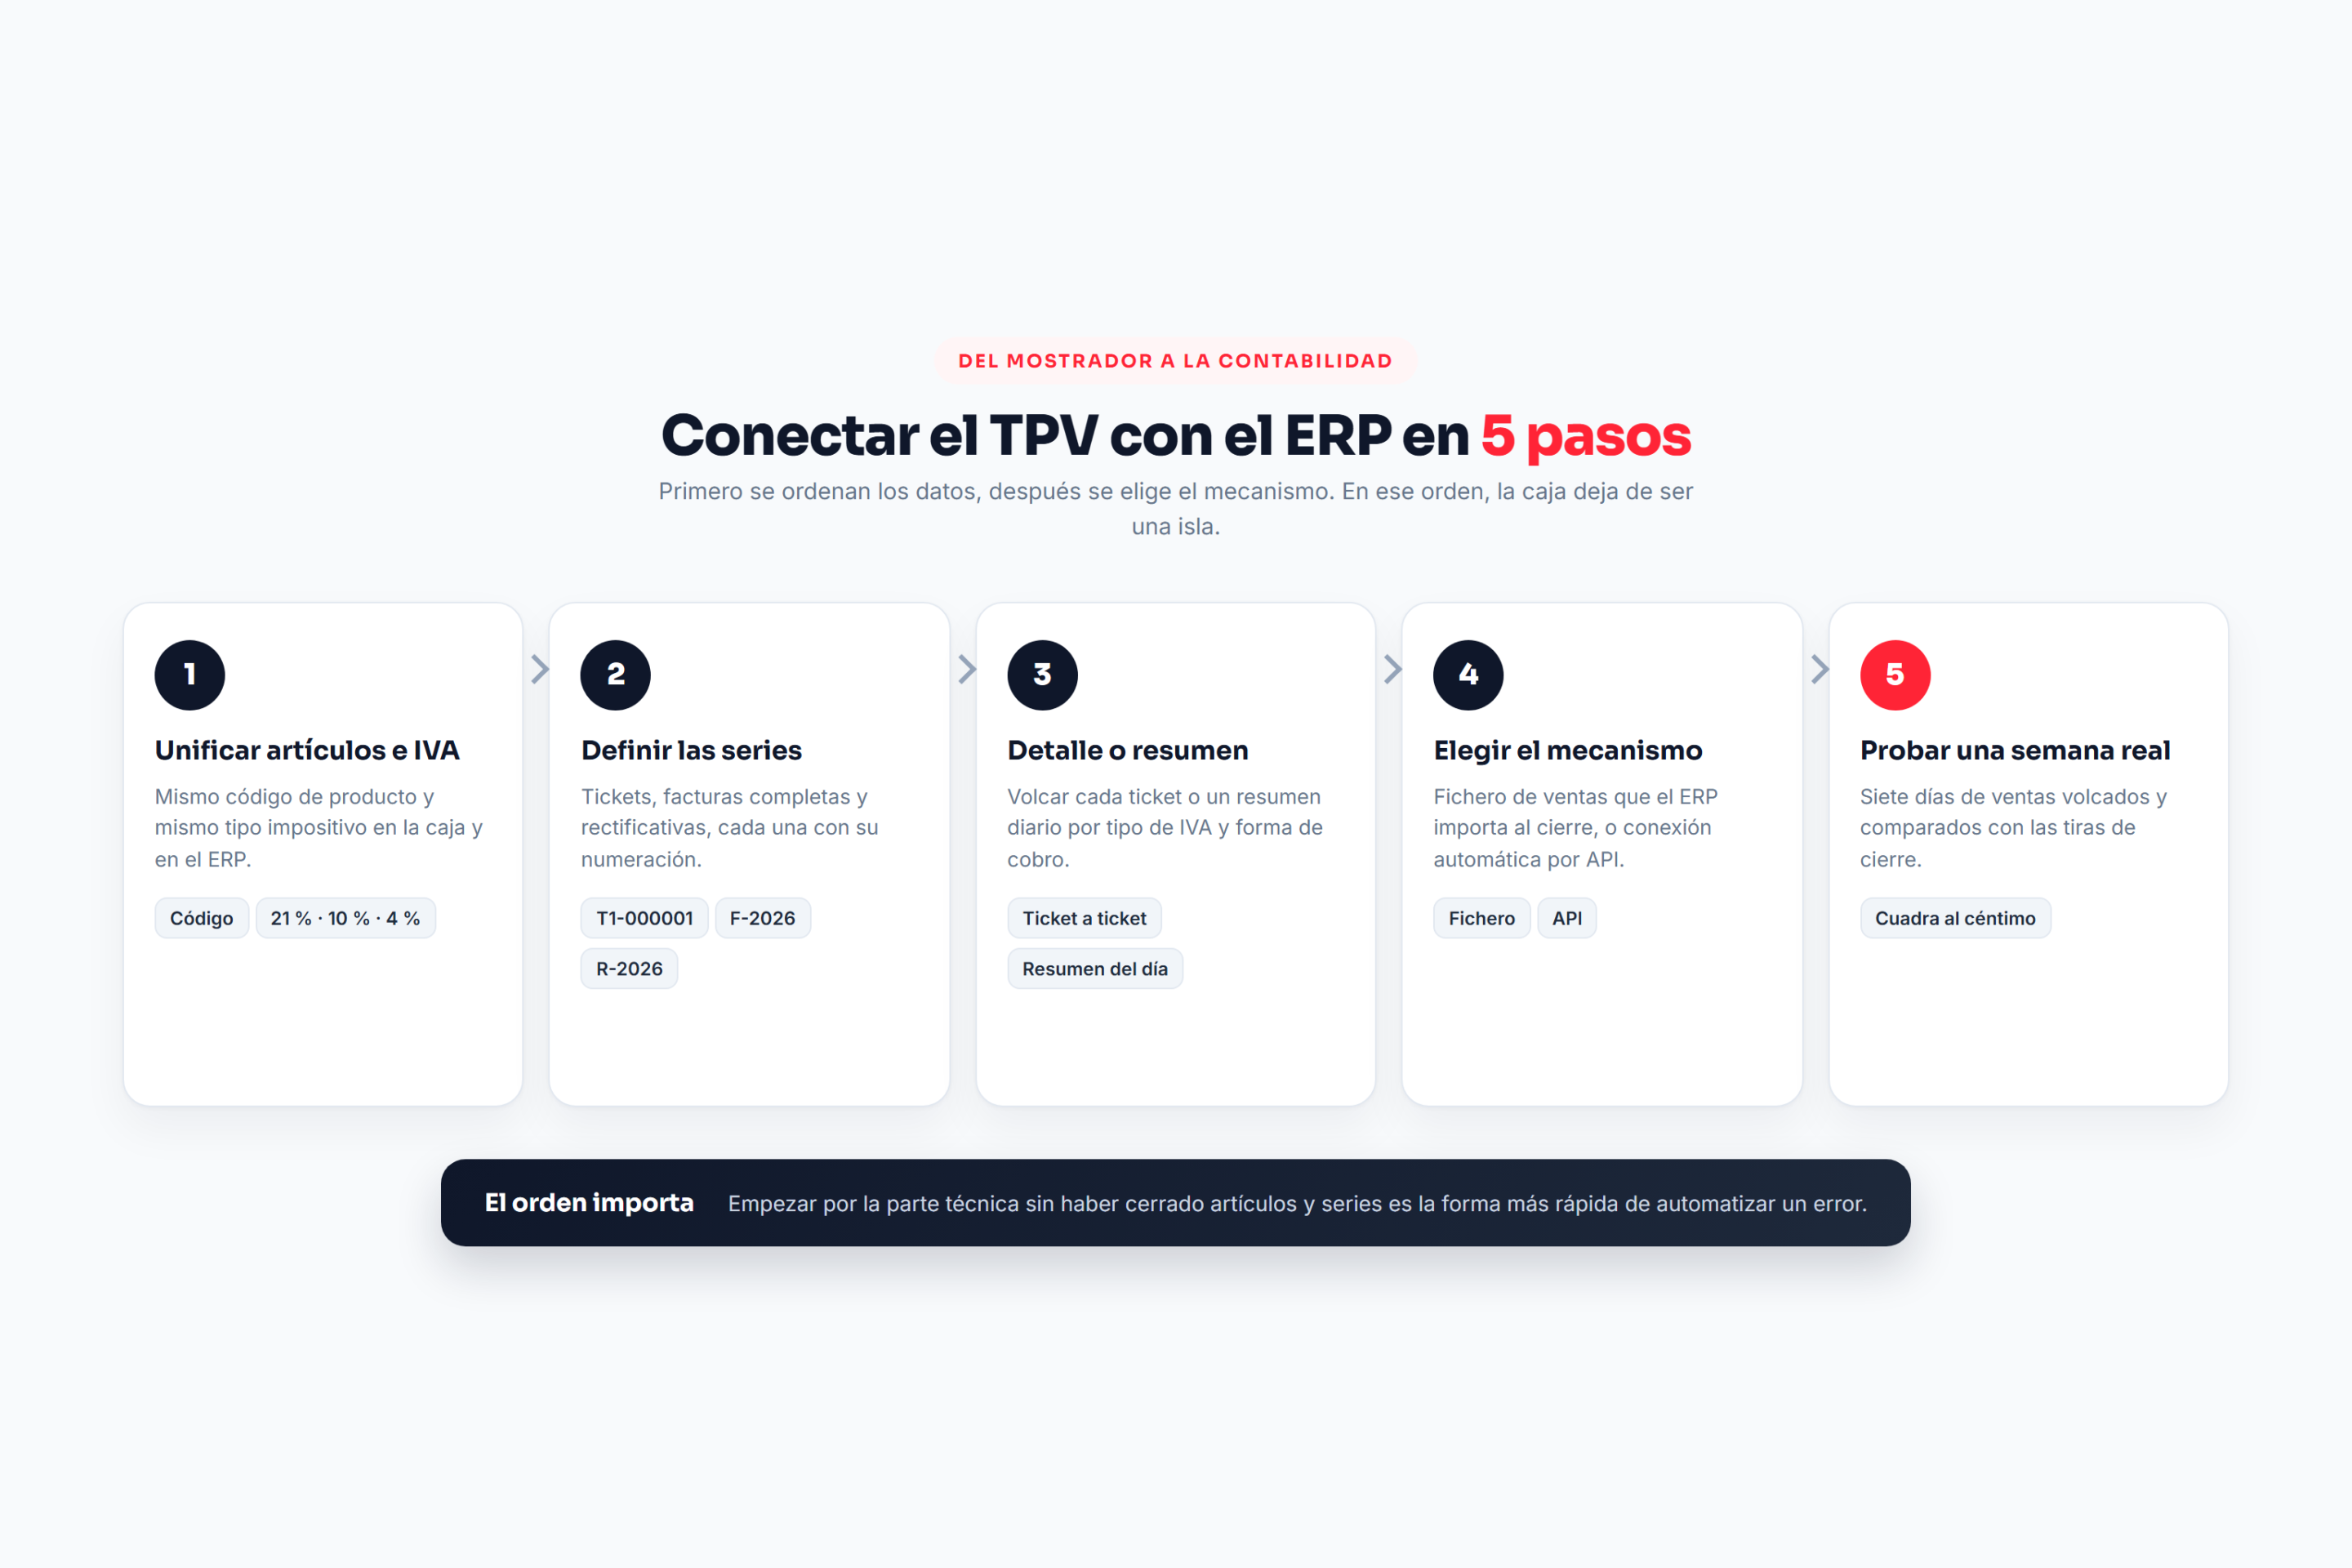
Poner en marcha un TPV con facturación electrónica conectado al ERP no es un proyecto de meses si se ordena bien. Estos son los cinco pasos que seguimos cuando una pyme quiere que su caja deje de ser una isla:
- Unificar artículos y tipos de IVA. El TPV y el ERP deben hablar del mismo producto con el mismo código y el mismo tipo impositivo. Es el paso menos vistoso y el que evita la mayoría de los descuadres posteriores.
- Definir las series. Una serie por caja para los tickets, otra para las facturas completas y otra para las rectificativas, acordadas antes de emitir el primer documento.
- Decidir qué se vuelca: detalle o resumen. Se puede llevar al ERP cada ticket o un resumen diario por tipo de IVA y forma de cobro. El detalle da trazabilidad; el resumen aligera la contabilidad. Muchas pymes combinan ambos.
- Elegir el mecanismo. Exportación e importación de un fichero de ventas, o conexión por API. Lo comparamos más abajo.
- Probar con una semana real. Se vuelcan siete días de ventas y se comparan con las tiras de cierre. Solo cuando cuadran al céntimo se da por buena la conexión.
El orden importa. Empezar por el mecanismo técnico sin haber cerrado artículos y series es la forma más rápida de automatizar un error. Si estás valorando cambiar también el programa de gestión, te servirán los plazos reales de puesta en marcha de un programa de facturación para planificar ambas cosas a la vez.
El cierre de caja diario: del arqueo al asiento contable
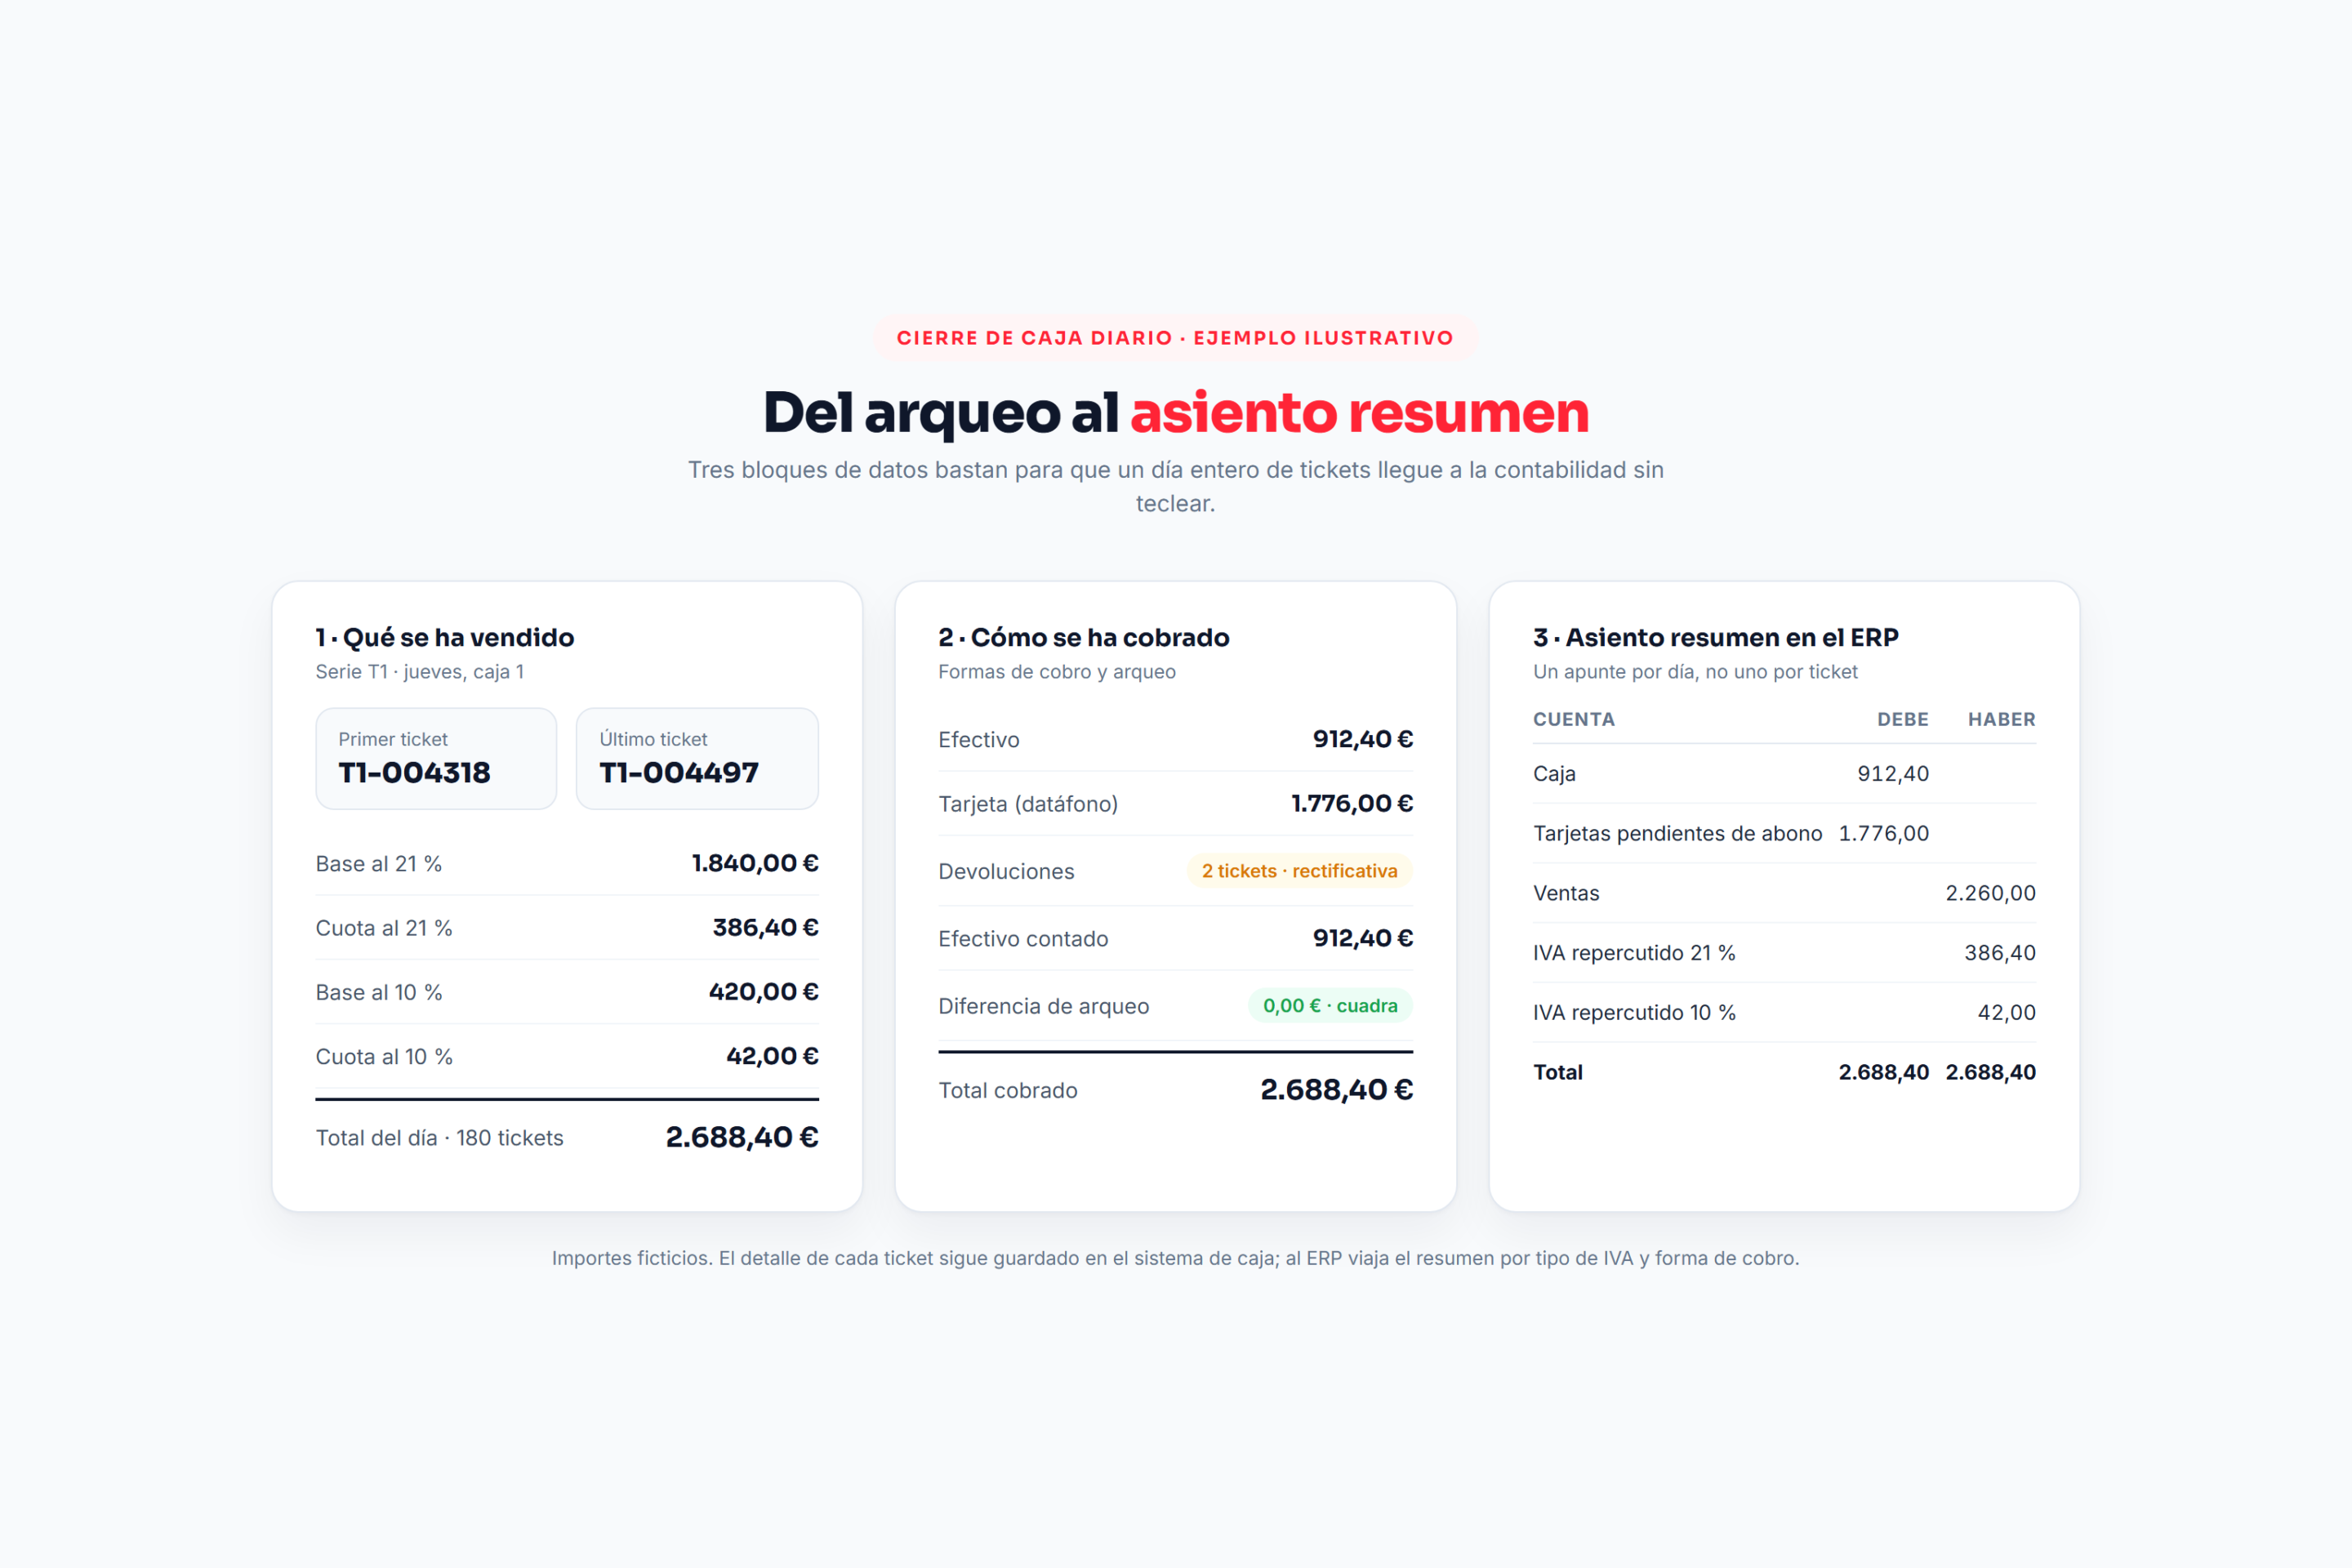
El cierre de caja diario es el momento en que el TPV con facturación electrónica demuestra si está bien conectado. Un cierre completo responde a tres preguntas: cuánto se ha vendido, cómo se ha cobrado y si el dinero contado coincide con lo que dice el sistema.
Con esos tres datos, la contabilidad puede registrar el día en un único asiento resumen en lugar de miles de apuntes. El Reglamento del IVA permite anotar en un asiento resumen las facturas simplificadas expedidas en una misma fecha, siempre que no sea obligatorio identificar al destinatario. En la práctica, el volcado diario lleva al ERP:
- El primer y el último número de ticket del día, con su serie.
- La base imponible y la cuota separadas por cada tipo de IVA.
- El total cobrado en efectivo, que va a la cuenta de caja.
- El total cobrado con tarjeta, que queda pendiente de abono del banco.
- Las devoluciones y los tickets anulados, con su rectificativa.
- La diferencia de arqueo, si la hay, para que alguien la revise.
El cobro con tarjeta merece una línea aparte. El banco suele abonar las ventas del datáfono uno o dos días después y descontando su comisión, así que el total del cierre nunca coincide con el ingreso en cuenta. Si el volcado separa bien efectivo y tarjeta, casar después el extracto con las ventas es cuestión de minutos.
Exportación de ventas o API: dos formas de volcar el TPV a contabilidad
Para tener un TPV con facturación electrónica no hace falta que la caja y el ERP sean del mismo fabricante. Hay dos mecanismos habituales, y ambos funcionan bien si se eligen según el volumen y la necesidad de inmediatez del negocio.
| Criterio | Exportación e importación de fichero | Conexión por API |
|---|---|---|
| Cómo funciona | El TPV genera un fichero de ventas al cierre y el ERP lo importa | El TPV envía cada venta o cada cierre al ERP de forma automática |
| Frecuencia | Diaria, al cerrar la caja | En el momento o programada |
| Intervención humana | Mínima: lanzar o supervisar la importación | Ninguna en el día a día |
| Encaja mejor en | Una o dos cajas, cierre único al final del día | Varias tiendas, stock compartido, ventas a crédito |
| Qué exige al TPV | Que exporte las ventas en un formato estructurado | Que pueda llamar a servicios externos o disponga de API propia |
La pregunta que decide es si necesitas que el ERP conozca la venta al instante. Si el stock se comparte entre la tienda y la web, o si vendes a clientes con cuenta que pagan a fin de mes, la API compensa. Si solo quieres que el día quede contabilizado, un fichero bien definido cumple de sobra y es más sencillo de mantener. En ambos casos, antes de contratar pregunta al proveedor de tu caja qué exporta y en qué formato; la respuesta dice mucho de lo fácil que será la conexión.
Si dudas sobre qué pieza de software debe llevar el peso de la gestión, puede ayudarte la guía para decidir entre un ERP, un CRM o un programa de facturación.
Errores frecuentes al conectar el punto de venta
Después de ver muchas cajas conectadas a medias, estos son los fallos que más se repiten:
- Compartir serie entre tickets y facturas. Mezcla documentos con obligaciones distintas y complica cualquier revisión.
- Sumar dos veces la venta cuando un ticket se canjea por factura completa y no se vincula al original.
- Volcar solo el total del día sin separar tipos de IVA. Sirve para saber cuánto se vendió, no para liquidar el impuesto.
- Ignorar las devoluciones. Un ticket anulado sin su rectificativa descuadra el libro y deja un hueco difícil de explicar.
- Mantener dos fichas del mismo cliente, una en la caja y otra en el programa de facturas, con datos fiscales diferentes.
Ninguno es un problema técnico grave. Todos se resuelven en el paso de definición, antes de que el TPV con facturación electrónica emita su primer ticket conectado.
¿Por qué elegir Vertebra Gestión para implementar esto?
En Vertebra Gestión llevamos años conectando programas que no nacieron para hablar entre sí. VertebraPyme es el programa de facturación y ERP que queda detrás del mostrador: emite facturas completas, simplificadas y rectificativas con sus series, lleva cobros, stock y exportación contable, está preparado para VeriFactu y dispone de API para desarrolladores. No sustituye a tu caja táctil: recoge lo que la caja vende. Estudiamos tu TPV, definimos si el volcado va por fichero o por API y lo dejamos probado con ventas reales. Puedes ver cómo planteamos las integraciones con otros sistemas o contacta con nuestro equipo y cuéntanos qué caja usas.
Preguntas frecuentes
¿Un ticket de caja es una factura electrónica?
No exactamente. El ticket es una factura simplificada y, con carácter general, queda fuera de la factura electrónica obligatoria entre empresas, salvo que sea una simplificada cualificada. Lo que sí le afecta es VeriFactu: el programa del TPV debe registrar cada ticket de forma encadenada e incluir un código QR cuando la obligación sea exigible en 2027.
¿Tienen que ser el TPV y el ERP del mismo fabricante?
No. Basta con que el TPV pueda exportar sus ventas en un formato estructurado o comunicarse por API, y con que el ERP pueda recibirlas. Lo importante es acordar antes los códigos de artículo, los tipos de IVA y las series, porque de eso depende que los datos cuadren al llegar.
¿Hay que contabilizar cada ticket por separado?
No es obligatorio. Las facturas simplificadas expedidas en un mismo día pueden anotarse en un asiento resumen cuando no hay que identificar al destinatario. El resumen debe conservar el primer y el último número, la base por cada tipo de IVA y la cuota. El detalle de cada ticket sigue guardado en el sistema de caja.
¿Qué hago si un cliente pide factura de un ticket ya emitido?
Se emite una factura completa en sustitución de la simplificada, con los datos fiscales del cliente y la referencia al ticket original. No es una venta nueva, así que el importe no debe sumarse otra vez. Un TPV con facturación electrónica conectado al programa de gestión hace ese canje de forma automática y evita la duplicidad.
¿Cuánto se tarda en conectar un TPV con el programa de gestión?
Depende de lo que el TPV sea capaz de exportar. Cuando la caja ya genera un fichero de ventas estructurado, definir series, artículos y volcado y probarlo con una semana real es cuestión de días. Si hace falta un desarrollo a medida para una caja antigua o muy cerrada, el plazo de referencia es de tres meses entre consultoría y desarrollo.
En resumen
Un TPV con facturación electrónica bien conectado convierte el cierre de caja en un dato que llega solo a la contabilidad: tickets en su serie, IVA desglosado, efectivo y tarjeta separados y facturas a empresas emitidas una sola vez. Con VeriFactu previsto para 2027 y la factura electrónica entre empresas en camino, ordenar ahora esa conexión evita cumplir a contrarreloj. Si quieres ver el programa que recibirá tus ventas, conoce VertebraPyme y solicita una consulta gratuita.