Un software de impuestos para pymes es el programa que reúne, a partir de las facturas emitidas y recibidas, los datos que piden los modelos 303, 111 y 347: bases, cuotas de IVA, retenciones y totales por cliente o proveedor. Integrado con la facturación, evita recontar a mano cada trimestre.
Cuatro veces al año se repite la misma escena en miles de oficinas. Faltan diez días para el 20, la asesoría pide «las facturas del trimestre» y alguien empieza a buscar: los PDF que se enviaron por correo, los tiques de la furgoneta, la factura del abogado que llevaba retención y nadie apuntó. Lo que debería ser pulsar un botón se convierte en dos tardes de carpetas, hojas de cálculo y mensajes de «¿esta la tienes tú?».
El problema casi nunca es fiscal. Es de origen del dato. El IVA del trimestre, las retenciones que hay que ingresar y el resumen anual de clientes y proveedores salen de documentos que la empresa ya ha registrado, o debería haber registrado, en el momento de facturar y de comprar. Cuando la facturación vive en un sitio, las compras en otro y los impuestos en una hoja aparte, cada cierre obliga a reconstruir lo que ya se sabía.
Esta guía explica qué hace de verdad un software de impuestos para pymes, qué datos alimentan cada modelo, qué tres clases de herramienta existen y cómo elegir sin pagar por funciones que no vas a usar. No es asesoramiento fiscal: es una explicación de dónde salen los números, para que dejes de buscarlos.
Qué hace (y qué no) un software de impuestos para pymes
Conviene separar dos trabajos que suelen mezclarse. El primero es preparar los datos: saber cuánto IVA has repercutido, cuánto has soportado, a quién has retenido y cuánto has movido con cada tercero. El segundo es presentar la declaración: rellenar el modelo, decidir qué es deducible, firmarlo y enviarlo a la Agencia Tributaria. El primero es mecánico y depende de tus facturas. El segundo exige criterio fiscal y, en la mayoría de pymes, lo hace o lo revisa un asesor.
Un buen software de impuestos para pymes resuelve por completo el primer trabajo y deja el segundo servido. Si alguien te promete que el programa «presenta solo» tus impuestos sin que nadie revise nada, desconfía: una factura mal clasificada, un gasto no deducible o una operación con inversión del sujeto pasivo cambian el resultado, y la responsabilidad de lo declarado sigue siendo de la empresa.
Lo que sí puedes exigirle a un software de impuestos para pymes es que el dato no se teclee dos veces. Si una factura de venta ya tiene su base, su tipo de IVA y su retención cuando la emites, el programa debe ser capaz de devolverte esas cifras agrupadas por trimestre sin que nadie abra una hoja de cálculo. Esa es la diferencia entre tener los impuestos integrados con la facturación o tenerlos al lado.
Cómo preparar los impuestos del trimestre: de dónde salen los datos
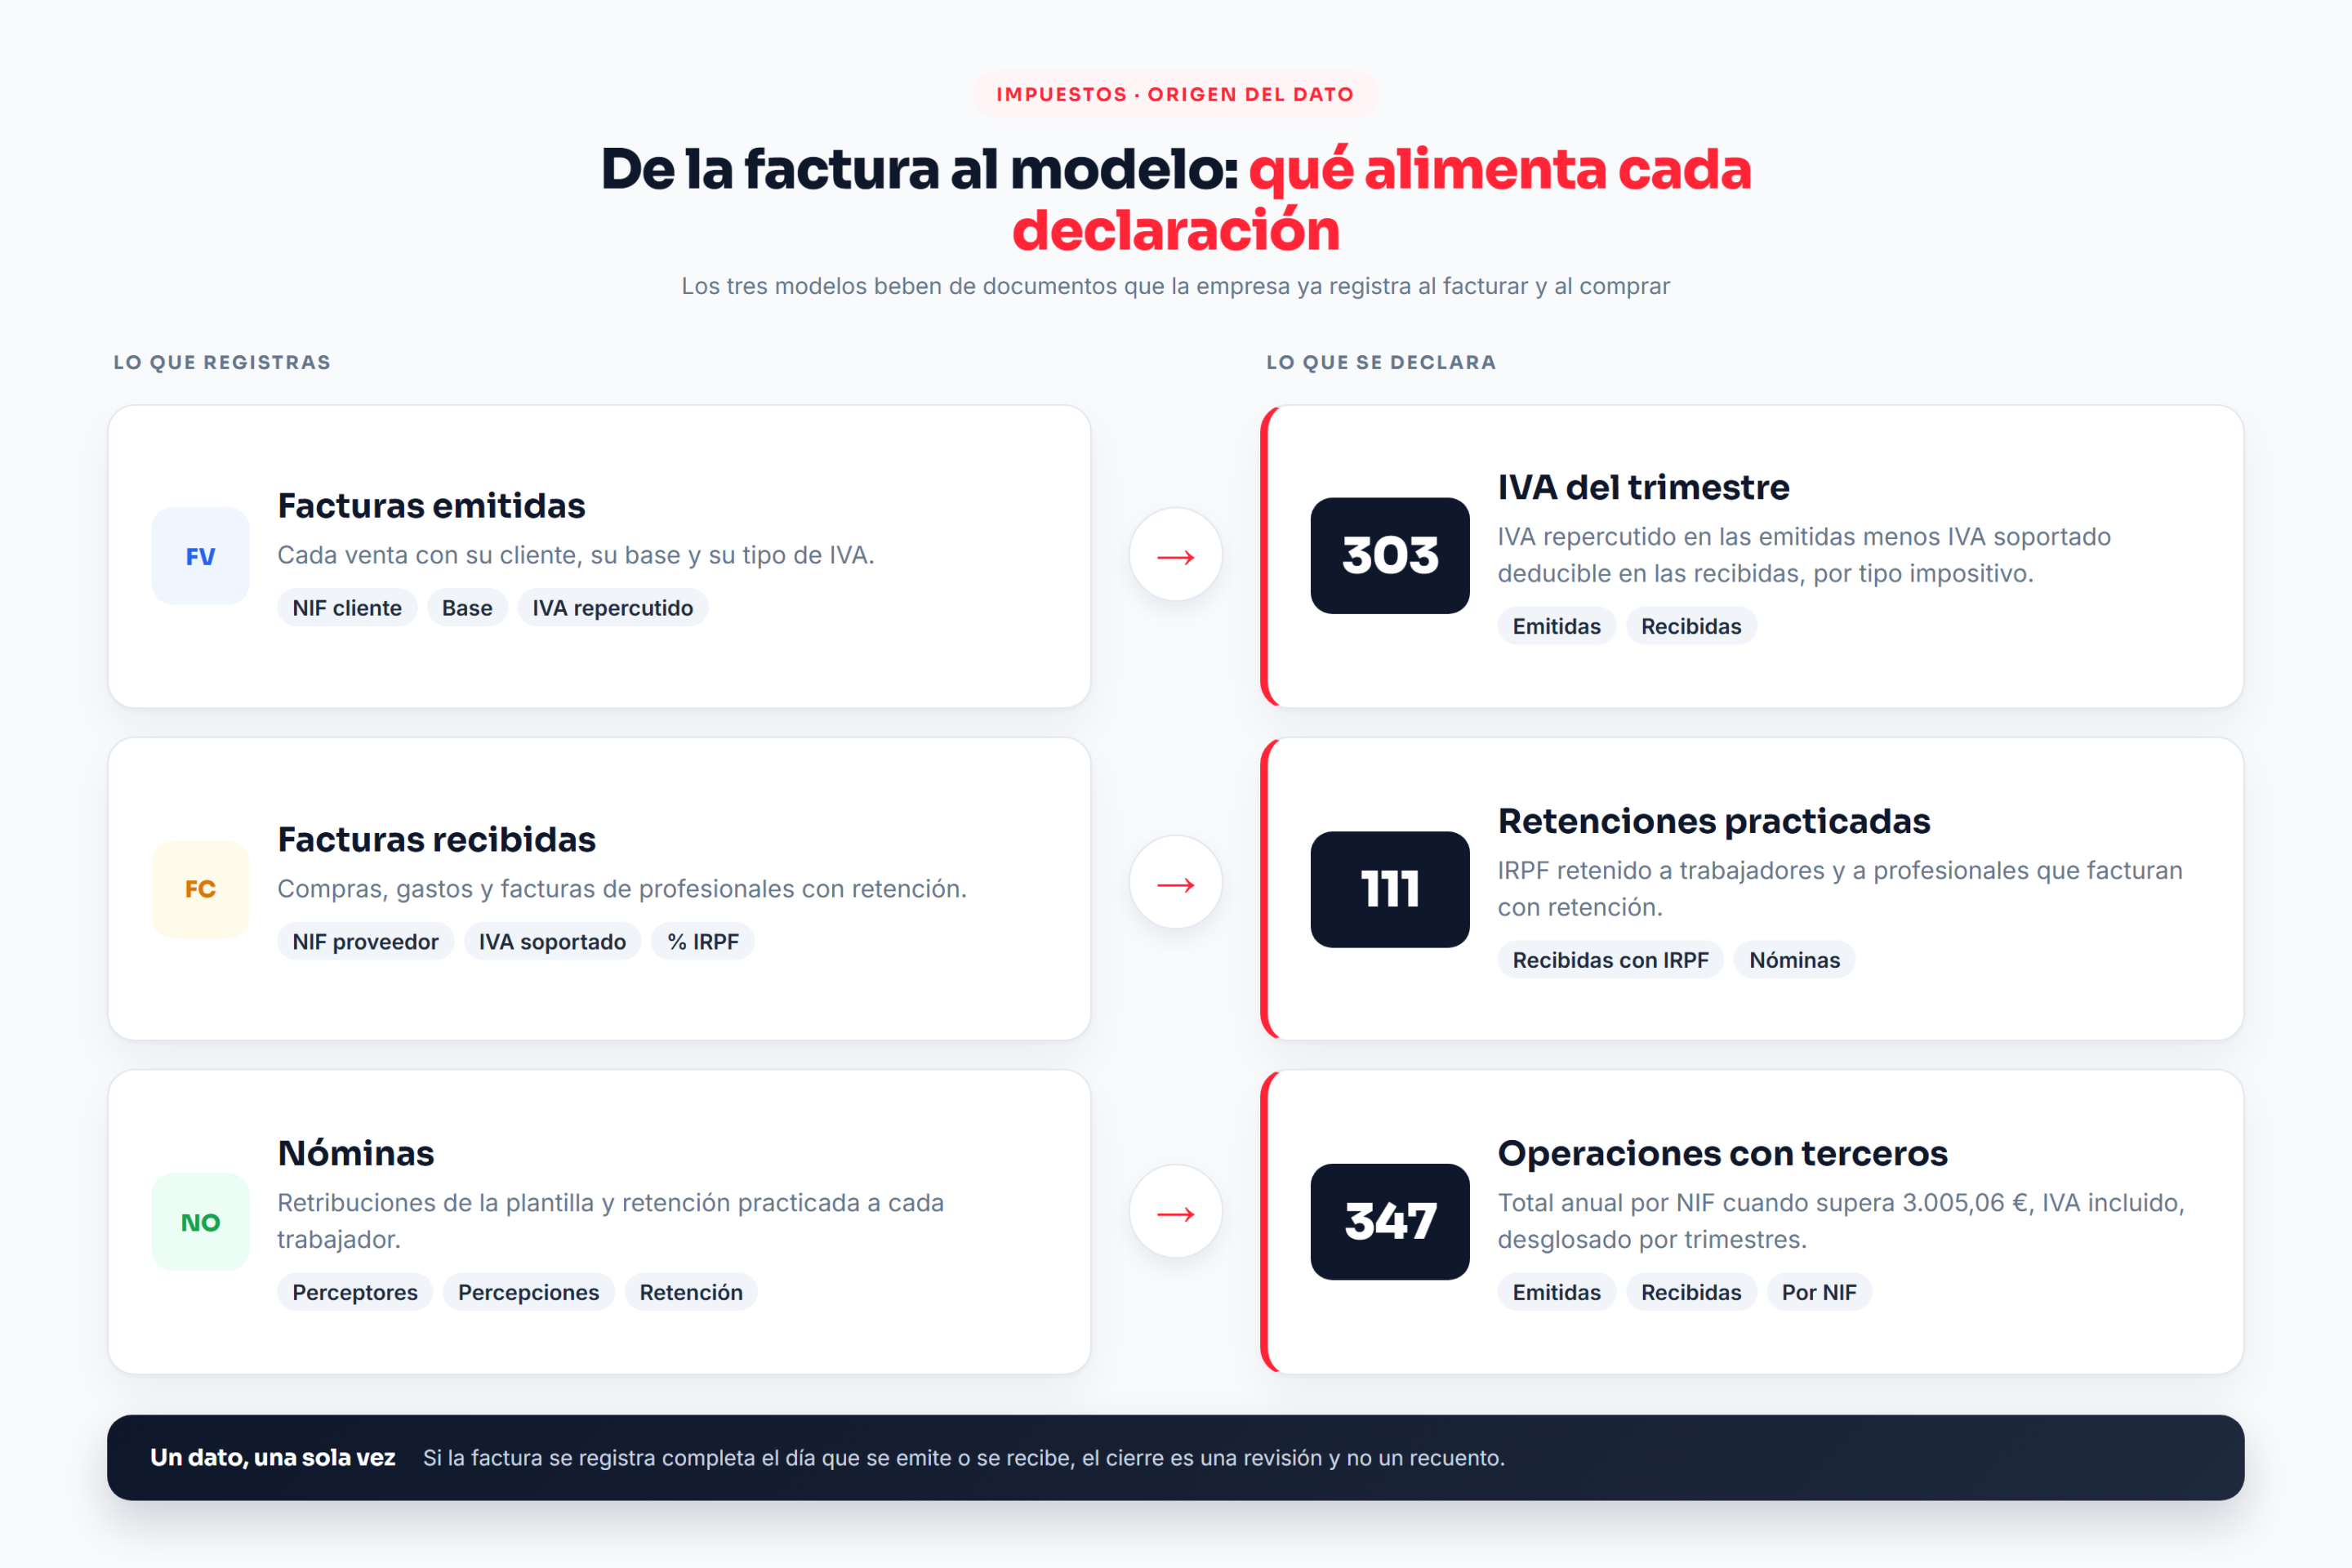
Los tres modelos más habituales en una pyme beben de las mismas fuentes: las facturas que emites, las que recibes y, en el caso de las retenciones, las nóminas. Entender qué documento alimenta cada casilla es la mejor forma de saber qué pedirle a un software de impuestos para pymes.
Modelo 303: el IVA de lo que vendes y de lo que compras
El 303 es la autoliquidación periódica del IVA. Enfrenta el IVA devengado, el que has repercutido en tus facturas emitidas, con el IVA deducible, el que has soportado en tus compras y gastos. Para rellenarlo hacen falta las bases imponibles y las cuotas separadas por tipo (21 %, 10 %, 4 %), además de los casos que van en casillas propias: recargo de equivalencia, adquisiciones intracomunitarias e inversión del sujeto pasivo.
Todo eso está ya en cada factura. Si el programa guarda la base y la cuota por línea y por tipo, sumar el trimestre es inmediato. Lo que el programa no decide por ti es si un gasto es deducible al 100 %, al 50 % o nada: eso es criterio, y es el terreno de tu asesor.
Modelo 111: las retenciones que practicas tú
El 111 recoge las retenciones de IRPF que tu empresa ha practicado a otros: a sus trabajadores en las nóminas y a los profesionales (abogado, arquitecto, diseñador autónomo) en las facturas que te han emitido con retención. Pide el número de perceptores, el importe de las percepciones y el total retenido.
Aquí hay una confusión frecuente que merece una línea. La retención que tu cliente te practica a ti en una factura que tú emites no va a tu 111: la ingresa él en el suyo. A ti te interesa tenerla controlada porque es un pago a cuenta de tu impuesto, pero se anota en otro sitio. Un programa útil distingue las dos direcciones: retención en facturas de venta y retención en facturas de compra. Los alquileres de locales, por cierto, van en otro modelo, el 115.
Modelo 347: el resumen anual por cliente y proveedor
El 347 es una declaración informativa anual: no se paga nada, pero se comunica a Hacienda con qué clientes y proveedores has superado los 3.005,06 € en el año, IVA incluido, y con el importe desglosado por trimestres. Como tu cliente declara lo mismo desde su lado, la Agencia Tributaria cruza las dos cifras. Si no coinciden, llega el requerimiento.
El dato de origen es el total facturado por NIF. Con carácter general quedan fuera las operaciones que Hacienda ya conoce por otra vía, como las que llevan retención o las intracomunitarias, por lo que conviene que el listado se revise antes de darlo por bueno. La ficha oficial del modelo 347 en la sede de la Agencia Tributaria detalla quién está obligado y qué se excluye.
Tres tipos de programa para llevar los impuestos
Cuando alguien busca un software de impuestos para pymes suele encontrar, bajo el mismo nombre, tres herramientas muy distintas. Elegir bien empieza por saber cuál de las tres necesitas, porque no compiten entre sí: se complementan.
| Tipo de herramienta | Qué hace | Qué no hace | Para quién |
|---|---|---|---|
| Formularios de la sede de la AEAT | Permiten rellenar y presentar cada modelo en línea, gratis | No conocen tus facturas: los importes los traes tú ya sumados | Cualquier empresa, como paso final de presentación |
| Programa fiscal y contable de despacho | Lleva la contabilidad, calcula y genera los modelos y sus ficheros | No es donde facturas el día a día; alguien tiene que meterle las facturas | Asesorías y empresas con departamento contable propio |
| Programa de facturación con datos del trimestre | Registra ventas y compras y devuelve bases, IVA y retenciones agrupados por trimestre, listos para exportar | No presenta los modelos ni decide criterios de deducibilidad | Pymes y autónomos que facturan a diario y trabajan con asesor |
La mayoría de pymes de menos de veinte personas no necesita la segunda opción en casa. Necesita la tercera bien resuelta y un asesor que use la segunda. El atasco real del trimestre está en el paso entre ambas: cómo llegan tus facturas al despacho. Si eres tú quien dirige una asesoría y ese atasco lo sufres desde el otro lado de la mesa, te interesa más la guía sobre cómo cierra el trimestre un despacho fiscal sin teclear facturas.
Existe un cuarto escenario, minoritario entre las pymes: las empresas que facturan más de seis millones de euros o están en el registro de devolución mensual presentan el IVA cada mes y comunican sus libros registro casi en tiempo real. Si dudas de si es tu caso, la comparativa de qué sistema de comunicación con Hacienda te corresponde según tu tamaño y tu comunidad autónoma lo aclara.
Cómo se cierra el trimestre desde la facturación, paso a paso
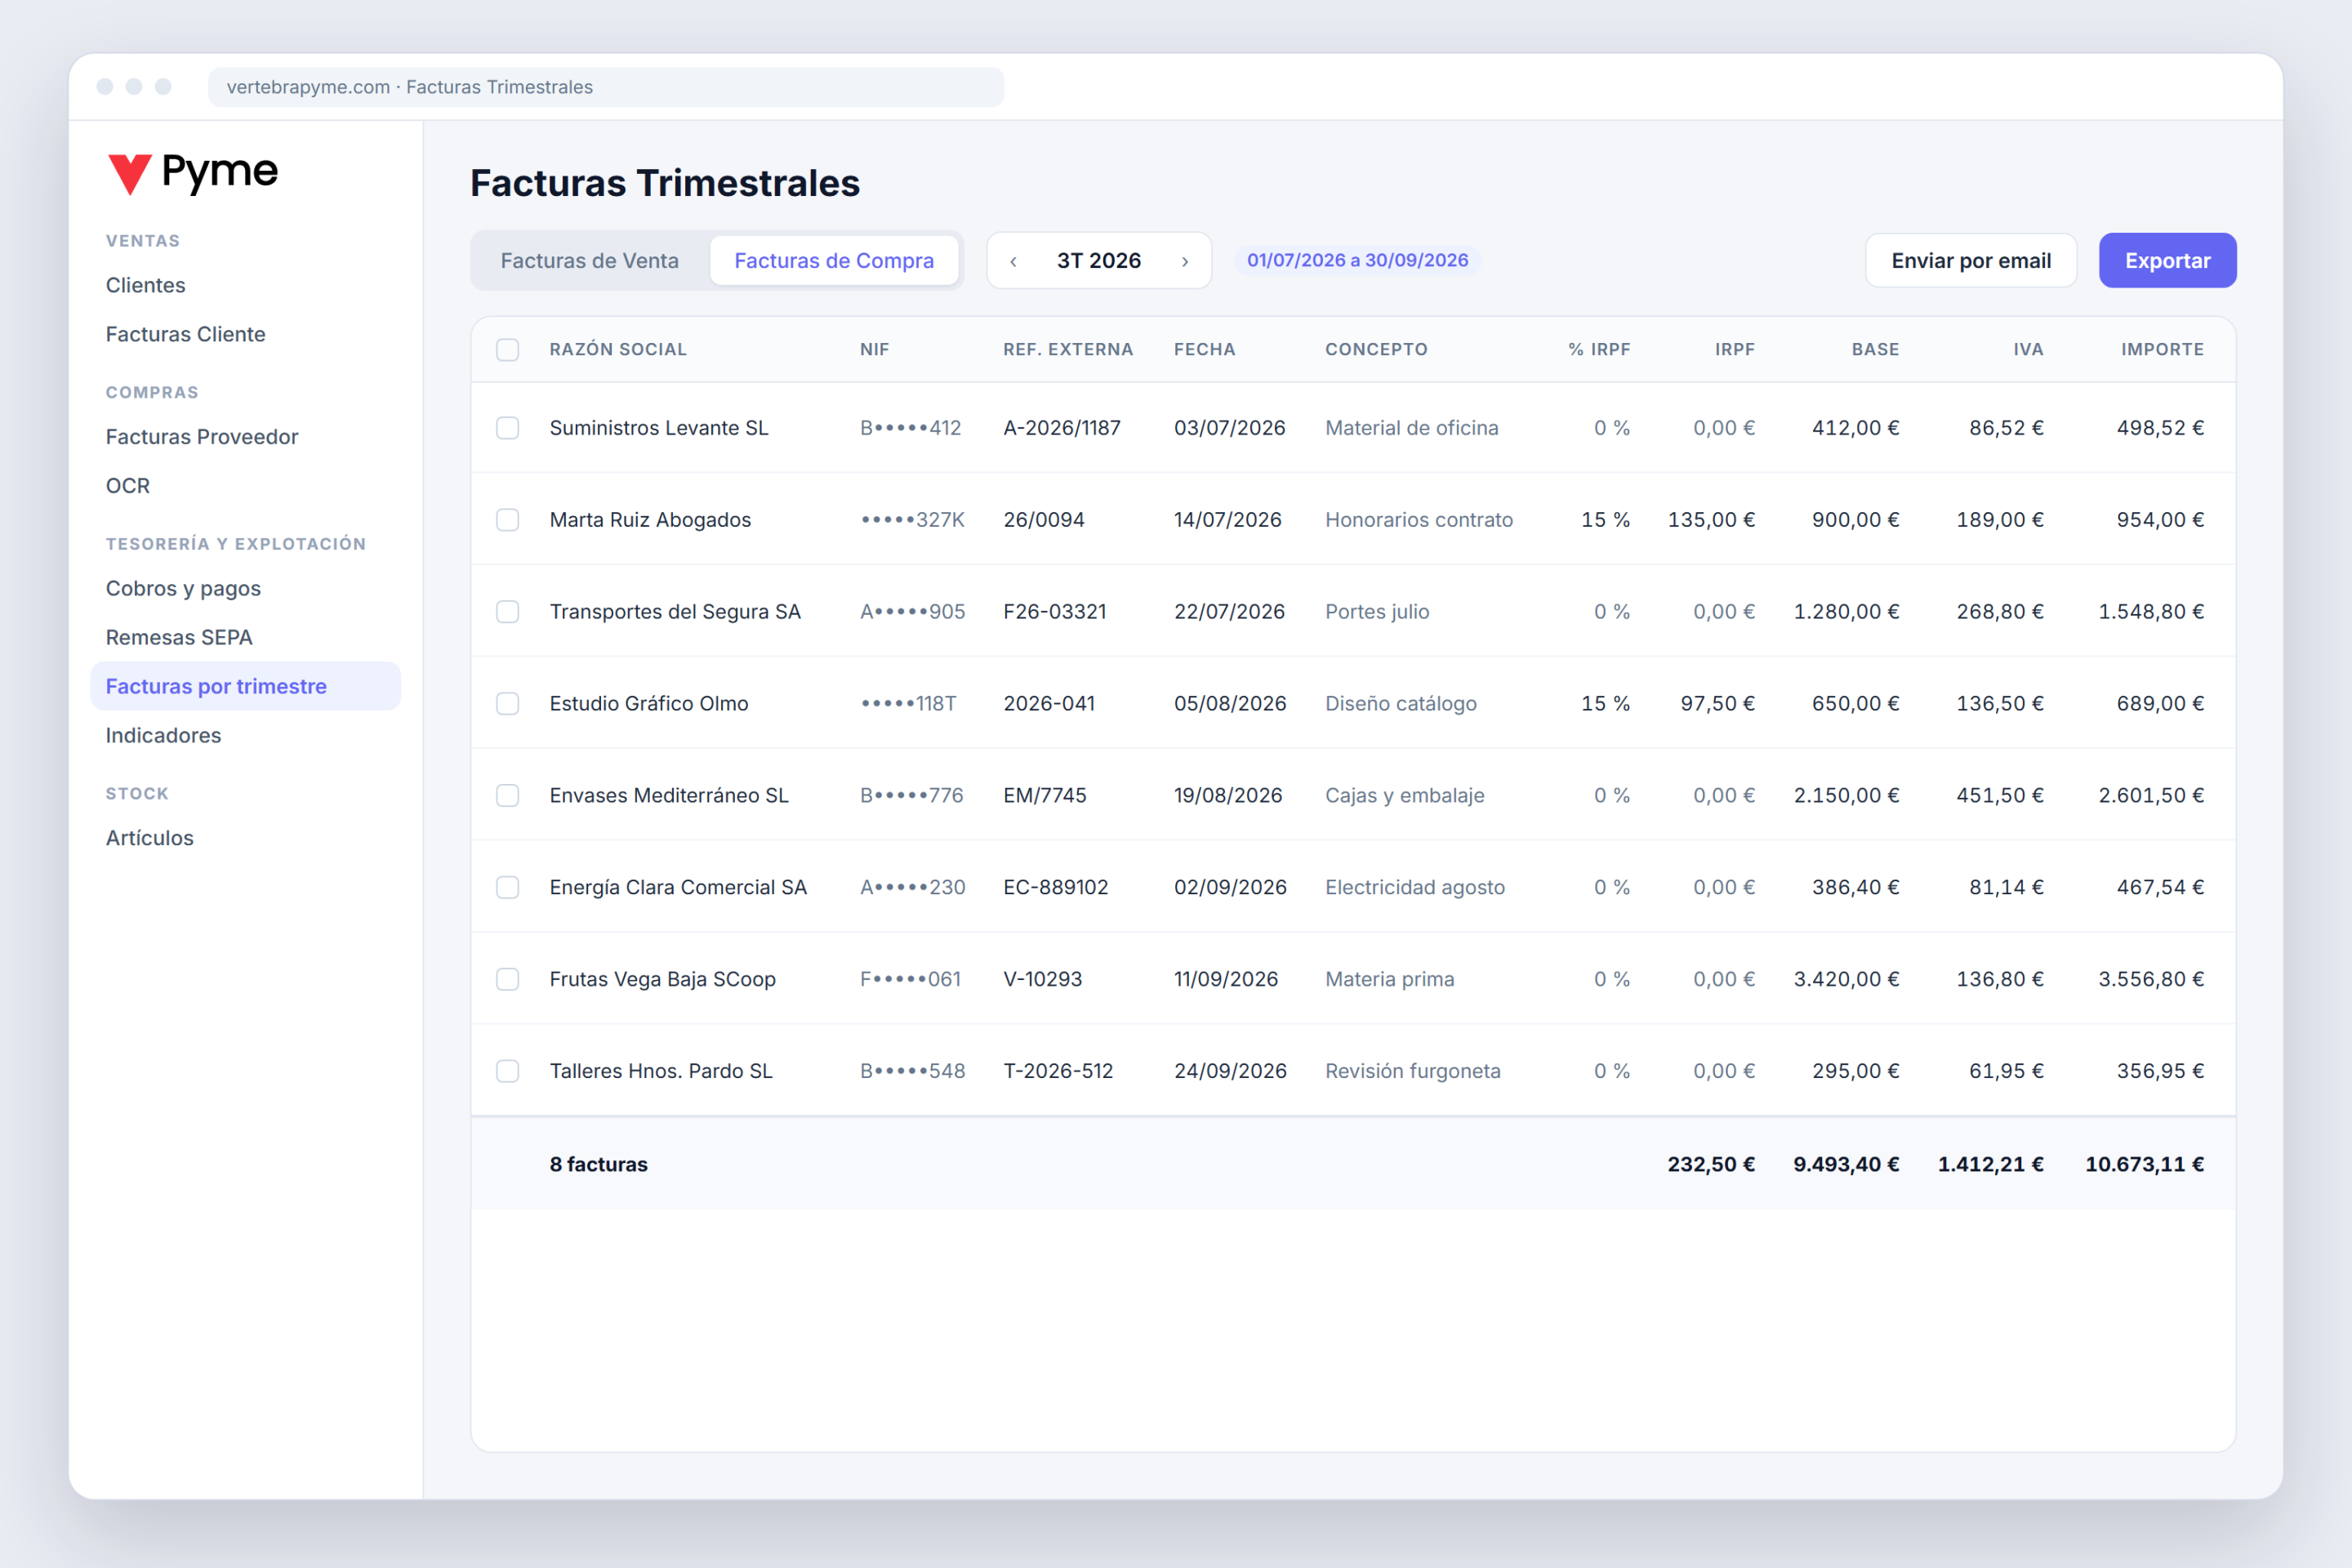
Cuando el software de impuestos para pymes es el mismo programa en el que vendes y compras, el cierre deja de ser una búsqueda y pasa a ser una revisión. El recorrido habitual tiene cinco pasos:
- Emitir desde el programa, siempre. Cada factura de venta nace con su serie, su base, su tipo de IVA y, si procede, su retención. Nada de facturas sueltas en un procesador de textos.
- Registrar las compras según llegan. Las facturas de proveedor y los tiques se suben y se leen con OCR, se revisan en pantalla y quedan guardados con su NIF, su base y su cuota. Dejarlo para la última semana es lo que rompe el trimestre.
- Abrir la vista del trimestre. Una pantalla con dos pestañas, ventas y compras, muestra todas las facturas del periodo con NIF, base, IVA, porcentaje e importe de IRPF, y una fila de totales al pie.
- Revisar lo raro. Una factura sin NIF, un tipo de IVA que no cuadra con el producto, una retención que falta. Diez minutos de revisión ahorran un requerimiento.
- Exportar y enviar al asesor. El listado sale a hoja de cálculo y los PDF se descargan o se envían por correo en lote. El asesor recibe el trimestre completo de una vez, no en doce mensajes.
El resultado no es que el modelo se presente solo, sino que llega a la mesa de quien lo presenta con los números ya cuadrados y cada cifra respaldada por su factura. Si la asesoría tarda una mañana en preparar tu trimestre en lugar de tres días, también lo notarás en la relación con ella.
Un apunte de calendario: si estás pensando en cambiar de herramienta, hazlo coincidir con el inicio de un trimestre natural, de modo que cada periodo quede entero en un solo sistema. En la guía sobre cuánto dura de verdad la puesta en marcha de un programa de facturación se explica cómo elegir esa fecha de corte.
Calendario: cuándo se presenta cada modelo
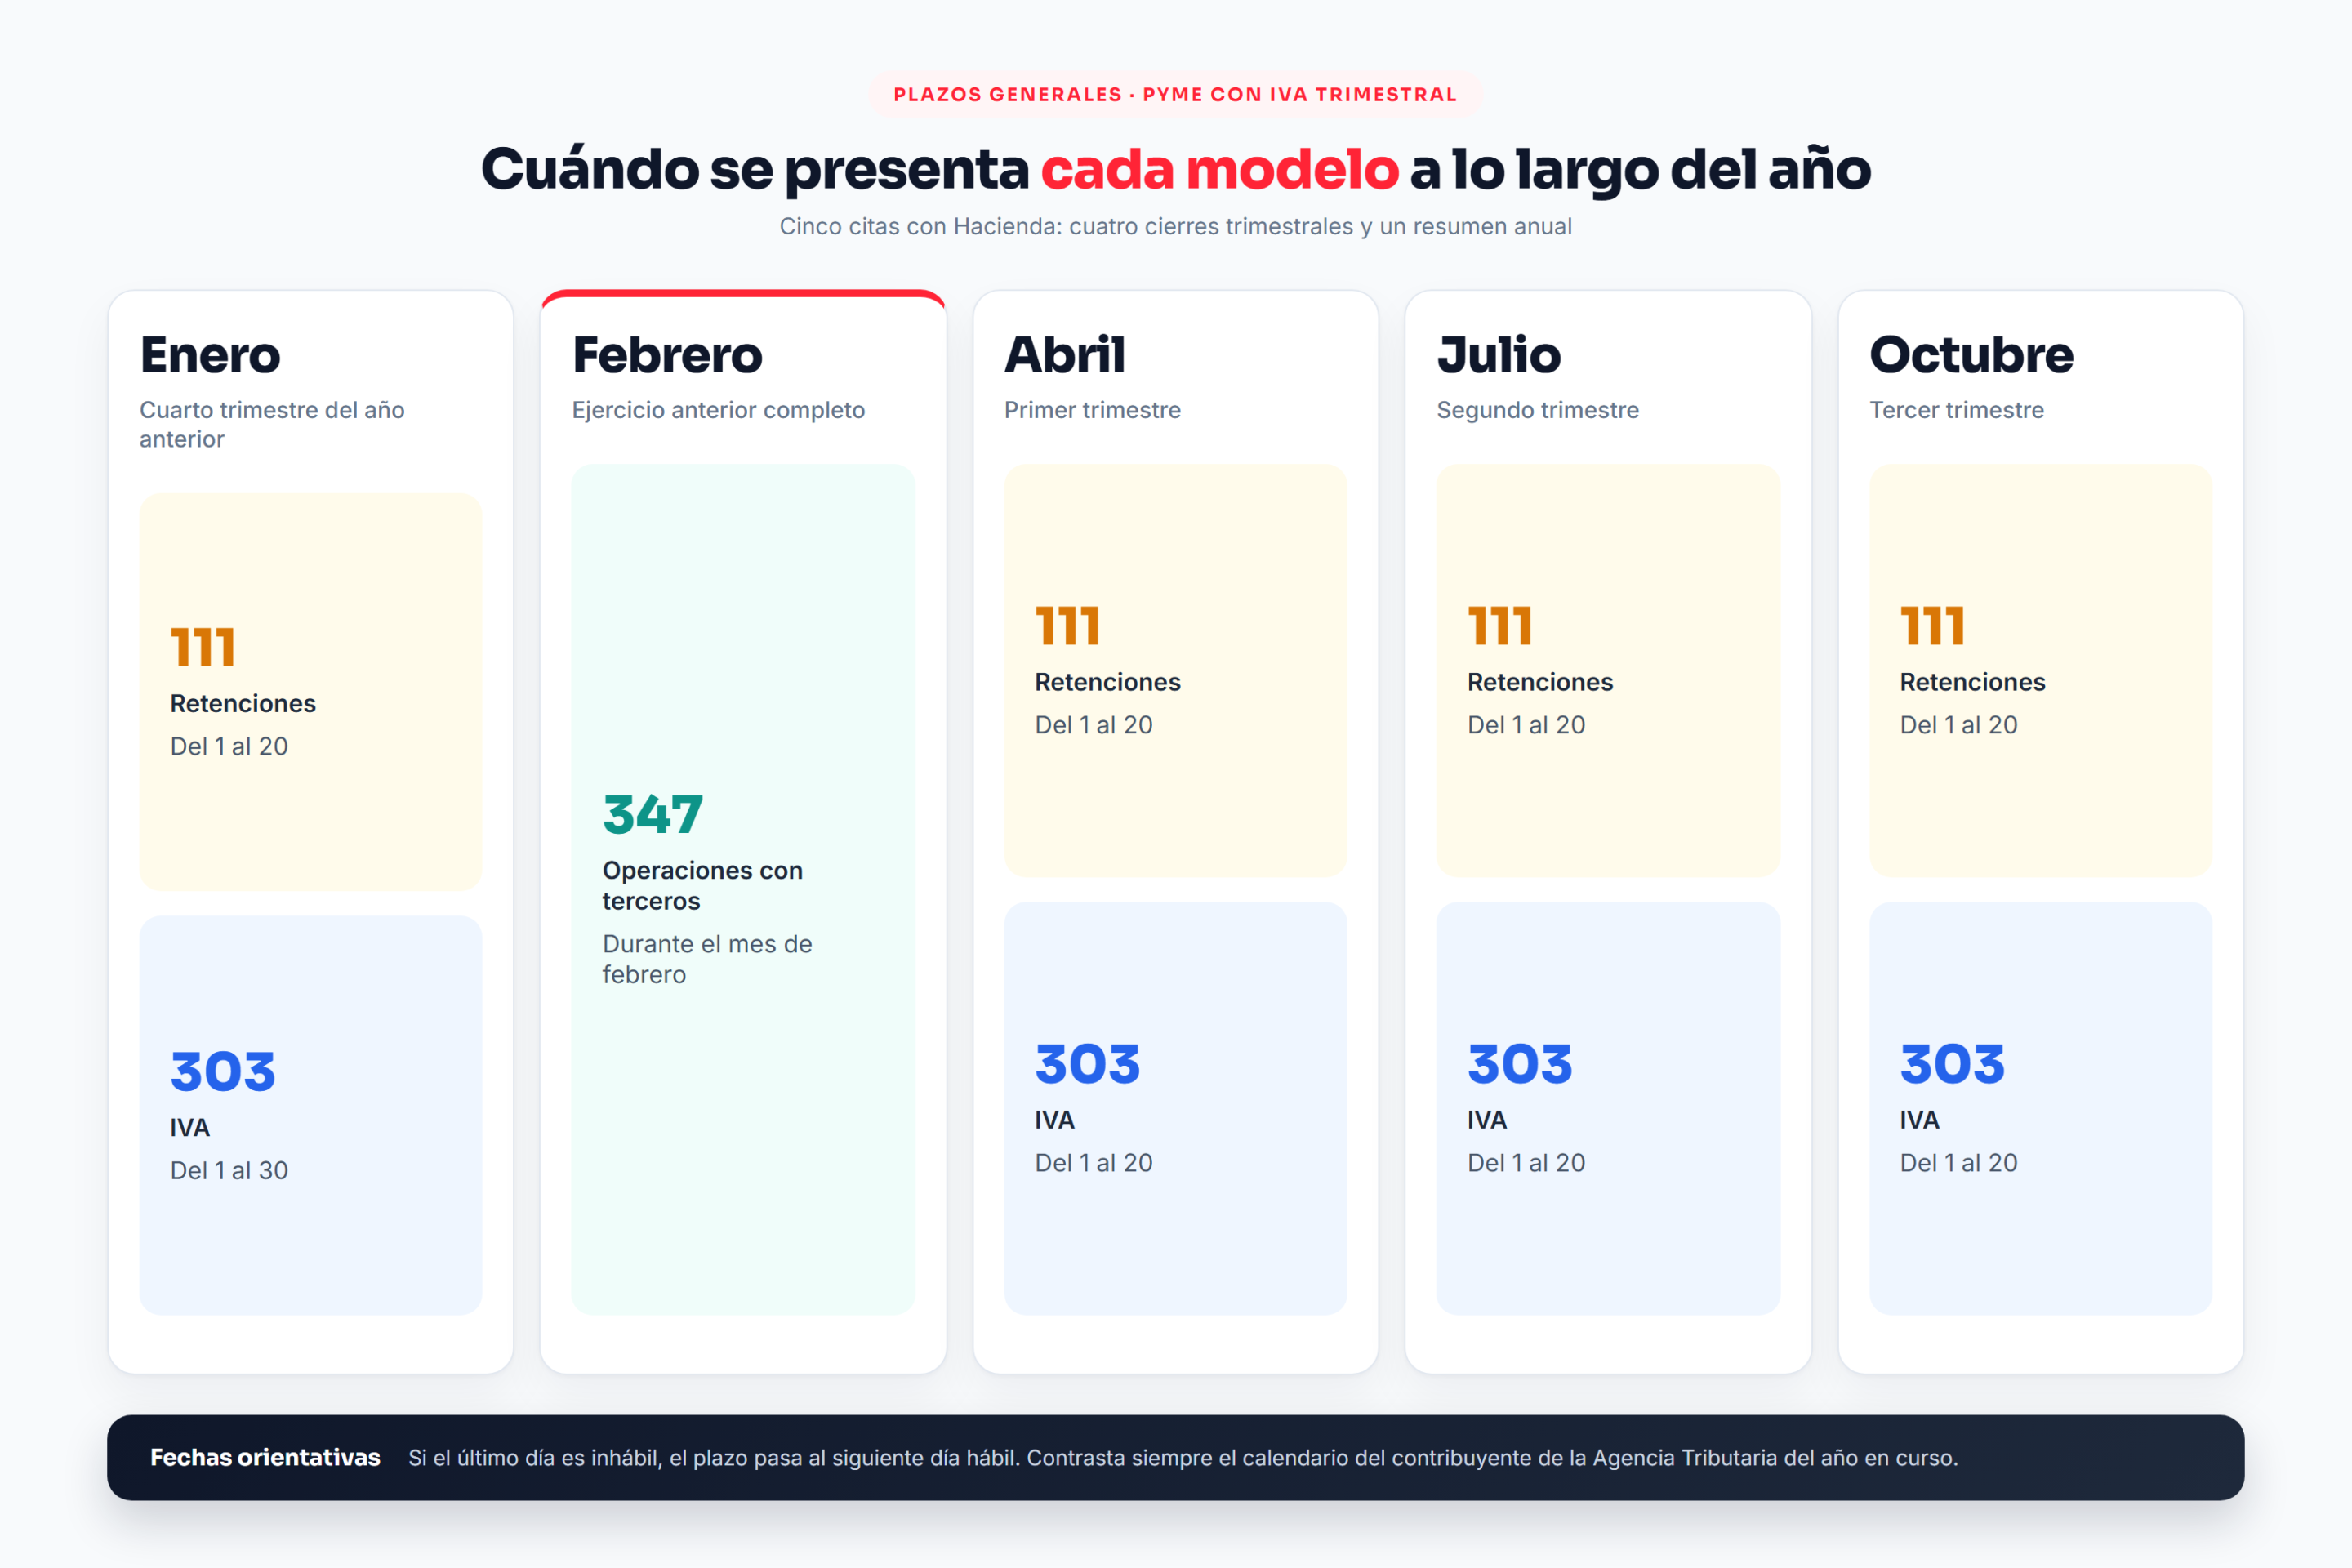
Los plazos generales son estables de un año a otro. El 303 y el 111 trimestrales se presentan del 1 al 20 de abril, julio y octubre. El cuarto trimestre tiene dos fechas distintas en enero: el 111 hasta el día 20 y el 303 hasta el día 30. El 347, anual, se presenta en febrero con los datos del ejercicio anterior.
Cuando el último día cae en sábado, domingo o festivo, el plazo pasa al siguiente día hábil, y si domicilias el pago el límite se adelanta unos días. Por eso las fechas exactas cambian cada ejercicio y hay que contrastarlas en el calendario del contribuyente que publica la Agencia Tributaria, o en la ficha de cada procedimiento, como la del modelo 303 en la sede electrónica. Ningún software de impuestos para pymes debería ser tu única fuente para una fecha límite.
Sobre el calendario normativo, dos cosas que conviene tener claras hoy. La obligación de VeriFactu está aplazada a 2027 (1 de enero para sociedades y 1 de julio para el resto), así que afecta a cómo se emiten las facturas, no a cómo se presentan estos modelos. Y la factura electrónica entre empresas sigue pendiente de calendario definitivo: cuando llegue, las facturas de tus proveedores entrarán ya estructuradas y el registro de compras será todavía más directo. Puedes seguir el estado en la guía de plazos de la factura electrónica B2B.
Cómo elegir un software de impuestos para pymes: 6 comprobaciones antes de contratar
Las demos enseñan siempre la factura bonita. Lo que decide si un software de impuestos para pymes te va a ahorrar el trimestre está en detalles menos vistosos. Pide que te enseñen estos seis:
- Ventas y compras en el mismo sitio. Si el programa solo emite facturas y las compras siguen en una carpeta, tienes medio 303. El IVA soportado y las retenciones a profesionales salen de las facturas recibidas.
- Vista por trimestre con totales. No basta con un listado filtrable por fechas. Tiene que existir una pantalla pensada para el cierre, con base, IVA e IRPF sumados.
- Retenciones en las dos direcciones. El porcentaje y el importe de IRPF deben verse tanto en las facturas que emites como en las que recibes, porque van a sitios distintos.
- NIF obligatorio y validado. El 347 se construye por NIF. Un cliente dado de alta dos veces con nombres parecidos parte en dos una cifra que debía superar el umbral.
- Exportación sin trucos. El listado tiene que salir en un formato que tu asesor abra sin pedir permiso a nadie, y los PDF, en lote. Si exportar es de pago o exige soporte, no es tuyo.
- Precio que no castigue añadir usuarios. El cierre lo tocan varias personas: quien factura, quien compra, quien revisa. Con tarifas por usuario, dar acceso al asesor o a un administrativo encarece el programa justo cuando más falta hace.
Fíjate en que ninguna de las seis es «que presente el modelo». Esa función tiene sentido en el programa del despacho. En el de la empresa, lo que marca la diferencia es que el dato esté completo, ordenado y a un clic de salir.
¿Por qué elegir Vertebra Gestión para implementar esto?
VertebraPyme es nuestro programa de facturación y gestión para pymes y autónomos, y, como software de impuestos para pymes, encaja en el tercer tipo de la tabla. Emites facturas, simplificadas y rectificativas, registras las compras con OCR y abres la pantalla Facturas Trimestrales, con sus pestañas de venta y de compra, sus columnas de base, IVA e IRPF y su fila de totales, para exportar el trimestre o enviarlo por correo. No genera ni presenta los modelos 303, 111 o 347: deja los datos listos para quien lo hace. Está preparado para VeriFactu, cuesta desde 9 €/mes + IVA para autónomos y 25 €/mes + IVA para empresas con hasta 10 usuarios, y se empieza a usar el mismo día. Si tu caso tiene particularidades, contacta con nuestro equipo.
Si antes de decidir quieres comparar con otras opciones del mercado, en la guía de qué debe tener un programa de facturación sencillo y cuánto cuesta encontrarás los criterios y los precios. Y el detalle de módulos está en la página de VertebraPyme, facturación y gestión para pymes.
Preguntas frecuentes
¿Un software de impuestos para pymes presenta los modelos por mí?
Depende del tipo. Los programas fiscales de despacho generan y presentan los modelos. Un programa de facturación prepara los datos (bases, cuotas de IVA, retenciones y totales por tercero) y los deja listos para que tú o tu asesor los presentéis en la sede de la Agencia Tributaria. En ambos casos, alguien con criterio fiscal debe revisar antes de enviar.
¿Qué datos necesito para el modelo 303?
Las bases imponibles y las cuotas de IVA de tus facturas emitidas y recibidas en el trimestre, separadas por tipo impositivo, más los casos especiales: recargo de equivalencia, operaciones intracomunitarias e inversión del sujeto pasivo. Si cada factura está registrada con su base y su tipo, el programa suma el trimestre sin recuentos manuales.
¿La retención que me practica un cliente va en mi modelo 111?
No. Esa retención la ingresa tu cliente en su propio modelo 111. En el tuyo van las retenciones que tú practicas: las de las nóminas de tus trabajadores y las de las facturas de profesionales que te facturan con retención. Tu programa debería mostrarte las dos por separado para no mezclarlas.
¿A partir de qué importe se declara un cliente en el modelo 347?
Cuando el total de operaciones con ese cliente o proveedor supera los 3.005,06 € en el año natural, IVA incluido. El importe se desglosa por trimestres y se presenta en febrero del año siguiente. Con carácter general se excluyen las operaciones que ya se informan por otra vía, como las sujetas a retención o las intracomunitarias.
¿Necesito un asesor si ya tengo un software de impuestos para pymes?
En la práctica, sí. El programa resuelve la parte mecánica: que los datos estén completos, sumados y a mano. Decidir qué gasto es deducible, cómo tratar una operación atípica o qué régimen te conviene es criterio profesional. Lo que cambia es el reparto del tiempo: el asesor deja de recopilar y se dedica a revisar y aconsejar.
Conclusión
Los modelos 303, 111 y 347 no piden nada que tu empresa no sepa ya: piden lo que hay en tus facturas, ordenado de otra manera. Un software de impuestos para pymes integrado con la facturación guarda cada dato una sola vez, en el momento de emitir o de registrar la compra, y te lo devuelve agrupado cuando llega el cierre. La presentación sigue necesitando revisión, pero deja de empezar por una búsqueda. Si quieres ver cómo quedaría con tus series y tus proveedores, solicita una consulta gratuita.