La digitalización certificada de facturas es el procedimiento regulado por la Orden EHA/962/2007 que permite convertir una factura en papel en una imagen digital con el mismo valor ante la AEAT que el original. Exige software homologado por Hacienda, imagen firmada electrónicamente y una base de datos consultable. Solo así puedes destruir el papel.
Casi todas las pymes y asesorías españolas tienen la misma pregunta pendiente: si ya escaneamos las facturas de proveedor, ¿podemos tirar las cajas de papel? La respuesta corta es que depende de cómo se hayan escaneado. Una pyme que recibe 300 facturas de proveedor al mes acumula 3.600 hojas al año y, con el plazo mercantil de seis años, más de 21.000 documentos que alguien tiene que archivar, buscar y custodiar.
El problema es que escanear con el móvil o con la multifunción de la oficina no basta para sustituir el original. Hacienda distingue entre una copia digital corriente, útil para trabajar, y la digitalización certificada de facturas, que es la única que permite prescindir del papel. Confundirlas es un riesgo real: si en una comprobación no puedes aportar el original y tu copia no cumple los requisitos, la deducción del IVA de esa factura queda en el aire.
En esta guía explicamos qué dice la norma sobre la digitalización certificada de facturas, qué requisitos técnicos fija la AEAT, cuánto tiempo hay que conservar las facturas y cuándo compensa de verdad montar el procedimiento.
¿Puedo tirar las facturas en papel si las escaneo?
Solo si el escaneo se ha hecho mediante digitalización certificada de facturas. El artículo 7 de la Orden EHA/962/2007 publicada en el BOE establece que las facturas recibidas, los documentos sustitutivos y otros documentos en papel digitalizados conforme a ese artículo «permitirán que el obligado tributario pueda prescindir de los originales en papel». Fuera de ese procedimiento, el PDF o la foto son una copia de trabajo y el original sigue siendo el papel.
En la práctica, esto significa que la pregunta no es «¿tengo la factura escaneada?», sino «¿con qué software y con qué proceso se escaneó?». Un PDF corriente sirve para contabilizar, para mandárselo a la asesoría o para buscar un importe en segundos. No sirve para tirar la caja de archivo del trimestre.
Conviene recordar también que una factura que ya nace electrónica (por ejemplo, un PDF que te envía el proveedor por correo y que aceptas como factura) no necesita digitalizarse: se conserva en su formato electrónico original. La digitalización certificada de facturas está pensada para el papel que todavía entra por la puerta: tickets, facturas de proveedores pequeños y documentos que llegan impresos.
Qué es la digitalización certificada de facturas
La digitalización certificada de facturas es un proceso tecnológico que convierte la imagen contenida en un documento en papel en una imagen digital codificada, con garantías de que esa imagen es fiel e íntegra y de que no se ha alterado después. La AEAT la regula desde 2007 con dos normas que conviene tener a mano: la Orden EHA/962/2007, que fija qué se puede digitalizar y con qué efectos, y la Resolución de la AEAT de 24 de octubre de 2007, que concreta los requisitos técnicos y el procedimiento de homologación del software.
La digitalización la puede hacer el propio obligado tributario o un prestador de servicios de digitalización que actúe en su nombre, por ejemplo un despacho o una empresa de gestión documental. En ambos casos el requisito es el mismo: usar un programa homologado por la Agencia Tributaria. La responsabilidad de conservar las facturas sigue siendo de la empresa, aunque externalice el escaneo.
No hay que confundirla con VeriFactu. VeriFactu regula los programas que emiten facturas, se acredita mediante declaración responsable del fabricante y su obligación está aplazada a 2027. La digitalización certificada de facturas, en cambio, trata sobre cómo conservar las facturas recibidas en papel, y sí exige una homologación expresa de la AEAT.
Requisitos de la digitalización certificada de facturas según la AEAT
Los requisitos se agrupan en tres bloques: el software, la imagen resultante y la base de datos donde se guarda todo. Si falla cualquiera de los tres, la imagen deja de equivaler al original.
Software homologado por la AEAT
El fabricante del programa presenta una solicitud al Director del Departamento de Informática Tributaria con una declaración responsable de cumplimiento, la descripción de normas técnicas y protocolos de seguridad, un plan de gestión de calidad del proceso de digitalización y firma, y un informe de una entidad de auditoría informática independiente. La AEAT tiene seis meses para resolver y, si no contesta, la solicitud se entiende desestimada. Los programas homologados se publican en la sede electrónica de la Agencia Tributaria, y cada imagen lleva como metadato su referencia de homologación.
Imagen fiel: 200 ppp, formato y firma
La Resolución de 2007 fija los mínimos técnicos de cada imagen:
- Resolución mínima de 200 ppp, tanto en blanco y negro como en color o escala de grises.
- Formatos autodocumentados del tipo PDF/A, PNG o JPEG2000, con compresión sin pérdida de información.
- Proceso automático: digitalización, optimización, inserción de metadatos y firma, sin intervención del operador sobre la imagen.
- Firma electrónica con un certificado instalado en el sistema de digitalización, sobre una huella o valor resumen de la imagen; admite sellado de tiempo.
- Metadatos: referencia de homologación, marca de tiempo y nombre y versión del software, con XMP como estándar de referencia.
Base de datos documental consultable
Cada factura digitalizada se registra en una base de datos documental con los campos que exigen los libros registro del IVA, junto con la imagen o un enlace a ella, todo firmado. El software debe firmar la base de datos al cierre de cada periodo de liquidación y garantizar un acceso completo y sin demora: consulta en línea, búsqueda selectiva por los datos del libro registro, descarga en el formato original e impresión si la Administración lo pide. Es la parte de la digitalización certificada de facturas que más se olvida: no basta con una carpeta llena de PDF firmados.
Cómo funciona el proceso paso a paso
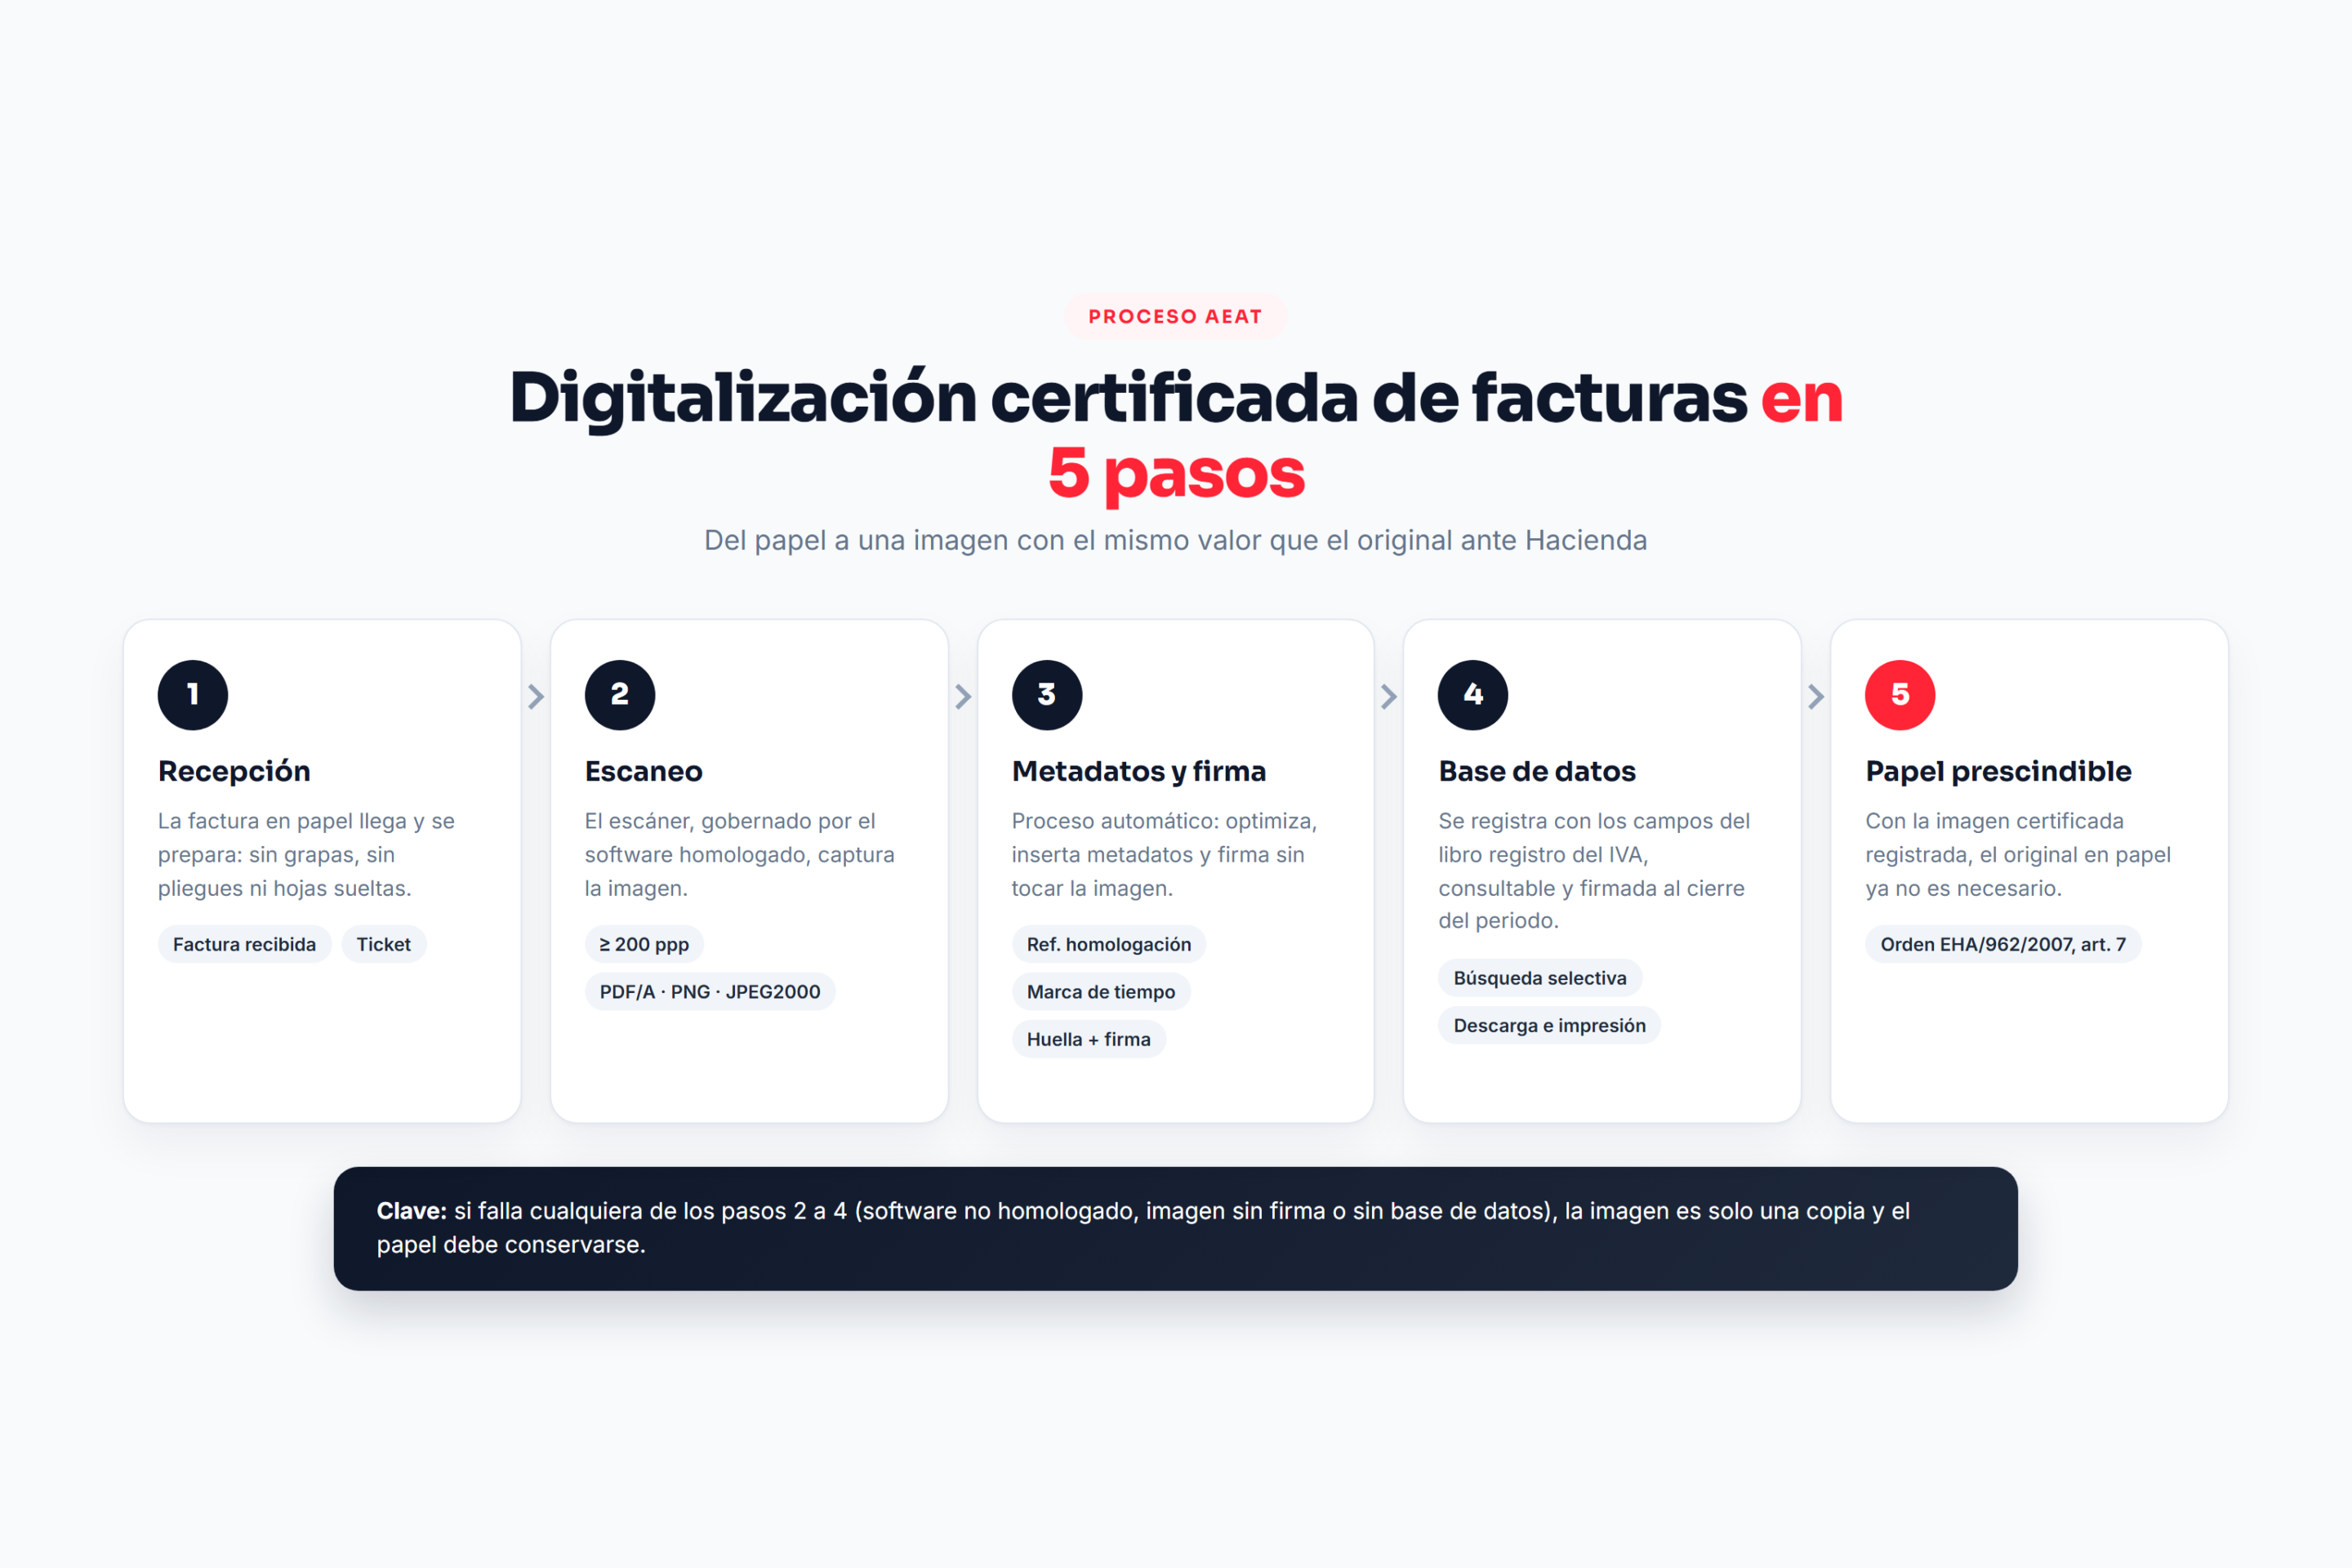
Visto desde la oficina, el circuito de la digitalización certificada de facturas tiene cinco etapas. Primero se recibe la factura en papel y se prepara (sin grapas, sin pliegues). Después el escáner, gobernado por el software homologado, captura la imagen a 200 ppp o más. A continuación el programa optimiza la imagen, le inserta los metadatos y la firma de forma automática. Luego registra la factura en la base de datos documental con sus datos fiscales. Solo cuando la imagen está firmada y registrada se puede destruir el original.
Para hacerse una idea del volumen: un despacho que gestiona 40 clientes con unas 150 facturas en papel al mes por cliente mueve 6.000 hojas mensuales. Con un proceso certificado, esas hojas dejan de ocupar estanterías al cabo de pocos días; con un escaneo simple, hay que guardarlas igualmente durante años. La captura previa también importa: elegir bien qué dispositivo, resolución y formato usar al escanear evita repeticiones, aunque un escáner bien configurado no convierte por sí solo un PDF en certificado.
Digitalización simple vs certificada: qué cambia
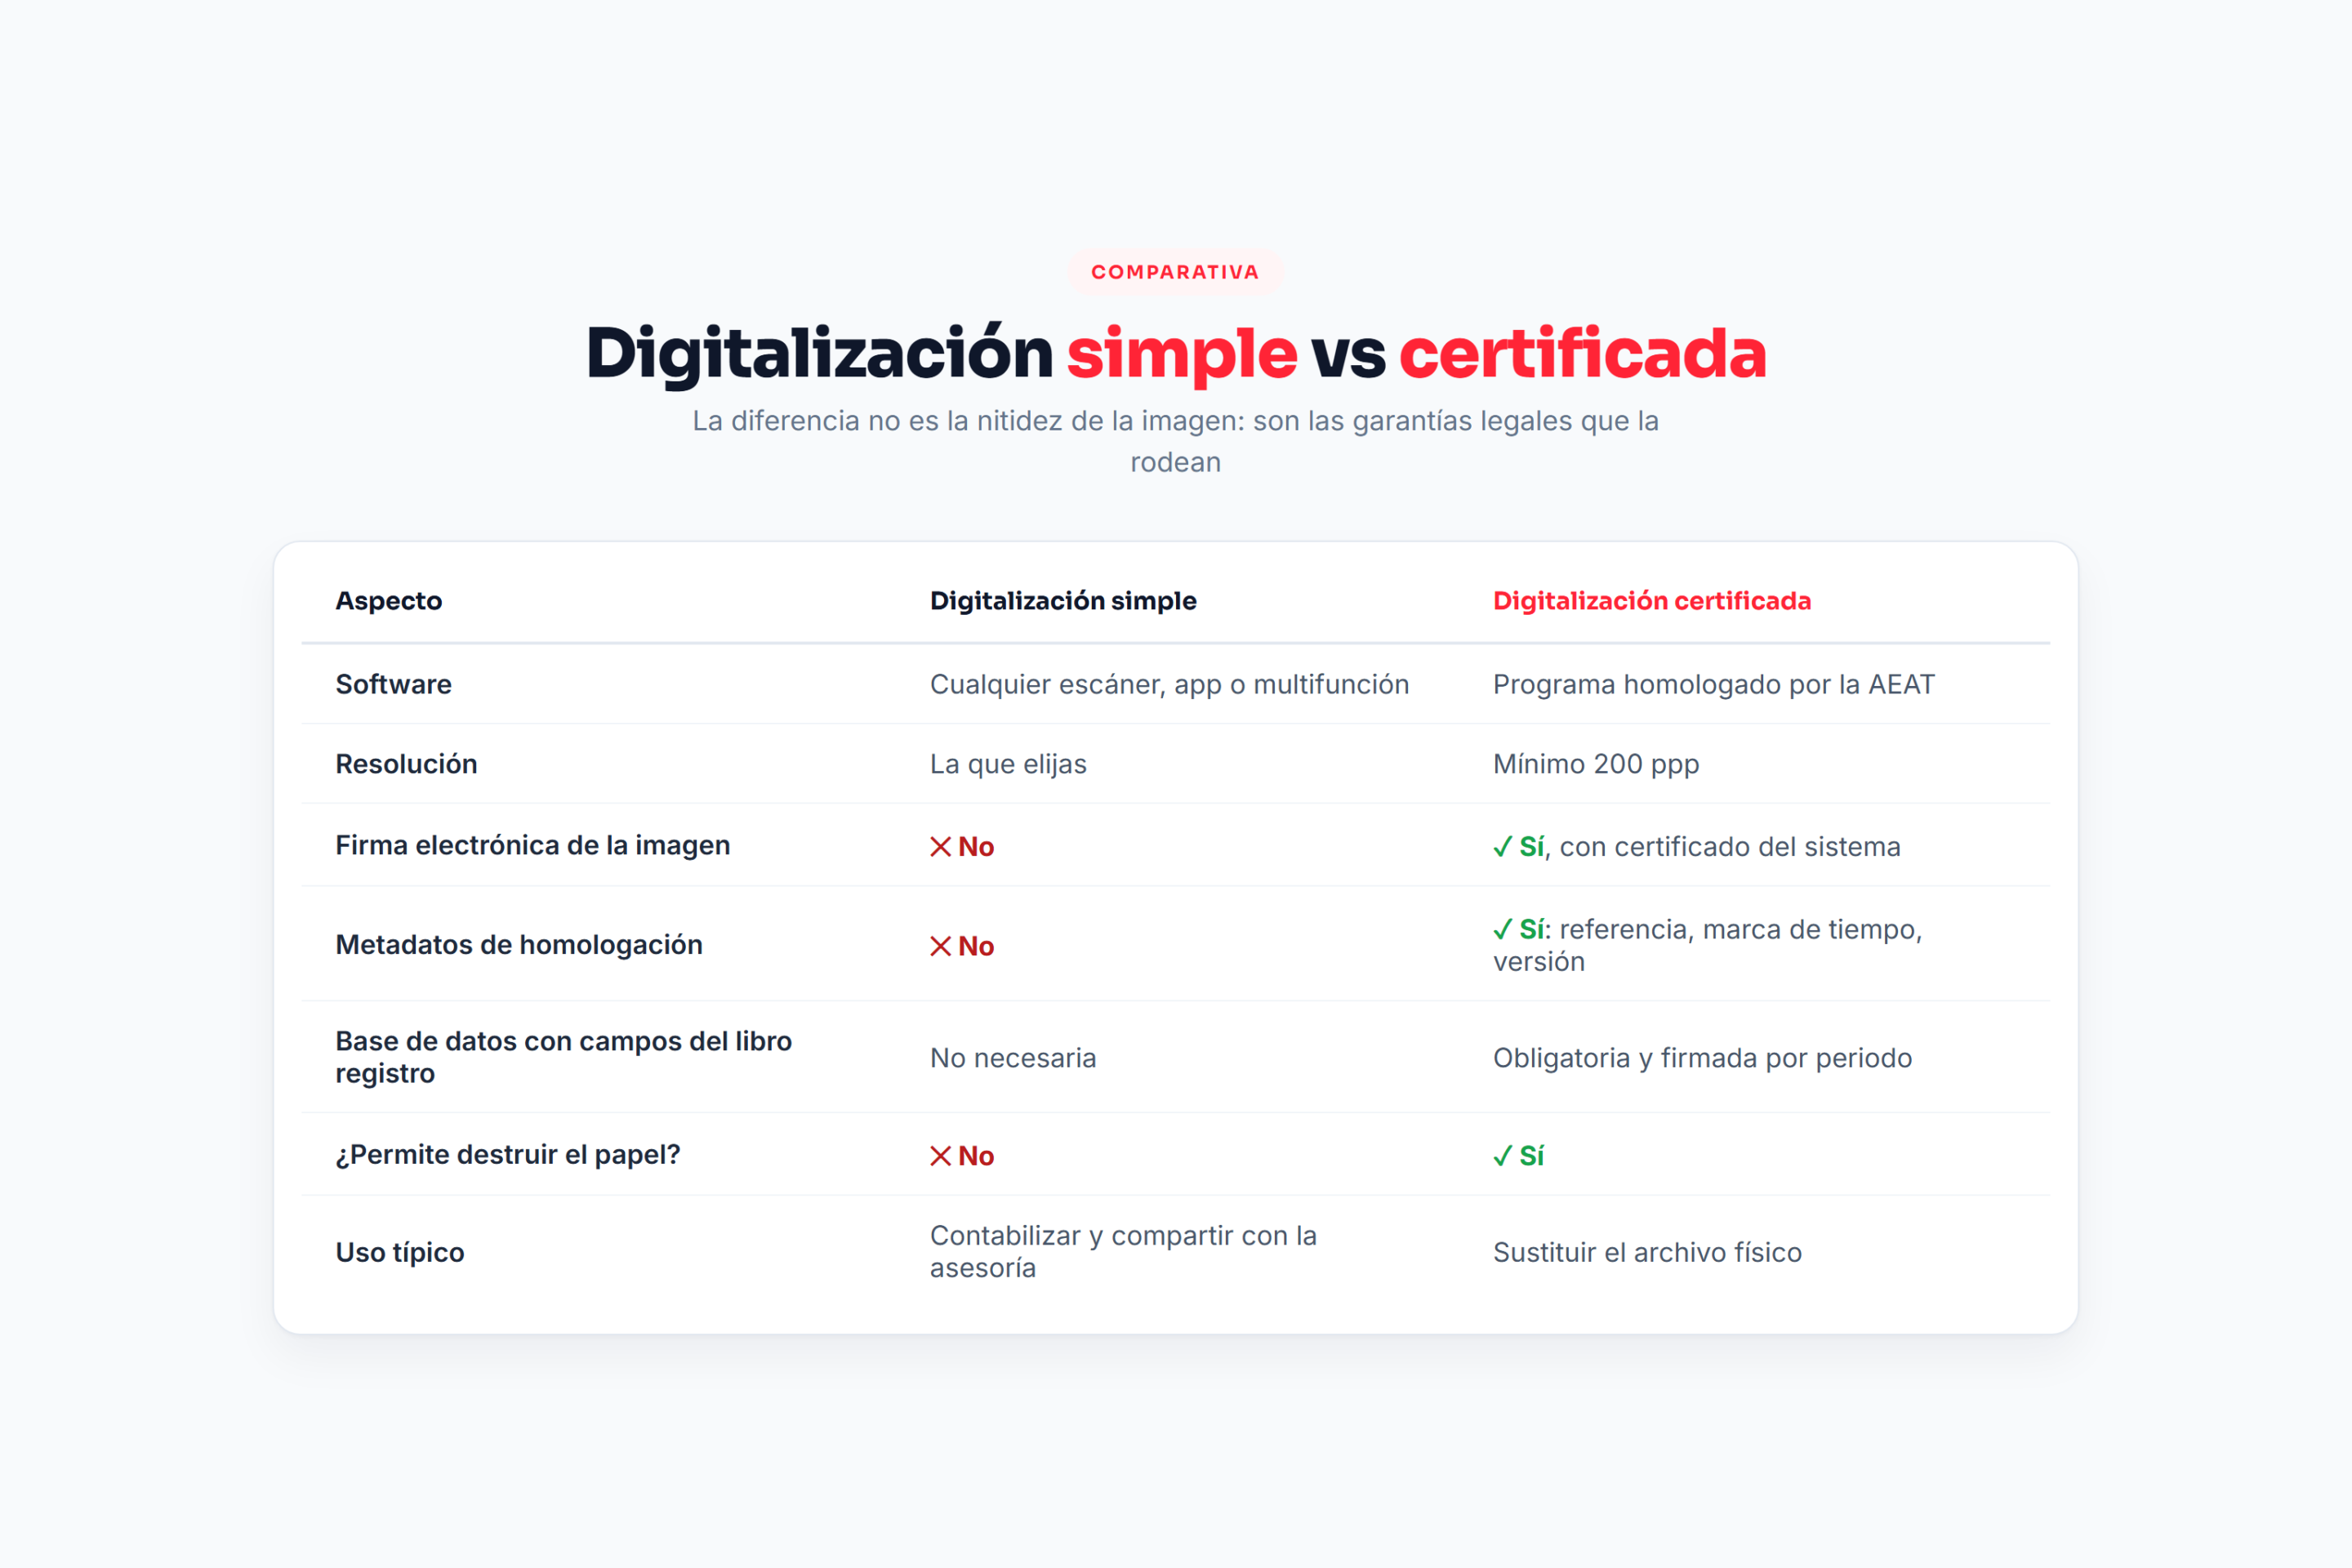
La diferencia no está en la calidad de la imagen, sino en las garantías legales que la rodean. Esta tabla resume lo que cambia entre escanear «a secas» y aplicar la digitalización certificada de facturas:
| Aspecto | Digitalización simple | Digitalización certificada |
|---|---|---|
| Software | Cualquier escáner, app o multifunción | Programa homologado por la AEAT |
| Resolución | La que elijas | Mínimo 200 ppp |
| Firma electrónica de la imagen | No | Sí, con certificado del sistema |
| Metadatos de homologación | No | Sí (referencia, marca de tiempo, versión) |
| Base de datos con campos del libro registro | No necesaria | Obligatoria y firmada por periodo |
| ¿Permite destruir el papel? | No | Sí |
| Uso típico | Contabilizar, compartir con la asesoría | Sustituir el archivo físico |
Las dos son útiles y no se excluyen. Muchas empresas escanean de forma simple para trabajar más rápido y siguen guardando el papel; otras dan el paso a la digitalización certificada de facturas cuando el archivo físico empieza a costar espacio y horas de búsqueda.
Cuánto tiempo hay que conservar las facturas
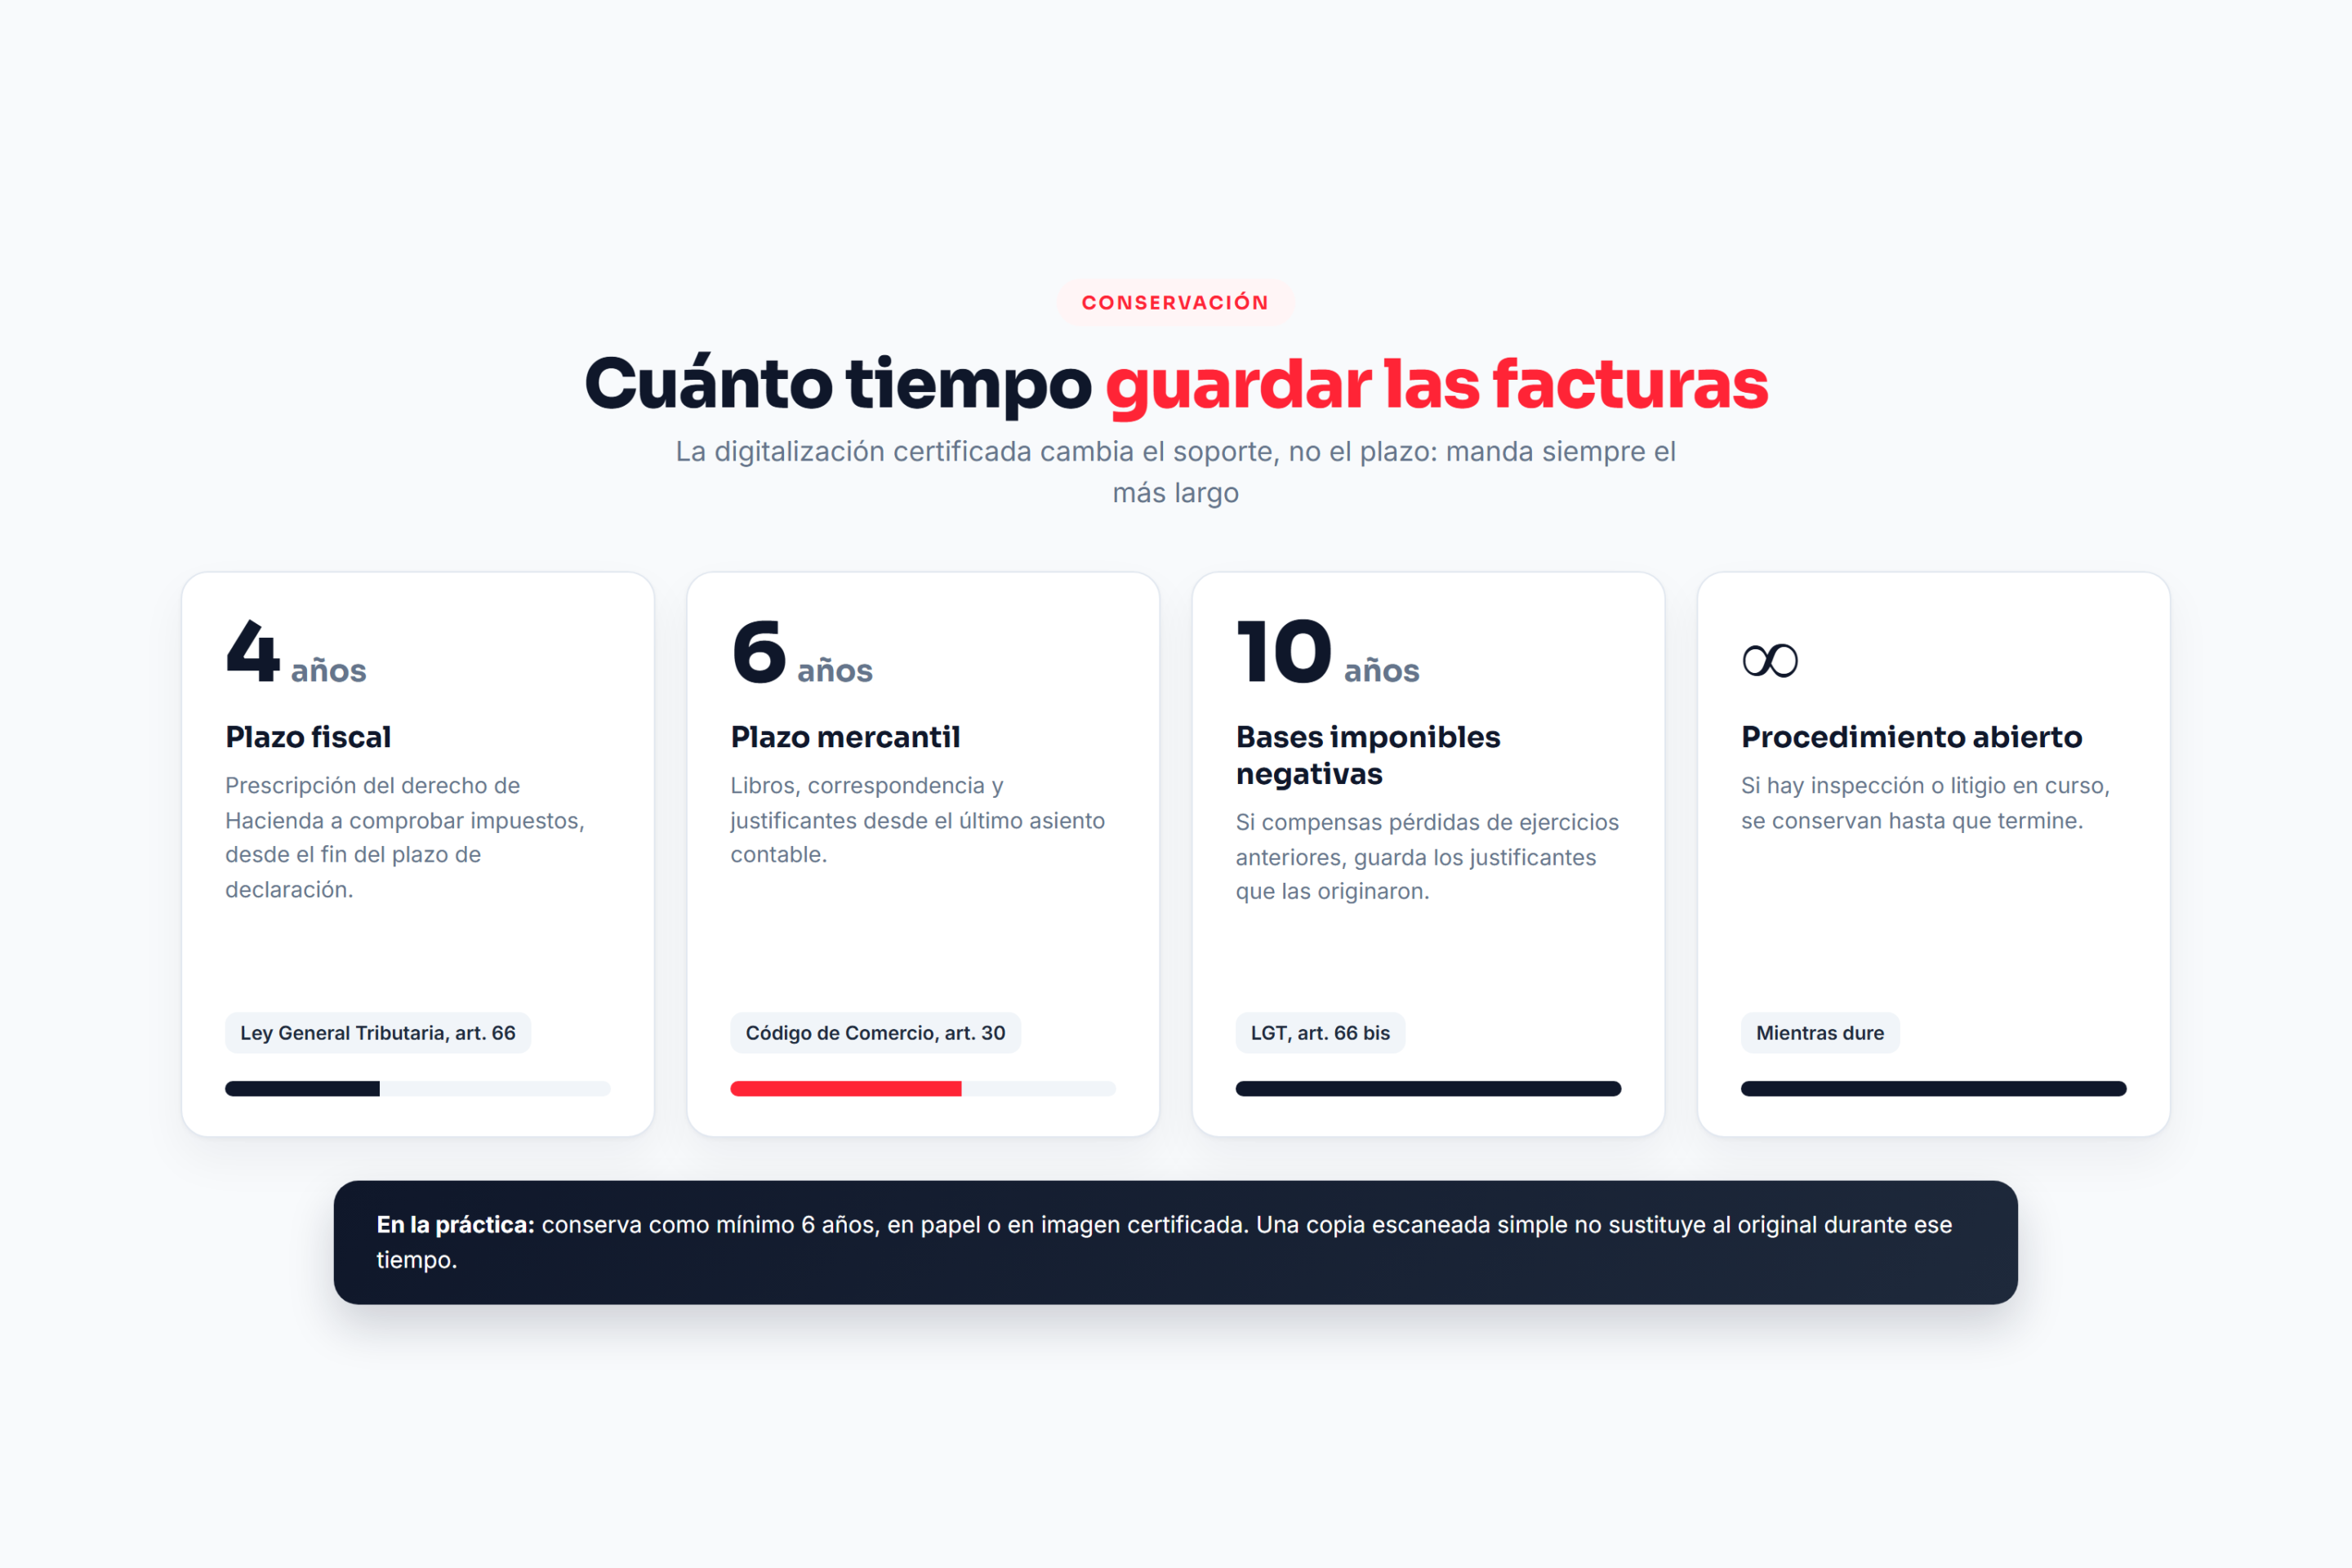
La digitalización certificada de facturas cambia el soporte, no el plazo. Las facturas se conservan en papel o en imagen certificada durante el tiempo que marcan dos normas distintas, y manda la más larga:
- 4 años a efectos fiscales: es el plazo de prescripción del artículo 66 de la Ley General Tributaria, contado desde el día siguiente al fin del plazo para presentar la declaración del impuesto correspondiente.
- 6 años a efectos mercantiles: el artículo 30 del Código de Comercio obliga a conservar libros, correspondencia y justificantes durante seis años desde el último asiento.
- Hasta 10 años si compensas bases imponibles negativas: la Administración puede comprobar esas bases durante ese periodo, así que conviene guardar los justificantes que las originaron.
- Mientras dure un procedimiento: si hay una inspección o un litigio abierto, se conservan hasta que termine.
Si destruyes el papel antes de tiempo sin certificación, el riesgo no es una multa por «no escanear bien», sino no poder justificar un gasto o un IVA deducido cuando Hacienda lo pida.
Errores comunes antes de destruir el papel
En el día a día de las pymes y los despachos se repiten los mismos fallos:
- Dar por certificado cualquier PDF porque «se ve perfecto». La nitidez no sustituye a la homologación ni a la firma.
- Usar un programa homologado pero guardar las imágenes fuera de su base de datos, sin los campos del libro registro.
- Destruir el papel de facturas que entraron antes de implantar el procedimiento certificado: esas no se pueden «certificar» a posteriori con una copia simple.
- Externalizar el escaneo sin comprobar que el prestador usa software homologado y que firma con el certificado correcto.
- Olvidar que la factura electrónica original (XML o PDF recibido por correo) ya es el original y no necesita digitalizarse.
Antes de vaciar una sola estantería, conviene revisar con la asesoría qué periodos están cubiertos por la digitalización certificada de facturas y cuáles no.
Escanear para contabilizar no es lo mismo que certificar
La mayoría de empresas escanea facturas por un motivo más inmediato que el archivo: dejar de teclearlas. Ahí entra la lectura automática de documentos con OCR e IA, que extrae proveedor, CIF, fecha, bases e IVA de la imagen y propone el asiento. Es un objetivo distinto al de la digitalización certificada de facturas: el OCR busca datos para contabilizar; la certificación busca que la imagen valga como original.
Para el primer objetivo, lo que importa es la captura y la revisión. Si trabajas con fotos del móvil, una app que fotografía la factura y se la envía al asesor resuelve la entrada; en un despacho con muchos clientes, un enlace de subida propio para cada cliente evita el caos de correos y mensajes. Y antes de que el dato llegue al programa contable, merece la pena repasar los controles que conviene hacer antes de pasar una factura escaneada al asiento.
Si tu duda es si ese escaneo te permite tirar el papel, la respuesta depende de que el programa concreto figure como homologado en la AEAT; compruébalo siempre antes. Si lo que buscas es contabilizar sin teclear, puedes ver cómo se organiza la captura y la contabilización de facturas en una asesoría con Vertebra Gestoría. Y a medio plazo, a medida que avance el calendario de la factura electrónica entre empresas, cada vez llegará menos papel que digitalizar.
Preguntas frecuentes
¿Puedo destruir las facturas en papel después de escanearlas?
Solo si las has digitalizado con un procedimiento certificado: software homologado por la AEAT, imagen de al menos 200 ppp firmada electrónicamente y registro en una base de datos documental consultable. Si las escaneaste con una app o una multifunción corriente, el original sigue siendo el papel y debes conservarlo durante el plazo legal.
¿Qué software sirve para la digitalización certificada de facturas?
Solo los programas que la Agencia Tributaria ha homologado tras revisar la declaración responsable, la documentación técnica, el plan de calidad y una auditoría informática independiente. La AEAT publica los programas homologados en su sede electrónica y cada imagen certificada lleva como metadato la referencia de homologación, así que puedes comprobarlo antes de contratar.
¿Cuánto tiempo tengo que guardar las facturas?
Como mínimo cuatro años a efectos fiscales, por el plazo de prescripción de la Ley General Tributaria, y seis años a efectos mercantiles según el Código de Comercio. Si compensas bases imponibles negativas, conviene guardar los justificantes hasta diez años. La digitalización certificada cambia el soporte, pero no acorta ninguno de estos plazos.
¿La digitalización certificada tiene algo que ver con VeriFactu?
No. VeriFactu regula los programas que emiten facturas, se acredita con una declaración responsable del fabricante y su obligación está aplazada a 2027. La digitalización certificada regula cómo conservar en imagen las facturas recibidas en papel y exige una homologación expresa de la AEAT. Un programa puede cumplir una norma y no la otra.
¿Puede hacer la digitalización certificada mi asesoría?
Sí, la norma permite que la haga un prestador de servicios de digitalización en nombre de la empresa, siempre con software homologado y con el certificado correspondiente. Aun así, la obligación de conservar las facturas y de facilitarlas a Hacienda sigue siendo de la empresa, así que conviene dejar por escrito quién custodia la base de datos.
Conclusión
La digitalización certificada de facturas es la única vía legal para sustituir el archivo en papel por imágenes con valor ante la AEAT. Requiere software homologado, imágenes de 200 ppp firmadas y una base de datos documental consultable, y no acorta los plazos de conservación de cuatro y seis años. Para contabilizar basta con un buen escaneo y un OCR con revisión; para destruir el papel, hace falta certificar. Si quieres ordenar tu circuito de facturas, solicita una consulta gratuita y lo revisamos contigo.