Una factura con inversión del sujeto pasivo llega sin IVA porque quien debe declararlo es el cliente, no el proveedor. Al contabilizarla, el destinatario calcula la cuota, la registra como IVA repercutido y, en la parte que pueda deducir, como IVA soportado (autorrepercusión), y la declara en el modelo 303. Las facturas intracomunitarias funcionan igual, pero además se informan en el modelo 349.
En cualquier asesoría hay un momento del trimestre en el que alguien levanta la mano: «esta factura no lleva IVA, ¿la meto tal cual?». Suele ser la certificación de un subcontratista de obra, la licencia de un software irlandés o una compra de material a un proveedor alemán. Si se registra solo la base, el gasto cuadra con el pago, pero el modelo 303 y, en su caso, el 349 se quedan cojos.
El problema es que estas facturas son pocas y llegan mezcladas con cientos de facturas normales. Precisamente por eso se escapan: quien introduce documentos a ritmo de 30 segundos por factura no siempre se para a preguntarse por qué el total coincide con la base imponible. Y un error así no se queda en lo formal: no declarar las cuotas autorrepercutidas está sancionado, con prorrata cambia lo que se ingresa, y Hacienda cruza los datos del 349 con lo que declaran los proveedores europeos.
En esta guía repasamos cuándo te llega una factura con inversión del sujeto pasivo, cómo se contabiliza con ejemplos de asientos, qué cambia en una factura intracomunitaria y los seis errores que más vemos en despachos al registrarlas.
Qué es una factura con inversión del sujeto pasivo y cuándo te llega
En una operación normal, el proveedor repercute el IVA, lo cobra y lo ingresa en Hacienda. En la inversión del sujeto pasivo (ISP) ese papel se da la vuelta: el obligado a declarar el impuesto es el destinatario, que debe ser empresario o profesional. Por eso la factura con inversión del sujeto pasivo se emite sin cuota y, si el proveedor es español, debe incluir la mención «inversión del sujeto pasivo», como exige el artículo 6.1.m) del Reglamento de facturación. Un proveedor extranjero indicará «reverse charge» o la fórmula equivalente de su país.
Los supuestos están en el artículo 84.Uno.2º de la Ley del IVA publicada en el BOE. Estos son los que más aparecen en la contabilidad de una pyme o de los clientes de una asesoría:
- Obras de urbanización, construcción o rehabilitación subcontratadas: el subcontratista factura al contratista principal sin IVA.
- Entregas de inmuebles con renuncia a la exención, en ejecución de una garantía o dentro de un concurso de acreedores.
- Chatarra, desperdicios y materiales de recuperación, como metales férricos y no férricos.
- Teléfonos móviles, consolas, ordenadores portátiles y tabletas cuando el destinatario es revendedor o, si no lo es, cuando el importe de esos bienes en la misma factura supera 10.000 euros sin IVA. El proveedor debe emitir estas facturas en una serie especial.
- Oro sin elaborar o semielaborado de ley igual o superior a 325 milésimas, y plata, platino y paladio en determinados casos. El oro de inversión con renuncia a la exención tiene su propia regla en el artículo 140 ter.
- Operaciones de un proveedor no establecido en España a favor de una empresa española, incluidos los servicios de empresas europeas y extracomunitarias.
Ese último punto es el que conecta con las facturas intracomunitarias: casi todo lo que una empresa española compra a otra empresa de la UE acaba también con autorrepercusión, aunque por vías legales distintas.
Un matiz que se olvida a menudo: si el destinatario está en recargo de equivalencia o solo realiza operaciones exentas (una clínica, una aseguradora), también tiene que autoliquidar la cuota, pero lo hace en el modelo 309 y no la deduce. Para él, la factura con inversión del sujeto pasivo sí es un coste.
Cómo contabilizar una factura con inversión del sujeto pasivo paso a paso
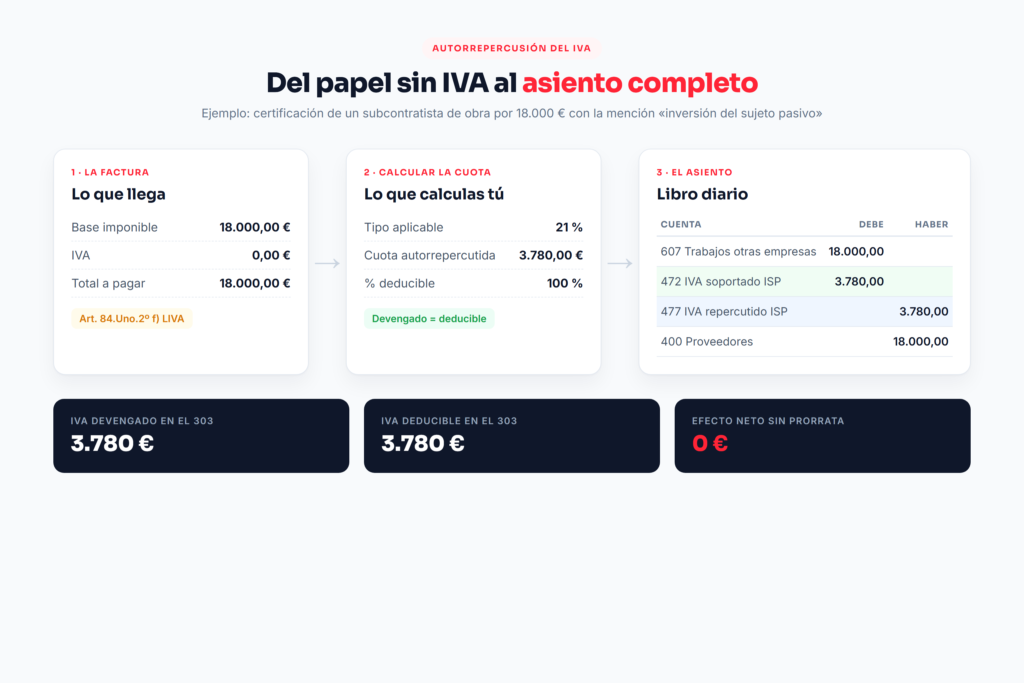
La lógica contable parte siempre del mismo punto: registras el gasto por la base imponible, la deuda con el proveedor por la base (menos la retención, si la hay) y, además, calculas tú el IVA que no viene en el papel. Esa cuota completa va al haber como IVA repercutido. En el debe, como IVA soportado, va la parte que puedas deducir. Si deduces el 100 %, es la misma cifra y el efecto en el resultado del modelo 303 es nulo, pero ambas tienen que aparecer.
El asiento de autorrepercusión
Muchos despachos crean subcuentas específicas, por ejemplo una 472 «IVA soportado por inversión del sujeto pasivo» y una 477 equivalente para el repercutido, separadas de las intracomunitarias. No lo exige el PGC, es práctica de despacho, pero facilita cuadrar el trimestre: el IVA devengado de cada bloque se compara con su casilla del 303, las bases intracomunitarias con el 349, y una factura con inversión del sujeto pasivo mal clasificada salta a la vista.
| Cuenta | Debe | Haber |
|---|---|---|
| 6xx Gasto o compra (o activo del grupo 2) | Base + cuota no deducible | |
| 472 H.P. IVA soportado (ISP) | Cuota deducible | |
| 477 H.P. IVA repercutido (ISP) | Cuota completa | |
| 400 Proveedores / 410 Acreedores | Base (menos retención, si la hay) |
Ejemplo: subcontrata de obra
Una constructora de Murcia recibe la certificación mensual de un subcontratista de albañilería, una sociedad sin retención, por 18.000 euros, sin IVA y con la mención «inversión del sujeto pasivo, art. 84.Uno.2º f) LIVA». Al contabilizar la factura con inversión del sujeto pasivo, la constructora anota 18.000 euros en la 607 «Trabajos realizados por otras empresas», calcula el 21 % (3.780 euros), lo carga en la 472 y lo abona en la 477, y reconoce una deuda de 18.000 euros con el proveedor. En el 303 del trimestre en que se devengue la obra (o se pague por anticipado), esos 3.780 euros aparecen como IVA devengado y como IVA deducible.
Si esa constructora aplicase prorrata general del 60 %, solo podría deducir 2.268 euros. Los 1.512 euros restantes se suman a la propia 607, que queda en 19.512 euros; la 472 recoge 2.268 y la 477 sigue en 3.780. Al cierre del ejercicio, la diferencia con la prorrata definitiva se regulariza en el último periodo. Si en vez de esto se registra solo la base, la empresa ingresa 1.512 euros de menos y deja el gasto corto: una deuda oculta con Hacienda que aflora con intereses y sanción.
Factura intracomunitaria: cómo contabilizarla y qué cambia
La factura intracomunitaria comparte el mecanismo de autorrepercusión con la factura con inversión del sujeto pasivo nacional, pero tiene requisitos propios: el comprador debe tener NIF-IVA dado de alta en el censo europeo; en bienes, el proveedor factura exento en su país, y en servicios, sin IVA y con la mención de inversión; y la operación se declara también en el modelo 349. Además de mirar si viene sin IVA, el contable tiene que comprobar si es bien o servicio y de dónde viene.
Compra de bienes a otro país de la UE
Una adquisición intracomunitaria de bienes (artículo 15 LIVA) se registra igual que el ejemplo anterior: compra en la 600, 601 o 602 según el destino (o en el inmovilizado si es un bien de inversión) por la base, 472 y 477 por la cuota del tipo español que corresponda al bien, y proveedor por la base. Si un distribuidor de Alicante compra a Alemania 6.500 euros de recambios, autorrepercute 1.365 euros al 21 %. Antes de comprar, conviene verificar en el censo VIES de la Comisión Europea que el NIF-IVA del proveedor es válido y que el tuyo también figura. En el 349 la operación va con la clave A. Ojo con la fecha: el IVA se devenga el día 15 del mes siguiente al inicio del transporte, o en la fecha de la factura si es anterior, y los pagos anticipados no lo adelantan.
Servicios de una empresa europea
Las licencias de software, la publicidad en plataformas o la consultoría facturada por una empresa establecida en otro Estado miembro se localizan en España cuando el cliente es empresario (artículo 69 LIVA). El destinatario aplica la inversión del sujeto pasivo del artículo 84.Uno.2º a), con el mismo asiento: contra la 410 «Acreedores por prestaciones de servicios» si es un gasto del ejercicio (publicidad, consultoría, suscripciones), o contra la 523 si se activa como inmovilizado, por ejemplo una licencia perpetua. En el 349 se declara con la clave I.
Y si el proveedor está fuera del territorio del IVA
Aquí entran los países de fuera de la UE y también Canarias, Ceuta y Melilla, que están fuera del territorio de aplicación del IVA. Un servicio de una empresa estadounidense o canaria también se autorrepercute por inversión del sujeto pasivo, pero no se informa en el 349 porque no es una operación intracomunitaria. Los bienes que llegan de esos territorios son importaciones: el IVA se liquida en la aduana mediante el DUA y la cuota se deduce en el 303. Las empresas que liquidan mensualmente pueden acogerse al IVA diferido y declarar ese IVA de importación en el propio 303. Una importación no se trata como una factura con inversión del sujeto pasivo.
ISP nacional, intracomunitaria e importación: comparativa
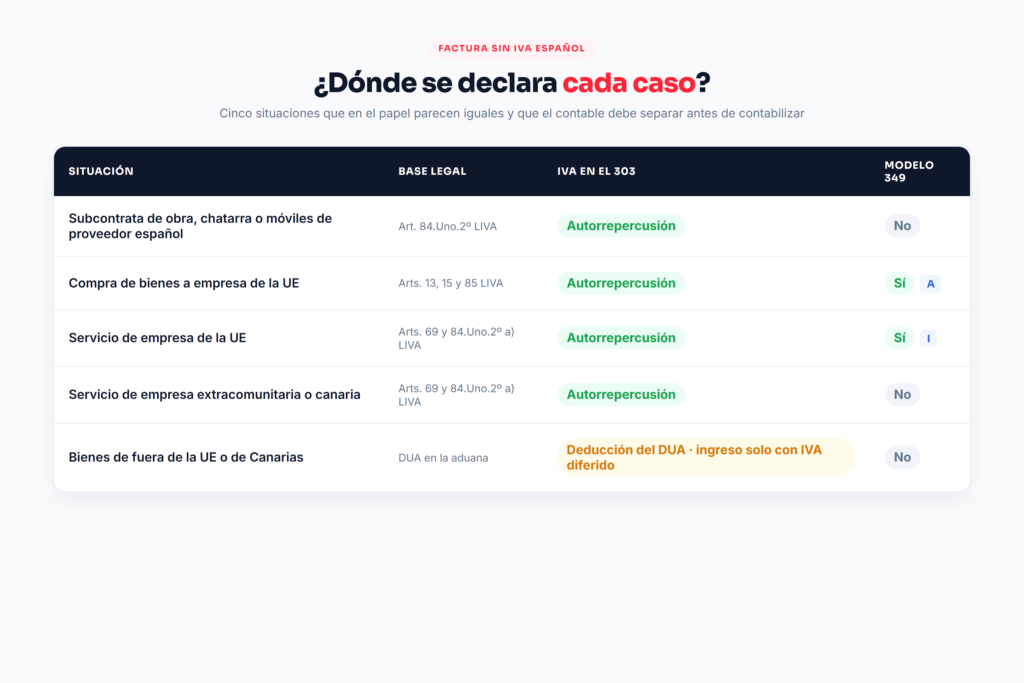
Tener a mano esta tabla evita la mayoría de los errores de clasificación. Las cinco situaciones parecen iguales en el papel (una factura sin IVA español), pero cada una se declara en un sitio distinto:
| Situación | Base legal | IVA en el 303 | ¿Modelo 349? |
|---|---|---|---|
| Subcontrata de obra, chatarra, móviles (proveedor español) | Art. 84.Uno.2º LIVA | Autorrepercusión | No |
| Compra de bienes a empresa de la UE | Arts. 13, 15 y 85 LIVA | Autorrepercusión | Sí, clave A |
| Servicio de empresa de la UE | Arts. 69 y 84.Uno.2º a) LIVA | Autorrepercusión | Sí, clave I |
| Servicio de empresa extracomunitaria o canaria | Arts. 69 y 84.Uno.2º a) LIVA | Autorrepercusión | No |
| Bienes de fuera de la UE o de Canarias | Importación (DUA) | Deducción del IVA del DUA; ingreso en el 303 solo con IVA diferido | No |
6 errores al contabilizar una factura con inversión del sujeto pasivo o intracomunitaria
Estos son los fallos que más se repiten cuando revisamos la cola de facturas de un despacho. Ninguno es exótico: todos nacen de tratar como normal una factura con inversión del sujeto pasivo o una intracomunitaria.
- Registrar solo la base. El gasto cuadra con el pago, pero falta el IVA devengado y el deducible. Aunque el 303 salga con el mismo resultado si deduces el 100 %, no consignar las cuotas autorrepercutidas está tipificado como infracción en la Ley del IVA, con multa proporcional a la cuota, y con prorrata además ingresas de menos.
- Aceptar IVA español cuando tocaba inversión. Si el subcontratista repercute un 21 % que no correspondía, esa cuota no es deducible por haberse repercutido indebidamente. Lo correcto es pedir una factura rectificativa, no deducirla «porque viene en la factura», y autoliquidar igualmente la inversión en su periodo.
- No mirar el NIF-IVA. Si el NIF-IVA de tu cliente no figura en el censo europeo porque no está dado de alta en el Registro de Operadores Intracomunitarios, el proveedor no puede aplicar la exención y factura con IVA de su país. Ese IVA extranjero no se deduce en el 303: es mayor gasto, salvo que se recupere por el procedimiento de devolución a no establecidos. Comprueba el alta antes de comprar.
- Mezclar ISP nacional e intracomunitaria. Una factura con inversión del sujeto pasivo de una subcontrata de obra declarada como adquisición intracomunitaria descuadra el 303 y mete en el 349 una operación que no existe.
- Olvidar la prorrata o la afectación parcial. Se autorrepercute el 100 %, pero solo se deduce el porcentaje que corresponda. Si compras a un proveedor europeo un turismo de uso mixto, en principio solo deduces el 50 %, y la cuota no deducible aumenta el coste del vehículo y se amortiza con él.
- Imputarla al trimestre equivocado. El IVA se declara en el periodo en que se devenga la operación, no cuando el cliente manda la foto de la factura a la asesoría. En las adquisiciones intracomunitarias de bienes, el devengo es el día 15 del mes siguiente al inicio del transporte o la fecha de la factura si es anterior (artículos 75.Uno.8º y 76 LIVA): un transporte iniciado el 20 de marzo con factura del 5 de abril se declara en el segundo trimestre.
Si quieres ver cómo encaja este control con el resto de la revisión previa, en nuestra guía sobre el control de facturas que entran dos veces tienes otro filtro que conviene pasar antes de exportar el lote, y en el artículo dedicado a la preparación del 303 trimestral verás dónde acaban estas cuotas autorrepercutidas.
Cómo detectar una factura con inversión del sujeto pasivo cuando entran cientos al mes
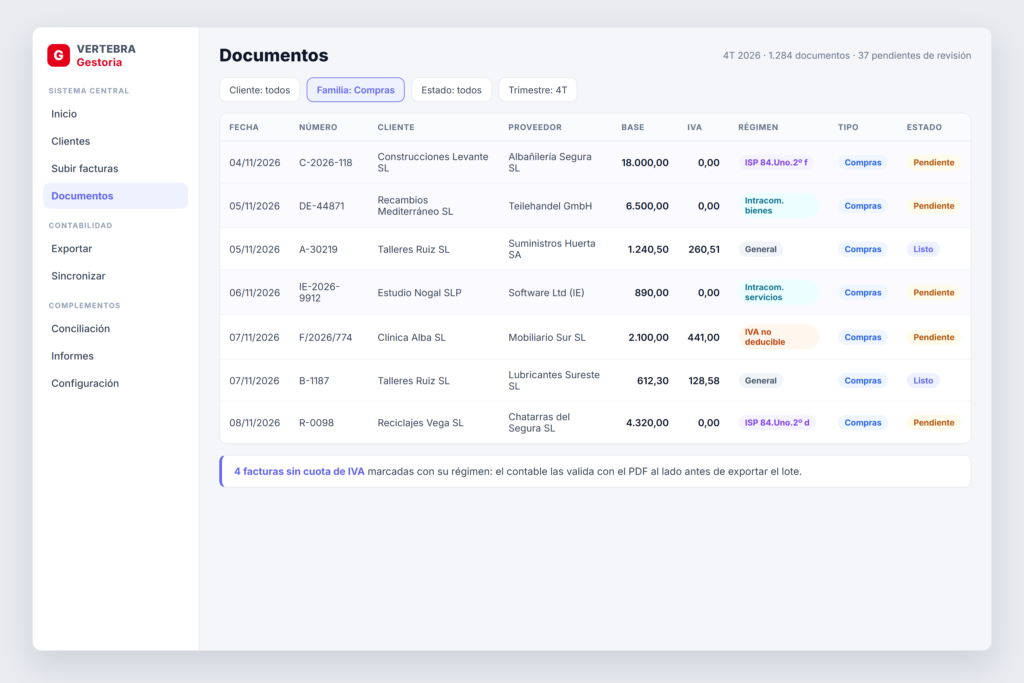
En una pyme con veinte facturas al mes, el contable reconoce a ojo cada factura con inversión del sujeto pasivo. En una asesoría con 5.000 facturas mensuales de 200 clientes, la factura con inversión del sujeto pasivo es una aguja en un pajar. Introducir a mano cada documento ronda los 30 segundos, unas 42 horas al mes para ese volumen, y la tentación de no pararse en las excepciones crece con la presión del cierre trimestral.
Lo que funciona es que la herramienta haga la primera criba: leer el documento, identificar la mención de inversión, el NIF-IVA extranjero o la ausencia de cuota, y marcar la factura con su régimen antes de que llegue a la persona que valida. Es el paso que describimos al explicar cómo pasar del papel escaneado al asiento contable. El contable deja de buscar excepciones y pasa a revisar las que el sistema ya le señala, decidiendo él el régimen final de cada factura con inversión del sujeto pasivo.
Después, el asiento con sus cuentas 472 y 477 tiene que llegar bien formado al programa contable del despacho. Cada programa tiene su forma de recibir las operaciones con autorrepercusión, como explicamos al detallar cómo llega ese asiento a NCS Contabilidad.
¿Por qué elegir Vertebra Gestión para implementar esto?
En Vertebra trabajamos con despachos que contabilizan miles de facturas al mes. VertebraGestoria lee cada documento con OCR e IA, reconoce intracomunitarias, inversión del sujeto pasivo, IVA no deducible y rectificativas, y las presenta marcadas para que el contable las valide con el PDF al lado antes de exportar el fichero a su programa contable. Si quieres ver cómo encaja en tu flujo, echa un vistazo a nuestra lectura de facturas pensada para despachos o contacta con nuestro equipo.
Preguntas frecuentes
¿Qué tiene que poner una factura con inversión del sujeto pasivo?
Además de los datos habituales, debe indicar la base imponible sin cuota de IVA y la mención «inversión del sujeto pasivo», según el artículo 6.1.m) del Reglamento de facturación. Es recomendable citar también el supuesto concreto del artículo 84.Uno.2º de la Ley del IVA para facilitar la revisión del cliente.
¿La inversión del sujeto pasivo me hace pagar más IVA?
No. Si deduces el 100 %, el devengado y el deducible se compensan en el mismo modelo 303. Con prorrata o IVA no deducible, el coste es el mismo que con una factura normal: en lugar de pagarle ese IVA al proveedor, lo ingresas en el 303, y la parte no deducible aumenta el gasto o el valor del activo. En recargo de equivalencia o con actividad exenta, la cuota se ingresa en el modelo 309.
¿Qué diferencia hay entre una factura intracomunitaria y una con inversión del sujeto pasivo?
Ambas se contabilizan con autorrepercusión, pero la intracomunitaria procede de un proveedor de otro país de la UE, requiere que el comprador tenga NIF-IVA en el censo europeo y se declara también en el modelo 349. La inversión del sujeto pasivo nacional, como la de una subcontrata de obra, solo se declara en el modelo 303.
¿Qué hago si el proveedor me cobra IVA y tenía que aplicar inversión?
Pide al proveedor una factura rectificativa. El IVA repercutido indebidamente no es deducible, así que no lo lleves a la 472: regístralo como saldo a reclamar al proveedor. Mientras tanto, contabiliza el gasto y autoliquida la inversión del sujeto pasivo en su periodo de devengo, sin esperar a la rectificativa.
¿Las compras a proveedores de fuera de la UE se contabilizan igual?
Depende. Los servicios de empresas extracomunitarias (y de Canarias, Ceuta o Melilla) sí se autorrepercuten por inversión del sujeto pasivo, pero no van al modelo 349. Los bienes son importaciones: el IVA se paga en la aduana con el DUA y se deduce en el 303, salvo que la empresa liquide mensualmente y esté acogida al IVA diferido.
Conclusión
Una factura con inversión del sujeto pasivo o una factura intracomunitaria no es difícil de contabilizar: el gasto por la base, la cuota autorrepercutida en la 477, la parte deducible en la 472 y la operación declarada en el modelo correcto. Lo difícil es reconocer cada factura con inversión del sujeto pasivo a tiempo entre cientos de facturas normales y no caer en los seis errores de siempre. Si tu despacho quiere que esas excepciones lleguen ya señaladas al contable, solicita una consulta gratuita.