El OCR contable ayuda a transformar los datos de una factura en una propuesta de asiento. Pero que el texto se haya leído bien no significa que la cuenta, los impuestos o el periodo sean correctos. Esta guía reúne 7 controles esenciales para revisar la propuesta antes de aprobarla y enviarla al programa contable.
Si buscas la explicación de la lectura automática, los formatos admitidos y una demostración del programa, empieza por nuestra guía principal de OCR facturas. Aquí nos centramos en la decisión del profesional: qué comprobar, qué corregir y cuándo dejar un documento pendiente.
El objetivo es que el tiempo recuperado en introducción de datos no se pierda después corrigiendo asientos. Un importe bien leído puede pertenecer a otra empresa; una factura que cuadra puede estar duplicada. Revisar con un orden común permite detectar ambos casos.
OCR contable: distingue lectura, propuesta y aprobación
Conviene separar tres resultados. Leer es extraer los campos del documento. Proponer es asociarlos a una estructura contable. Aprobar es aceptar esa propuesta tras comprobarla. El OCR contable puede facilitar los dos primeros; el procedimiento del despacho debe dejar claro quién asume el tercero.
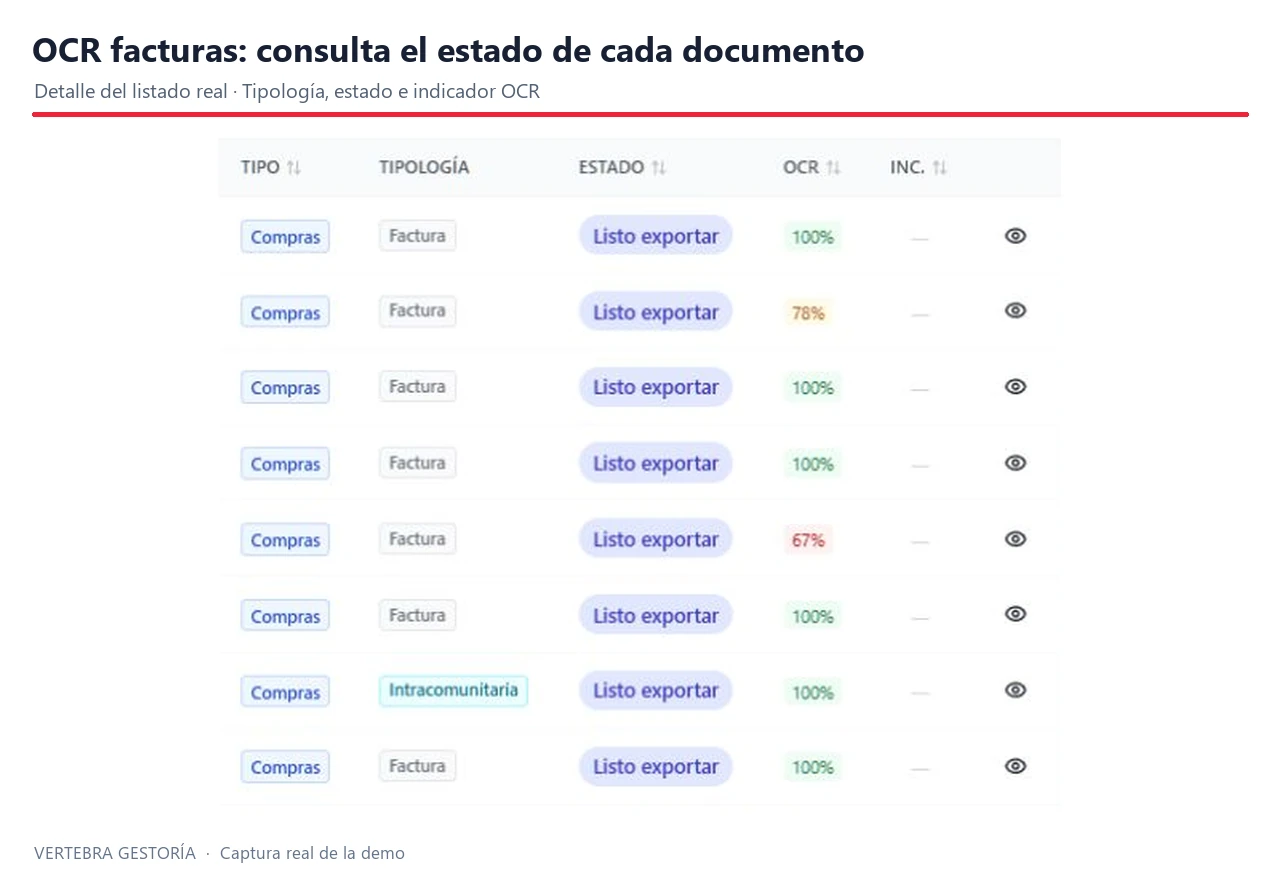
Una confianza alta en el reconocimiento no demuestra que un gasto sea deducible ni que la cuenta elegida describa la operación. La lectura y el criterio contable resuelven problemas distintos. Guarda la relación entre factura original, corrección y asiento para poder reconstruir lo ocurrido.
Antes de revisar un lote, acuerda qué incidencias se corrigen durante la revisión y cuáles se consultan. Una cifra mal leída puede contrastarse con el original; una operación poco clara exige información adicional. No rellenes por intuición lo que el documento no permite confirmar.
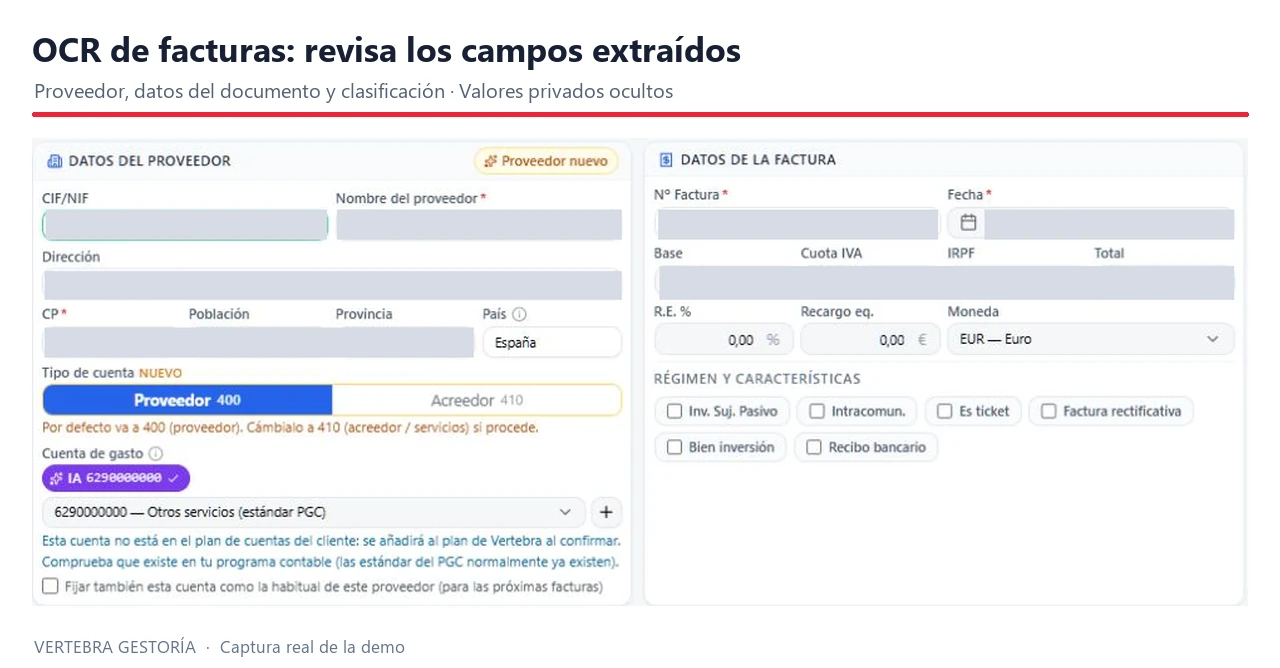
Los 7 controles esenciales del asiento propuesto
1. Empresa, proveedor e identidad del documento
Comprueba que la factura corresponde al cliente seleccionado y que el proveedor coincide con su ficha. Contrasta identificador fiscal, número y serie; dos empresas con nombres parecidos no son intercambiables. En el OCR contable, una asociación errónea puede afectar al resto del lote aunque los importes estén bien.
2. Posibles duplicados
Revisa número, proveedor, fecha e importe frente a documentos ya registrados. La misma factura puede llegar por correo y por fotografía. Una coincidencia merece comprobación, pero no demuestra por sí sola una duplicidad: existen facturas periódicas con importes iguales. Antes de excluir un documento, verifica la operación.
3. Fechas y periodo de contabilización
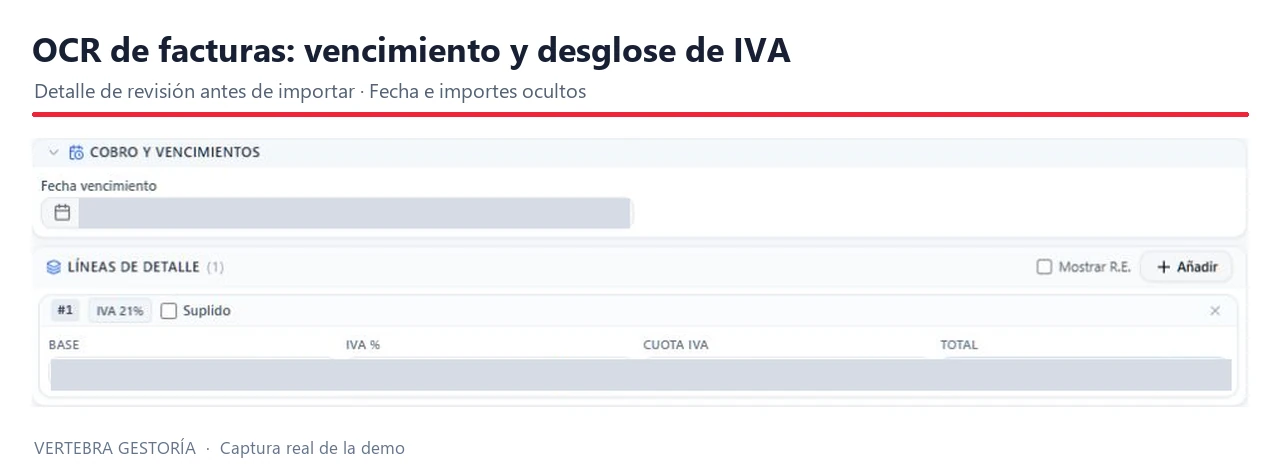
Distingue la fecha de expedición, la de la operación cuando figure y el vencimiento. Confirma el periodo en el que se va a registrar según el criterio aplicado por el profesional. Si un documento llega después del cierre, déjalo identificado para decidir su tratamiento; no cambies una fecha solo para hacerla encajar.
4. Bases, cuotas y total
Contrasta cada base y cuota con la factura, especialmente cuando incluye varios tipos, descuentos, retenciones o recargos. Comprueba el total teniendo en cuenta los conceptos presentes. El OCR contable debe ayudarte a localizar diferencias; no debe convertir un descuadre en una cifra aparentemente válida.
Ejemplo aritmético simplificado: si el documento muestra una base de 100 €, una cuota de 21 € y ningún otro concepto, el total debe ser 121 €. Si se han leído 127 €, revisa el original. El ejemplo comprueba una suma; no determina el impuesto aplicable a una operación.
5. Cuenta de gasto y contrapartida
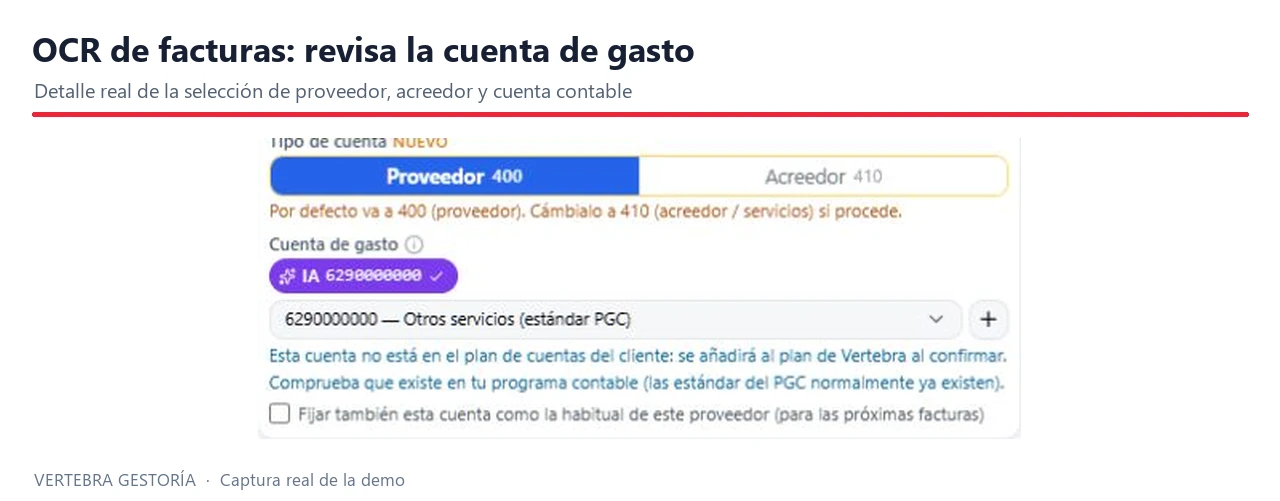
Comprueba que la cuenta propuesta corresponde a la naturaleza de la operación y al plan contable del cliente. Un mismo proveedor puede facturar conceptos diferentes. Evita aprobar una cuenta únicamente porque fue la utilizada la vez anterior; verifica también la contrapartida y los desgloses necesarios.
6. Equilibrio y detalle del asiento
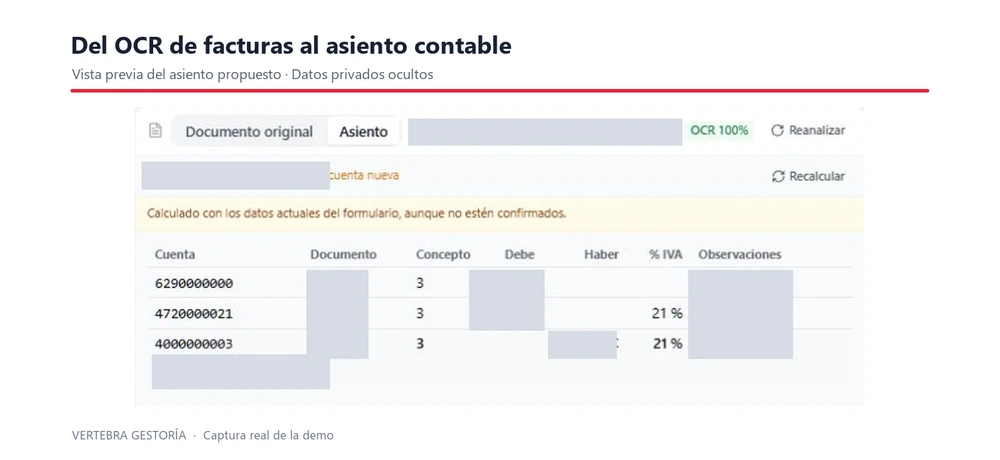
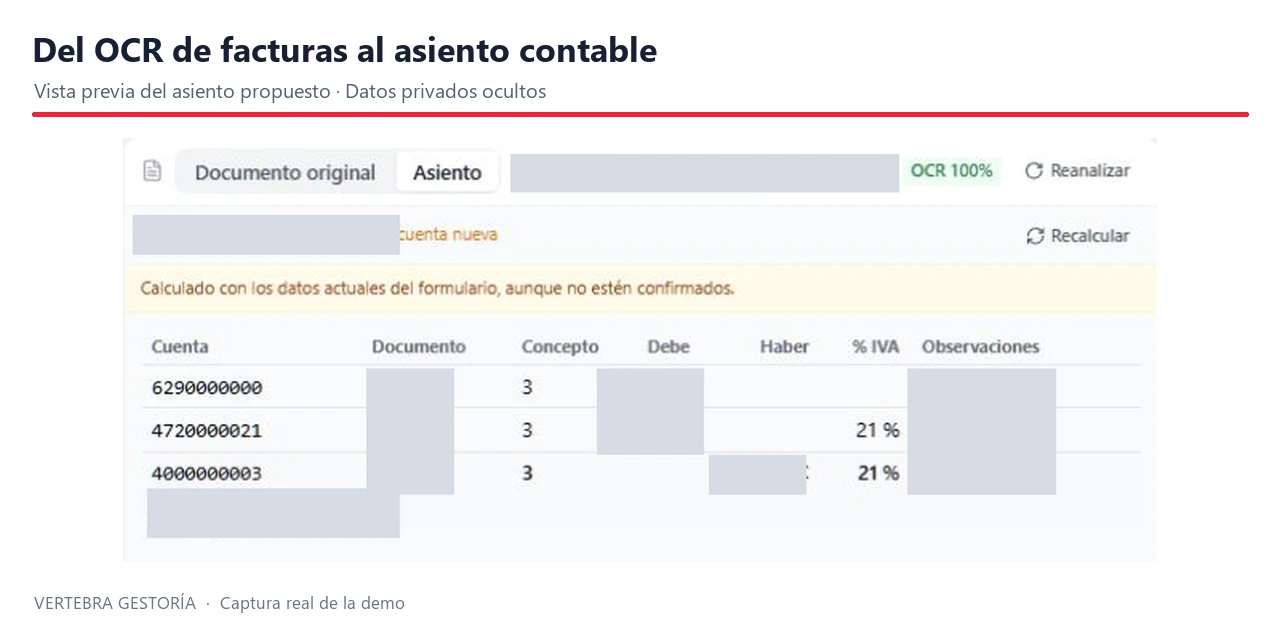
Contrasta debe y haber, cuentas e importes de la vista previa. Que el asiento esté equilibrado es una comprobación necesaria, pero no acredita que su contenido sea correcto. Una asignación a una cuenta equivocada puede mantener el equilibrio. Revisa tanto la suma como el significado de las líneas.
7. Aprobación y trazabilidad
Deja constancia de quién revisó, qué se corrigió y qué documento respalda el asiento, mediante las funciones disponibles o un registro complementario del despacho. Evita que una incidencia sin resolver se mezcle con documentos aprobados. Si no existe esa separación en el programa, defínela en el procedimiento de trabajo.
Qué hacer cuando el OCR contable detecta una incidencia
La respuesta depende del problema. No conviene tratar igual una imagen ilegible que una duda sobre la clasificación de un gasto. Esta tabla propone un criterio de revisión para adaptar al despacho; no describe funciones automáticas garantizadas del software.
| Incidencia | Comprobación | Antes de continuar |
|---|---|---|
| Campo ilegible | Contrastar con el original y solicitar otra copia si hace falta. | No aprobar un dato que no se puede verificar. |
| Posible duplicado | Comparar identidad y operación con el documento registrado. | Confirmar si es repetición o una factura distinta. |
| Descuadre de importes | Revisar bases, cuotas, descuentos y otros conceptos. | Resolver la diferencia y volver a comprobar el asiento. |
| Cuenta o tratamiento dudoso | Consultar al responsable contable. | Documentar el criterio aplicado. |
Si el error estaba en la extracción, corrige el dato en el flujo de revisión y comprueba su efecto en la propuesta. Si la factura original parece incorrecta, no la arregles silenciosamente desde el asiento: solicita la aclaración correspondiente y conserva el motivo de la espera.
Del asiento aprobado al lote importado: cierra la comprobación
El trabajo del OCR contable no termina al preparar un fichero. Comprueba empresa, periodo, número de documentos y formato de destino. Después de importar, contrasta el resultado en el programa contable: un fichero generado y un lote aceptado son dos hitos diferentes.
Si la importación devuelve errores, identifica qué documentos entraron antes de repetirla. Reenviar el lote completo sin comprobarlo puede generar duplicados. Anota la referencia del lote, su resultado y los documentos pendientes. Los pasos concretos dependen del programa y de la integración configurada.
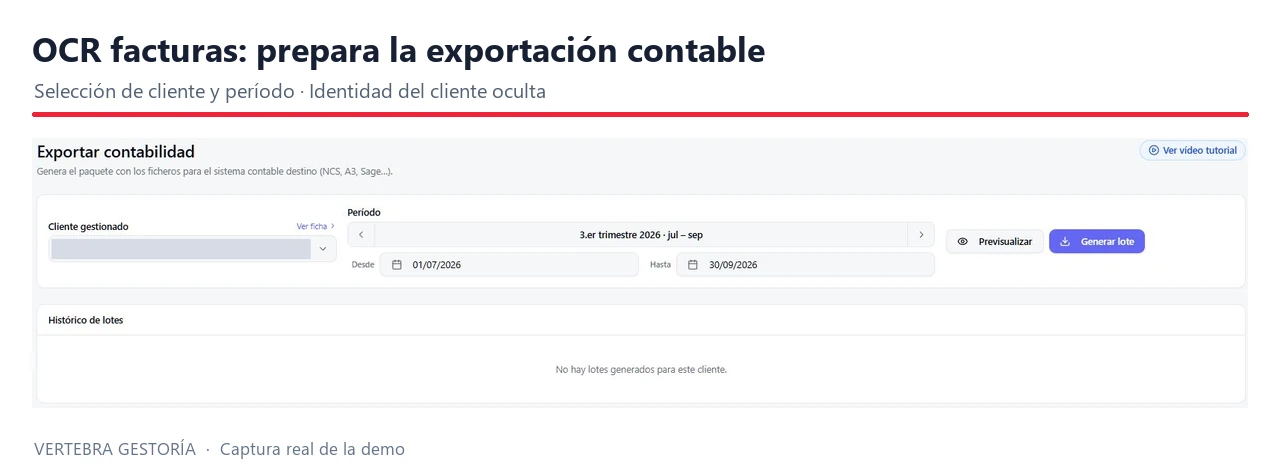
Para el procedimiento completo de carga y contabilización, consulta cómo contabilizar facturas automáticamente. Para la transferencia al programa de destino, utiliza la guía de importación contable.
Mide la calidad de la revisión, además de la velocidad
Registra documentos revisados, propuestas corregidas, incidencias pendientes y errores detectados después de importar. Mide el tiempo completo de revisión y resolución, no solo la lectura. Así puedes saber si tu OCR contable está reduciendo trabajo o trasladándolo a otra fase.
Ejemplo de cálculo: si en una prueba de 100 documentos se corrigen 8 propuestas, la proporción corregida es del 8 %. No equivale a una precisión del 92 % por campo: una propuesta puede contener varios campos y más de un error. Compara muestras semejantes y conserva el criterio de medición.
Prueba el OCR contable con los casos que realmente revisas
En una demostración de Vertebra para asesorías, comprueba la edición de campos, la cuenta propuesta, la vista previa y la exportación. Incluye documentos habituales y excepciones del despacho. La compatibilidad debe confirmarse para tu programa, versión y flujo de importación.
Preguntas frecuentes
¿Un asiento equilibrado ya está bien contabilizado?
No. El equilibrio comprueba que debe y haber coinciden, pero no confirma la cuenta, el periodo ni el tratamiento de la operación. Hay que contrastarlos con el documento y el criterio profesional.
¿Qué hago si el OCR contable propone una cuenta incorrecta?
Revisa la naturaleza de la operación y el plan contable del cliente. Corrige la propuesta y comprueba el asiento completo antes de aprobar. No des por hecho que todos los documentos del proveedor usan la misma cuenta.
¿Debo reenviar todo el lote si la importación falla?
Primero comprueba qué documentos se han aceptado y cuáles han fallado. Repetir la importación completa sin esa comprobación puede duplicar registros. Sigue el procedimiento del programa de destino.
Como referencia documental, consulta el contenido de las facturas que detalla la Agencia Tributaria. Para ver la lectura y revisión en pantalla, vuelve a la guía de OCR de facturas con demostraciones o consulta tu caso con Vertebra.