La devolución de recibos domiciliados ocurre cuando un cobro que tu empresa envía al banco del cliente por adeudo directo SEPA no llega a buen puerto: el banco lo rechaza antes del cargo o el cliente lo devuelve después. Casi siempre tiene una causa identificable (falta de saldo, cuenta cerrada, mandato inválido, desacuerdo) y la mayoría se puede prevenir.
Pasas la remesa de cuotas a principios de mes, ves el abono en el banco y das el mes por cobrado. Diez días después empiezan a aparecer cargos sueltos en el extracto: recibos que vuelven, cada uno con su comisión y con un código de cuatro letras que nadie en la oficina sabe interpretar. Alguien tiene que averiguar qué cliente es, por qué ha pasado y si se le vuelve a cobrar o se le llama primero.
En negocios que cobran cuotas recurrentes (gimnasios, academias, asesorías, mantenimientos, comunidades, distribución con clientes fijos) es normal que un pequeño porcentaje de recibos vuelva cada mes. El problema no es que ocurra, sino no saber por qué ocurre: cuando la devolución de recibos domiciliados se trata como mala suerte, el porcentaje crece, la tesorería se descuadra y la relación con el cliente se resiente. Este artículo explica qué la provoca, qué plazos tiene el cliente para devolver un recibo y qué puedes hacer para reducirla.
Qué es la devolución de recibos domiciliados y en qué se diferencia de un rechazo
Cuando cobras por domiciliación, tu empresa (el acreedor) envía al banco un fichero con los recibos del mes, la llamada remesa del Cuaderno 19, que hoy es un adeudo directo SEPA. Si no conoces bien ese circuito, merece la pena repasar primero cómo funciona el cobro automático con el Cuaderno 19, porque casi todas las devoluciones nacen de algo que pasó al preparar esa remesa.
En el lenguaje del esquema SEPA, cualquier recibo que no termina cobrado es una «operación R» (de reject, return, refund). En la práctica, en una pyme se habla de devolución de recibos domiciliados para todo, pero conviene distinguir tres momentos porque cada uno tiene una causa y una solución distinta:
- Rechazo: el banco no llega a cargar el recibo. Suele deberse a datos erróneos (IBAN mal formado, mandato sin referencia, fecha imposible) y lo detecta tu propio banco o el del cliente antes de la fecha de cobro.
- Devolución: el banco del cliente lo carga o intenta cargarlo y lo devuelve en los días siguientes por falta de saldo, cuenta cancelada o porque el cliente ha dado orden de no atender ese adeudo.
- Reembolso: el recibo se cobró bien, pero el cliente lo reclama a su banco dentro del plazo legal y el dinero sale de nuevo de tu cuenta, a veces semanas después.
- Anulación por tu parte: tú mismo retiras un recibo de la remesa antes de la fecha de cargo. No es una devolución, pero evita muchas.
Todos estos casos llegan con un código de motivo normalizado por el European Payments Council, el mismo en cualquier banco. Ese código es tu mejor herramienta: dice si el problema es tuyo (datos, mandato) o del cliente (saldo, desacuerdo), y por tanto qué hacer después.
Por qué me devuelven un recibo: las 7 causas más habituales
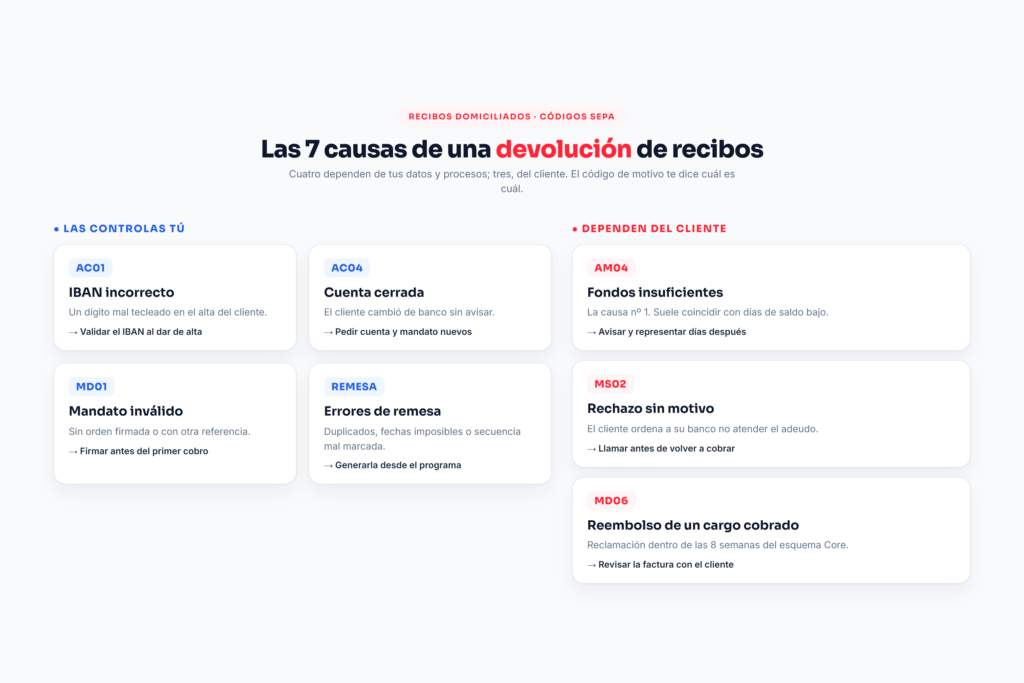
Si agrupas las devoluciones de recibos domiciliados de un año por código de motivo, casi siempre salen las mismas siete causas. La buena noticia es que cuatro de ellas dependen de tus datos y de tus procesos, no de la voluntad del cliente.
Causas técnicas y de datos (las que controlas tú)
- IBAN incorrecto o cuenta inexistente (código AC01). Un dígito mal tecleado al dar de alta al cliente basta. Se detecta antes del cargo y es un rechazo puro: el recibo ni siquiera llega a intentarse.
- Cuenta cerrada (AC04). El cliente cambió de banco y no te avisó. Es muy frecuente tras fusiones bancarias o cuando el cliente es un autónomo que separa cuentas personales y de negocio.
- Mandato inexistente, inválido o revocado (MD01). Sin una orden de domiciliación firmada y con su referencia única, el banco del deudor puede rechazar el recibo. También ocurre si usas una referencia de mandato distinta a la que se firmó o si el cliente revocó la autorización.
- Errores de remesa (fechas, duplicados, secuencia). Un recibo que se presenta dos veces, una fecha de cobro anterior al plazo mínimo de presentación o un primer adeudo marcado como recurrente generan rechazos que parecen aleatorios y no lo son.
Causas que dependen del cliente
- Fondos insuficientes (AM04). Es la causa número uno en casi cualquier sector. A menudo no es un cliente moroso, sino un cargo que coincide con días de saldo bajo, por ejemplo antes de que el cliente cobre su nómina o sus propias facturas.
- El cliente rechaza el recibo sin motivo (MS02). Ha dado orden a su banco de no atender ese adeudo. Puede ser un desacuerdo con la factura, una baja que no se tramitó o un importe que no esperaba.
- Reembolso de un cargo ya cobrado (MD06). El cliente pide a su banco que le devuelva un recibo que estaba autorizado. En el esquema básico tiene derecho a hacerlo sin dar explicaciones, como verás en el apartado de plazos.
Un patrón que se repite en las pymes: los códigos AM04 y MS02 se concentran en los recibos cuyo importe cambia sin aviso (una regularización, una subida de tarifa, un servicio extra). El cliente ve un importe que no reconoce y lo devuelve. Avisar antes del cargo resuelve buena parte de esa devolución de recibos domiciliados sin tocar nada más.
| Código | Qué significa | Quién lo provoca | Qué hacer |
|---|---|---|---|
| AC01 | IBAN incorrecto | Tu empresa (datos) | Corregir el IBAN con el cliente y volver a emitir |
| AC04 | Cuenta cerrada | Cliente (cambio de banco) | Pedir nueva cuenta y nuevo mandato |
| MD01 | Sin mandato o mandato inválido | Tu empresa (proceso) | Firmar mandato antes de volver a cobrar |
| AM04 | Fondos insuficientes | Cliente (saldo) | Avisar y representar unos días después |
| MS02 | Rechazo del cliente sin motivo | Cliente (desacuerdo) | Llamar antes de representar |
| MD06 | Reembolso de cargo autorizado | Cliente (reclamación) | Revisar la factura y hablar con el cliente |
Cuánto tiempo tiene un cliente para devolver un recibo domiciliado
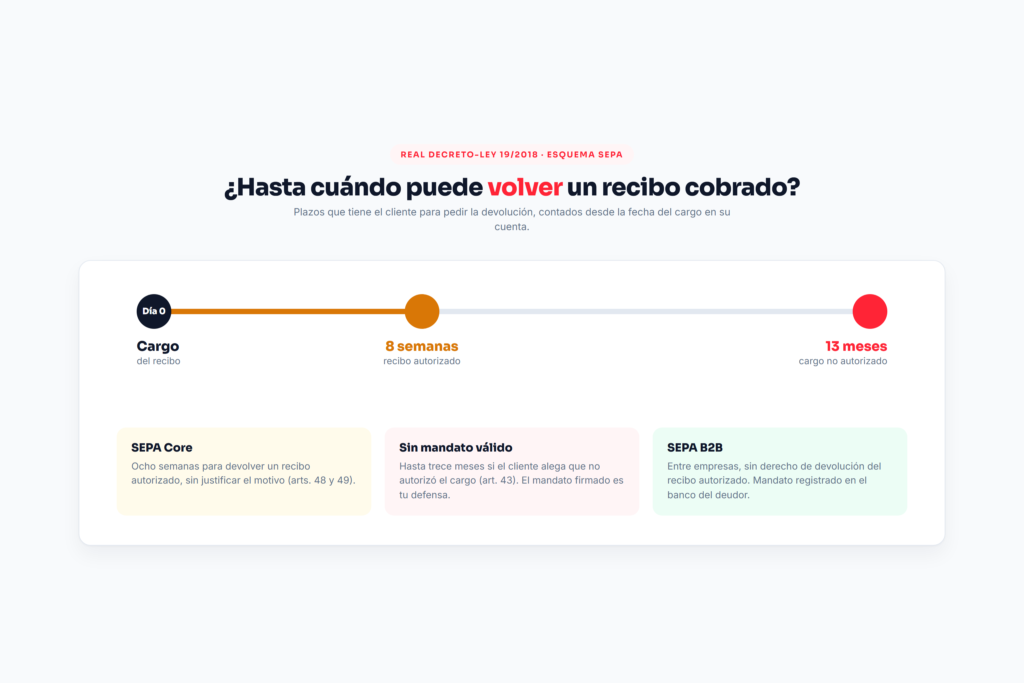
Esta es la pregunta que más inquieta a quien empieza a cobrar por domiciliación, porque un recibo cobrado no es un recibo definitivo. Los plazos vienen del Real Decreto-ley 19/2018 de servicios de pago y de las reglas del esquema SEPA:
- Ocho semanas desde el cargo para pedir la devolución de un recibo autorizado (artículos 48 y 49 del Real Decreto-ley). En el esquema SEPA básico (Core), el reglamento del esquema convierte ese derecho en incondicional: el cliente no tiene que justificar nada.
- Trece meses desde el cargo si el cliente alega que el cargo no estaba autorizado (artículo 43), por ejemplo porque no existe mandato firmado o no puedes aportarlo. Aquí el mandato es tu única defensa.
- Esquema B2B: entre empresas, el deudor renuncia al derecho de devolución de los recibos autorizados, a cambio de registrar previamente el mandato en su banco. El artículo 34 permite pactarlo así cuando el pagador no es consumidor ni microempresa.
La consecuencia práctica es clara. Si cobras a particulares, cada recibo puede volver hasta dos meses después, y la previsión de tesorería debe contarlo. Si cobras a empresas medianas con importes altos, el esquema B2B elimina casi todo el riesgo de reembolso, aunque exige más trámite al cliente. El repaso completo de los instrumentos está en la guía del estándar SEPA para pymes.
| Situación | SEPA Core (particulares y empresas) | SEPA B2B (solo empresas) |
|---|---|---|
| Recibo autorizado, cliente pide devolución | 8 semanas, sin justificar | No hay derecho de devolución |
| Recibo no autorizado (sin mandato) | Hasta 13 meses | Hasta 13 meses |
| Mandato registrado en el banco del deudor | No es necesario | Obligatorio |
| Pagador consumidor o microempresa | Sí | No admitido |
Qué hacer cuando te devuelven un recibo: paso a paso
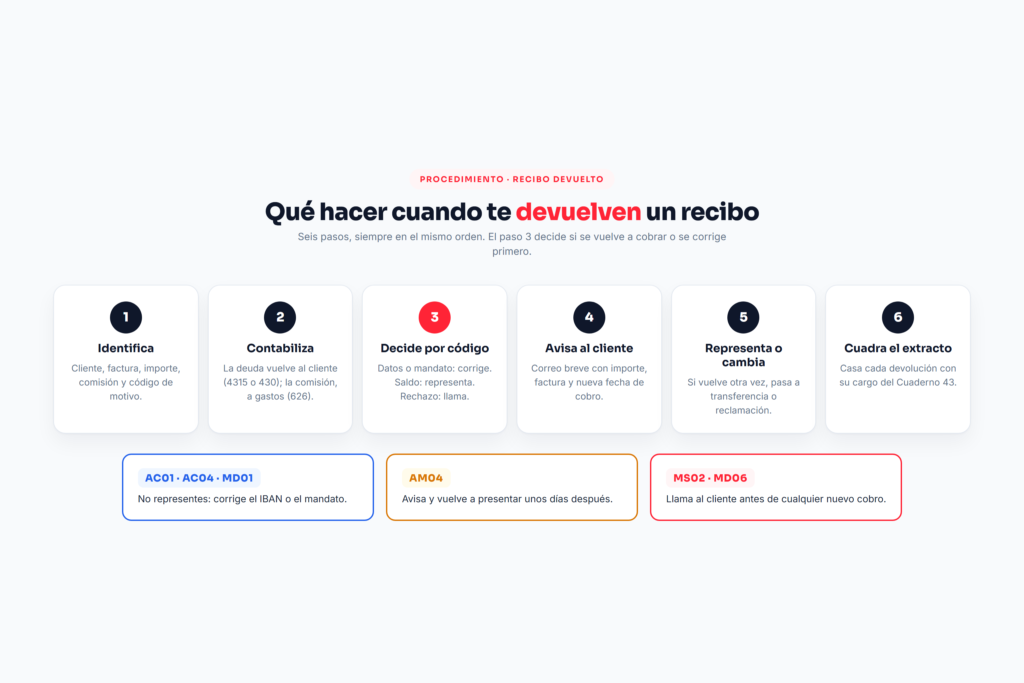
La forma de gestionar cada devolución de recibos domiciliados decide si recuperas el dinero en una semana o si el recibo se queda meses en el limbo. Un procedimiento sencillo, siempre igual, funciona mejor que la improvisación:
- Identifica el recibo y el código. El banco te comunica la devolución por su canal de rechazos y además aparece como cargo en el extracto. Anota cliente, factura, importe, comisión y código de motivo.
- Refleja la devolución en la contabilidad. El cobro que diste por bueno se deshace: la deuda vuelve al cliente (en el Plan General Contable se suele pasar a la cuenta 4315, efectos comerciales impagados, o de nuevo a la 430) y la comisión bancaria va a gastos (626).
- Decide según el código. Si es AC01, AC04 o MD01, no representes: corrige primero datos o mandato. Si es AM04, puedes volver a presentar el recibo unos días después, mejor tras avisar. Si es MS02 o MD06, llama antes de nada.
- Comunica con el cliente. Un correo breve y neutro, con el importe, la factura y la fecha en la que volverás a cobrar, resuelve la mayoría de los casos de saldo.
- Representa o cambia de vía. Si el recibo vuelve a ser devuelto, pasa a transferencia o a una reclamación formal. Encadenar representaciones solo acumula comisiones.
- Cuadra el extracto. Cada devolución debe quedar casada con su cargo bancario. Si quieres ver cómo se hace ese cuadre línea a línea, sigue el procedimiento de conciliación en siete pasos.
El extracto que recibes del banco en formato Cuaderno 43, el fichero normalizado de movimientos, es donde mejor se ven las devoluciones, porque cada recibo devuelto aparece como un cargo con su concepto. Revisarlo semanalmente en lugar de a fin de mes acorta mucho el tiempo de reacción.
Un caso típico: una academia con 400 alumnos pasa la remesa el día 1. El día 6 le vuelven 14 recibos: 9 por falta de saldo, 3 por cuenta cerrada y 2 rechazados por el alumno. Con el procedimiento anterior, los 9 de saldo se avisan por correo y se representan el día 12; los 3 de cuenta cerrada esperan nuevo IBAN y nuevo mandato; los 2 rechazos se llaman. A final de mes quedan pendientes 3 recibos en lugar de 14, y cada uno tiene una razón conocida.
Cómo reducir la devolución de recibos domiciliados: 8 medidas que funcionan

No hay una medida milagrosa, pero sí un conjunto de hábitos que, aplicados juntos, rebajan la devolución de recibos domiciliados de forma visible en dos o tres remesas. Ordenados de más a menos impacto en una pyme típica:
- Mandato firmado antes del primer cobro, con su referencia única y guardado de forma localizable. Elimina los MD01 y te protege del plazo de trece meses.
- Validar el IBAN al dar de alta al cliente. Los dígitos de control del IBAN detectan la mayoría de errores de tecleo antes de que lleguen al banco.
- Avisar antes del cargo (la «prenotificación» del esquema SEPA), sobre todo si el importe cambia. Un correo con importe y fecha unos días antes reduce los rechazos por desacuerdo.
- Elegir bien la fecha de cobro. Pasar los recibos justo después de los días habituales de cobro de tus clientes (principios de mes para particulares, tras sus vencimientos para empresas) reduce los AM04.
- Usar SEPA B2B con clientes empresa de importes altos, cuando el cliente lo acepte.
- Mantener los datos bancarios al día: pide que te comuniquen el cambio de cuenta en la propia factura o en el contrato.
- No reutilizar remesas a mano. Copiar el fichero del mes anterior y retocarlo es la forma más rápida de duplicar un recibo o arrastrar una cuenta cerrada.
- Medir el porcentaje de devoluciones por causa cada mes. Sin ese dato no sabes si la medida que aplicaste ha servido.
Las tres primeras medidas dependen de tener la ficha del cliente, su IBAN y su mandato en un único sitio, en lugar de repartidos entre hojas de cálculo y el portal del banco. Por eso los cuadernos se entienden mejor como un sistema que como ficheros sueltos; la guía de los cuadernos bancarios AEB del 19 al 68 explica cómo encaja cada uno en el día a día. Y si además financias las remesas con tu banco, ten en cuenta que cada recibo devuelto te lo recargará, como se explica en el artículo sobre el anticipo de remesas y el antiguo Cuaderno 58.
Si generas las remesas desde tu programa de facturación, como hace VertebraPyme con las remesas SEPA del Cuaderno 19, la remesa sale de los mismos datos con los que facturas y desaparecen los errores de copiar y pegar. El seguimiento de cada devolución, eso sí, sigue necesitando el criterio de alguien que conozca al cliente.
Preguntas frecuentes
¿Me cobra el banco por cada recibo devuelto?
Normalmente sí. La mayoría de bancos aplican una comisión de devolución por recibo, pactada en tu contrato de remesas, y algunos la cobran también al cliente desde su banco. Revisa tus condiciones: es uno de los motivos por los que encadenar representaciones de un mismo recibo sale caro.
¿Puedo volver a pasar un recibo devuelto?
Sí, siempre que el motivo lo permita. Si la causa fue falta de saldo, puedes representarlo pasados unos días, mejor tras avisar al cliente. Si fue cuenta cerrada, IBAN erróneo o mandato inválido, no lo representes hasta corregir el dato, porque volverá a ser devuelto.
¿Cuánto tiempo tiene un cliente para devolver un recibo domiciliado?
En el esquema SEPA básico, ocho semanas desde el cargo para un recibo autorizado, sin tener que justificarlo. Si el cliente alega que no lo autorizó, el plazo llega a trece meses, según el Real Decreto-ley 19/2018. En el esquema B2B entre empresas no existe derecho de devolución de recibos autorizados.
¿Qué significa el código AM04 en una devolución?
AM04 indica fondos insuficientes en la cuenta del cliente en la fecha del cargo. Es el motivo más habitual y no siempre implica morosidad: a menudo el cargo coincide con días de saldo bajo. Lo recomendable es avisar al cliente y volver a presentar el recibo unos días después.
¿Cómo se contabiliza un recibo domiciliado devuelto?
Se deshace el cobro: la deuda vuelve al cliente, habitualmente en la cuenta 4315 (efectos comerciales impagados) o de nuevo en la 430, con contrapartida en el banco. La comisión de devolución se registra como gasto en la cuenta 626, servicios bancarios. Tu asesoría puede indicarte el criterio que usa.
Conclusión
La devolución de recibos domiciliados no es mala suerte: casi siempre responde a una causa con nombre y código. Separar lo que depende de tus datos (IBAN, mandato, remesa) de lo que depende del cliente (saldo, desacuerdo) te dice qué corregir y a quién llamar. Con mandatos firmados, avisos previos, una buena fecha de cobro y un procedimiento fijo para cada devolución, el porcentaje baja y la tesorería deja de llevarse sorpresas. Si quieres revisar cómo cobras hoy por domiciliación, cuéntanos tu caso.