El Cuaderno 58 AEB era el fichero bancario con el que una empresa entregaba al banco sus recibos y efectos pendientes de cobro para que los gestionara y, si se pactaba, le adelantara el dinero antes del vencimiento. Se extinguió el 1 de febrero de 2016: hoy ese anticipo se tramita como una remesa SEPA financiada.
Vendes hoy, emites la factura y pactas con tu cliente un pago a 60 días. Mientras tanto, tú ya has pagado la mercancía, las nóminas del mes y el IVA del trimestre. Ese hueco entre lo que facturas y lo que cobras es el problema de tesorería más común en una pyme española, y la Ley de lucha contra la morosidad lo deja claro: entre empresas el plazo de pago puede llegar a 60 días naturales, así que esperar dos meses es perfectamente legal.
Durante décadas, la forma de acortar esa espera fue llevar al banco los recibos de los clientes y pedirle que los adelantara. Primero en papel, luego en disquete y finalmente en un fichero estándar que todos los programas de gestión sabían generar. Muchos responsables de administración todavía buscan cómo adelantar el cobro de sus facturas con el banco, o cómo financiar una remesa de recibos, y siguen encontrando referencias al Cuaderno 58 AEB, un formato que ya no se puede enviar.
Si tu programa todavía muestra la opción de generar ese fichero, si tu manual interno lo menciona o si simplemente quieres entender qué pide tu banco cuando hablas de anticipar una remesa, esta guía sobre el Cuaderno 58 AEB te lo explica sin tecnicismos: qué era, por qué desapareció y qué se usa ahora.
Qué es el Cuaderno 58 AEB y para qué servía
El Cuaderno 58 AEB formaba parte de la «Serie de Normas y Procedimientos Bancarios», el conjunto de documentos técnicos con el que la banca española acordó cómo debían intercambiar datos las empresas y las entidades. Cada operación tenía su número, y el Cuaderno 58 AEB era uno más de la familia: el 19 para los recibos domiciliados, el 34 para las transferencias, el 43 para el extracto de movimientos. Al 58 le tocó el anticipo de créditos, es decir, la entrega al banco de una relación de recibos y efectos con vencimiento futuro para su gestión de cobro y, si así se había pactado, para que el banco adelantara su importe.
En la práctica funcionaba así: la empresa reunía en un solo fichero los recibos de sus clientes que vencían en las semanas siguientes, con el importe, la fecha de vencimiento y la cuenta del cliente. El banco revisaba la remesa, aplicaba la línea de crédito que tuviera concedida a la empresa y abonaba en cuenta el importe adelantado, descontando sus intereses y comisiones. Llegado el vencimiento, el banco cargaba cada recibo al cliente y con ese dinero cancelaba el anticipo. Si un cliente devolvía el recibo, el banco lo volvía a cargar a la empresa.
Por eso se suele decir que el Cuaderno 58 AEB era la versión en fichero del descuento comercial de toda la vida: en lugar de llevar letras de cambio a la sucursal, la empresa mandaba un archivo con decenas o cientos de recibos y obtenía liquidez en uno o dos días. Para una distribuidora con 300 clientes que cobra a 30, 60 o 90 días, la diferencia entre esperar y anticipar era la diferencia entre pagar las nóminas con holgura o pedir un descubierto.
En qué se diferenciaba del fichero de recibos al cobro
La duda más habitual es por qué hacía falta un cuaderno distinto si el Cuaderno 19 ya servía para cobrar recibos domiciliados. La respuesta está en el objetivo de cada fichero. El 19 se presentaba para que el banco cargara los recibos en su fecha y abonara el dinero a la empresa cuando efectivamente se cobraba. El Cuaderno 58 AEB añadía una capa financiera: el banco adelantaba el dinero antes del vencimiento, lo que convertía la remesa en una operación de crédito con su análisis de riesgo, sus intereses y su contrato. Si quieres el detalle del cobro ordinario, tienes la guía de los cobros domiciliados a clientes, que es la pieza hermana de esta.
Por qué desapareció el Cuaderno 58 AEB en 2016
El final del Cuaderno 58 AEB no fue una decisión de la banca española sino una consecuencia de la zona única de pagos en euros. El Reglamento (UE) 260/2012 obligó a migrar los adeudos y las transferencias a esquemas comunes para toda Europa, basados en el estándar XML ISO 20022 y en el IBAN. Los formatos nacionales de texto plano tenían los días contados, y los cuadernos de cobros y pagos se adaptaron o desaparecieron. Si te interesa ese marco general, aquí tienes el marco europeo que unificó cobros y pagos en euros.
El reglamento permitía a cada país mantener durante un tiempo algunos productos muy concretos, los llamados «productos nicho». España acogió ahí el anticipo de créditos, y la circular 1942 de la Asociación Española de Banca, de 17 de diciembre de 2014, lo dejó por escrito: el Folleto 58 podría seguir usándose hasta su total extinción, como máximo el 1 de febrero de 2016. La misma circular reconocía el motivo de fondo, que sigue vigente: las empresas españolas necesitan poder enviar remesas «susceptibles de ser financiadas».
Por eso la AEB no eliminó la función del Cuaderno 58 AEB, sino el formato. En la misma circular definió una regla para identificar las remesas financiadas dentro de los ficheros XML de adeudos directos SEPA, tanto del esquema básico como del B2B. Desde 2016, el Cuaderno 58 AEB es historia como fichero, pero la operación que cubría se hace igual que antes, solo que con otra etiqueta.
| Aspecto | Cuaderno 58 AEB (hasta 2016) | Remesa SEPA financiada (hoy) |
|---|---|---|
| Formato del fichero | Texto plano de registros fijos | XML ISO 20022 de adeudos directos |
| Identificación del anticipo | El propio número de cuaderno | Prefijo «FSDD» en la referencia del mensaje |
| Cuenta del cliente | CCC de 20 dígitos | IBAN |
| Respaldo del cobro | Domiciliación pactada con el cliente | Mandato SEPA firmado por el cliente |
| Ámbito | Solo España | Zona SEPA |
| Acuerdo con el banco | Línea de anticipo | Acuerdo previo obligatorio con la entidad |
Cómo anticipar hoy el cobro de tus facturas: la remesa SEPA financiada
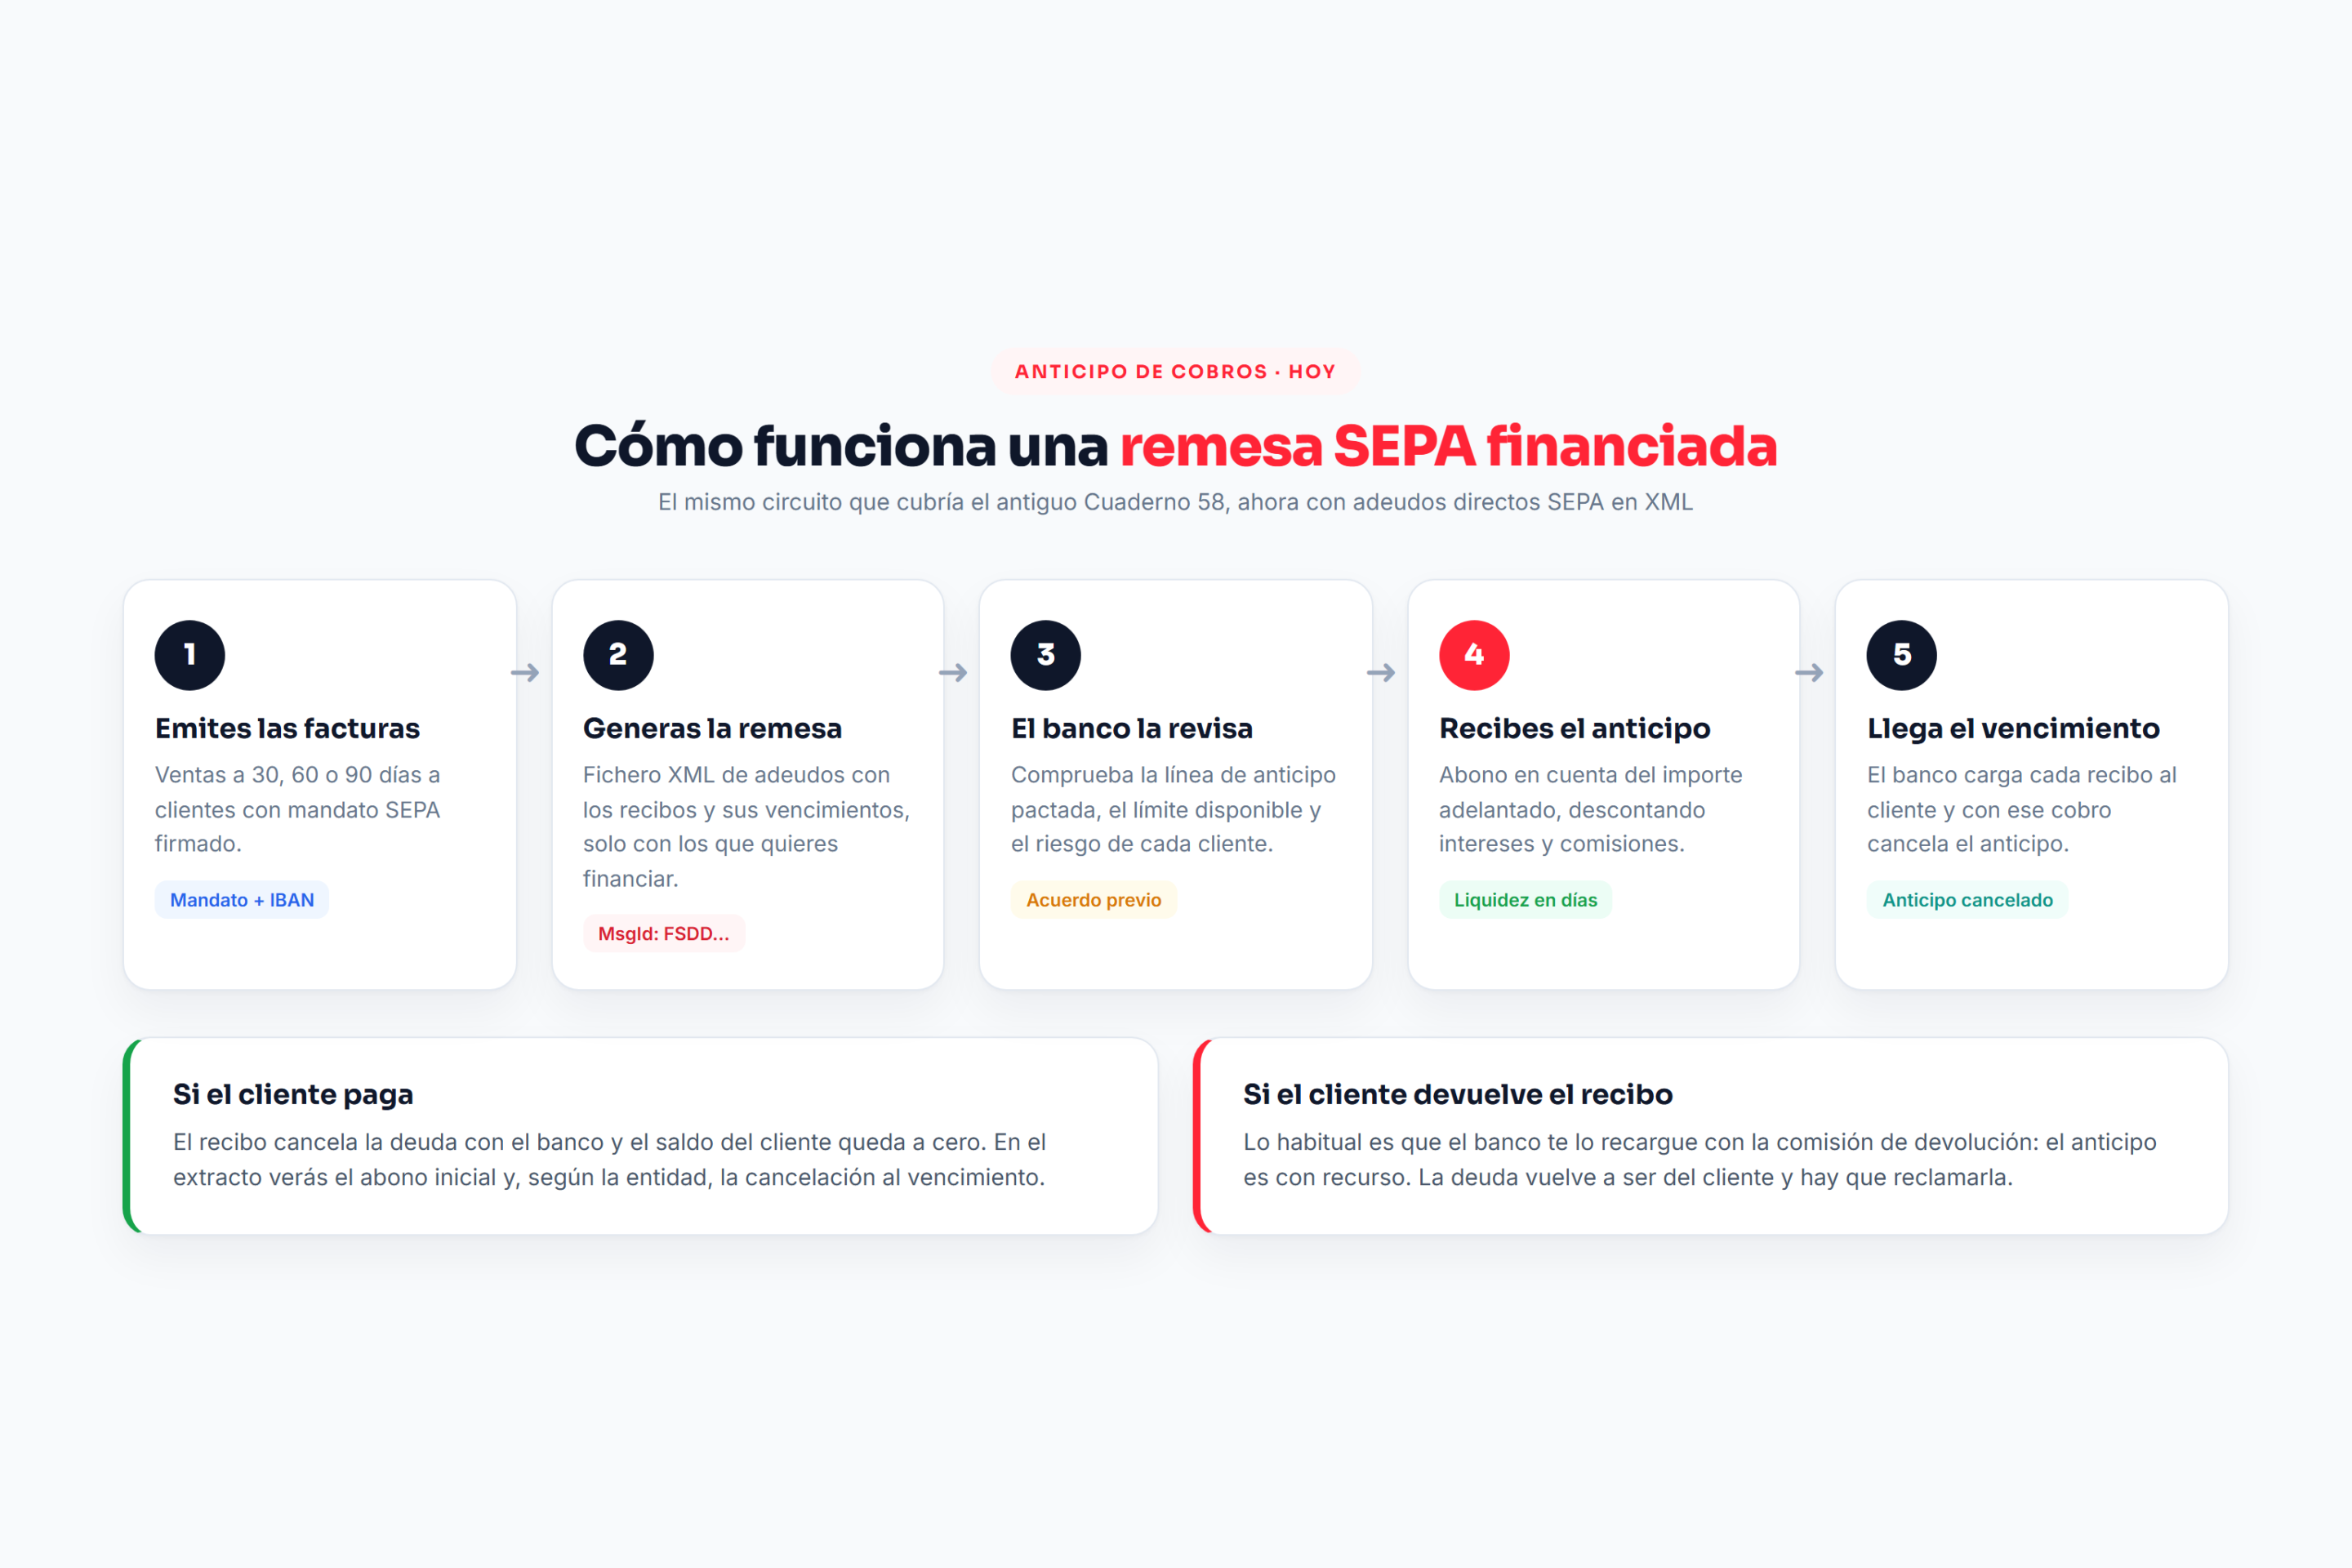
Quien hoy busca el Cuaderno 58 AEB casi siempre quiere lo mismo: adelantar el cobro de sus facturas con el banco sin esperar al vencimiento. La herramienta actual es la remesa de adeudos directos SEPA marcada como financiada. El flujo es casi idéntico al del Cuaderno 58 AEB: emites las facturas, generas la remesa de recibos con sus vencimientos, la envías al banco como remesa financiada, el banco te abona el anticipo y, al vencimiento, carga los recibos a tus clientes para cancelarlo.
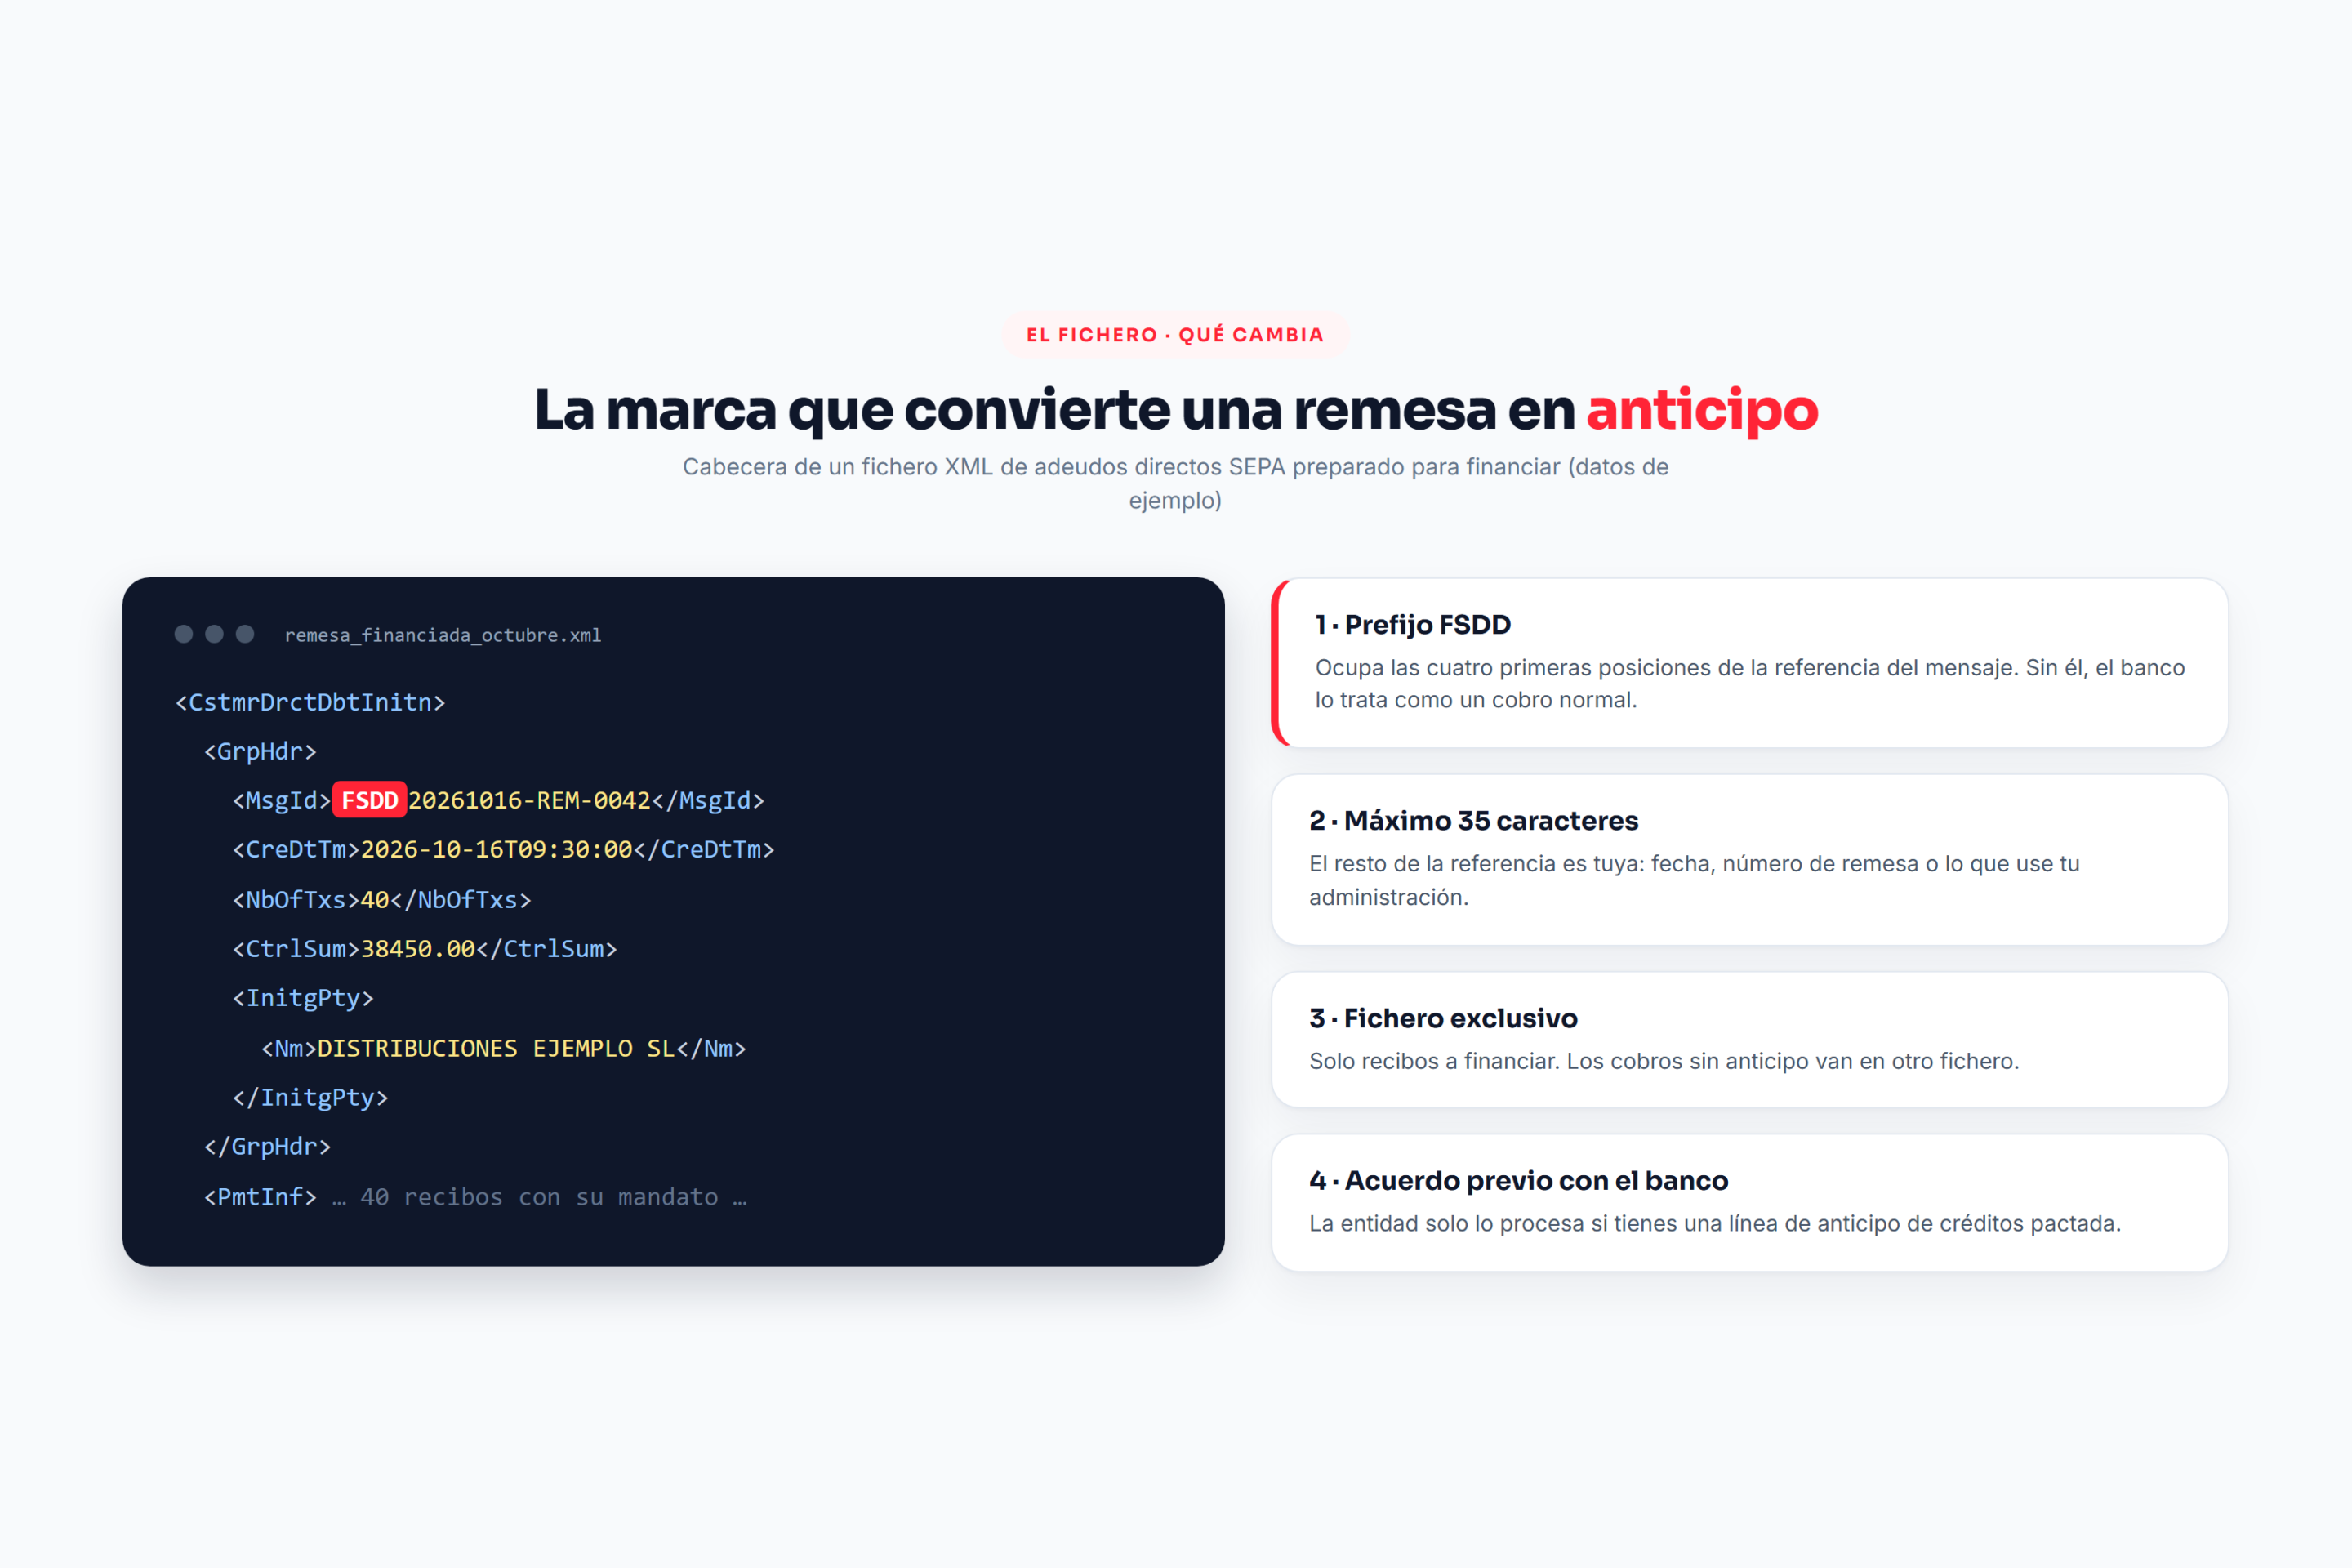
El cambio real está en el fichero. Para que el banco sepa que esa remesa no es un cobro ordinario sino una petición de anticipo, la referencia del mensaje (la etiqueta MsgId de la cabecera del XML, que admite hasta 35 caracteres) debe empezar por las cuatro letras «FSDD». Es una marca pequeña, pero sin ella el banco tratará la remesa como un cobro normal y no adelantará nada.
Los cinco requisitos que exige la remesa financiada
- Acuerdo previo con tu banco. La circular de la AEB lo exige expresamente. Sin una línea de anticipo de créditos concedida, la remesa financiada no se procesa.
- Prefijo FSDD en la referencia del mensaje. Las cuatro primeras posiciones del identificador del fichero llevan esas letras; el resto es tu referencia interna.
- Fichero exclusivo. El fichero financiado solo puede contener remesas de adeudos a financiar. Los recibos que quieras cobrar sin anticipo van en un fichero separado.
- Mandatos SEPA en regla. Cada cliente debe haber firmado su orden de domiciliación, con referencia y fecha de firma, igual que en cualquier adeudo SEPA. Sin mandato, el recibo financiado es devolvible y el banco te lo recargará.
- Vencimientos realistas. El banco solo financia lo que considera cobrable y en plazo: recibos muy lejanos o clientes con historial de devoluciones suelen quedar fuera de la línea.
En otras palabras, igual que con el Cuaderno 58 AEB, el trabajo previo es el mismo que el de cualquier remesa de cobros. Si ya generas tus recibos domiciliados desde un programa de gestión, como un software de facturación con remesas SEPA, lo que cambia es la conversación con el banco y la marca del fichero, no el trabajo diario de tu equipo de administración. Conviene preguntar a tu proveedor de software si permite indicar que una remesa es financiada antes de pactarlo con la entidad.
Esquema básico o B2B: cuál conviene para financiar
La regla FSDD vale para los dos esquemas de adeudos SEPA, y la elección afecta mucho al riesgo de la operación. En el esquema básico (CORE), el cliente puede pedir a su banco la devolución de un adeudo autorizado durante ocho semanas sin dar explicaciones, y hasta trece meses si no estaba autorizado. En el esquema B2B, pensado para cobros entre empresas, el cliente no tiene ese derecho de devolución sobre un adeudo autorizado, a cambio de haber registrado previamente el mandato en su propio banco.
Para financiar, esa diferencia pesa: un recibo B2B ya cobrado es mucho más firme que uno CORE, y muchos bancos lo tienen en cuenta al fijar el límite de la línea. Si la mayoría de tus clientes son empresas y aceptan el esquema B2B, merece la pena plantearlo antes de negociar el anticipo.
Otras formas de adelantar el cobro: descuento, factoring y confirming
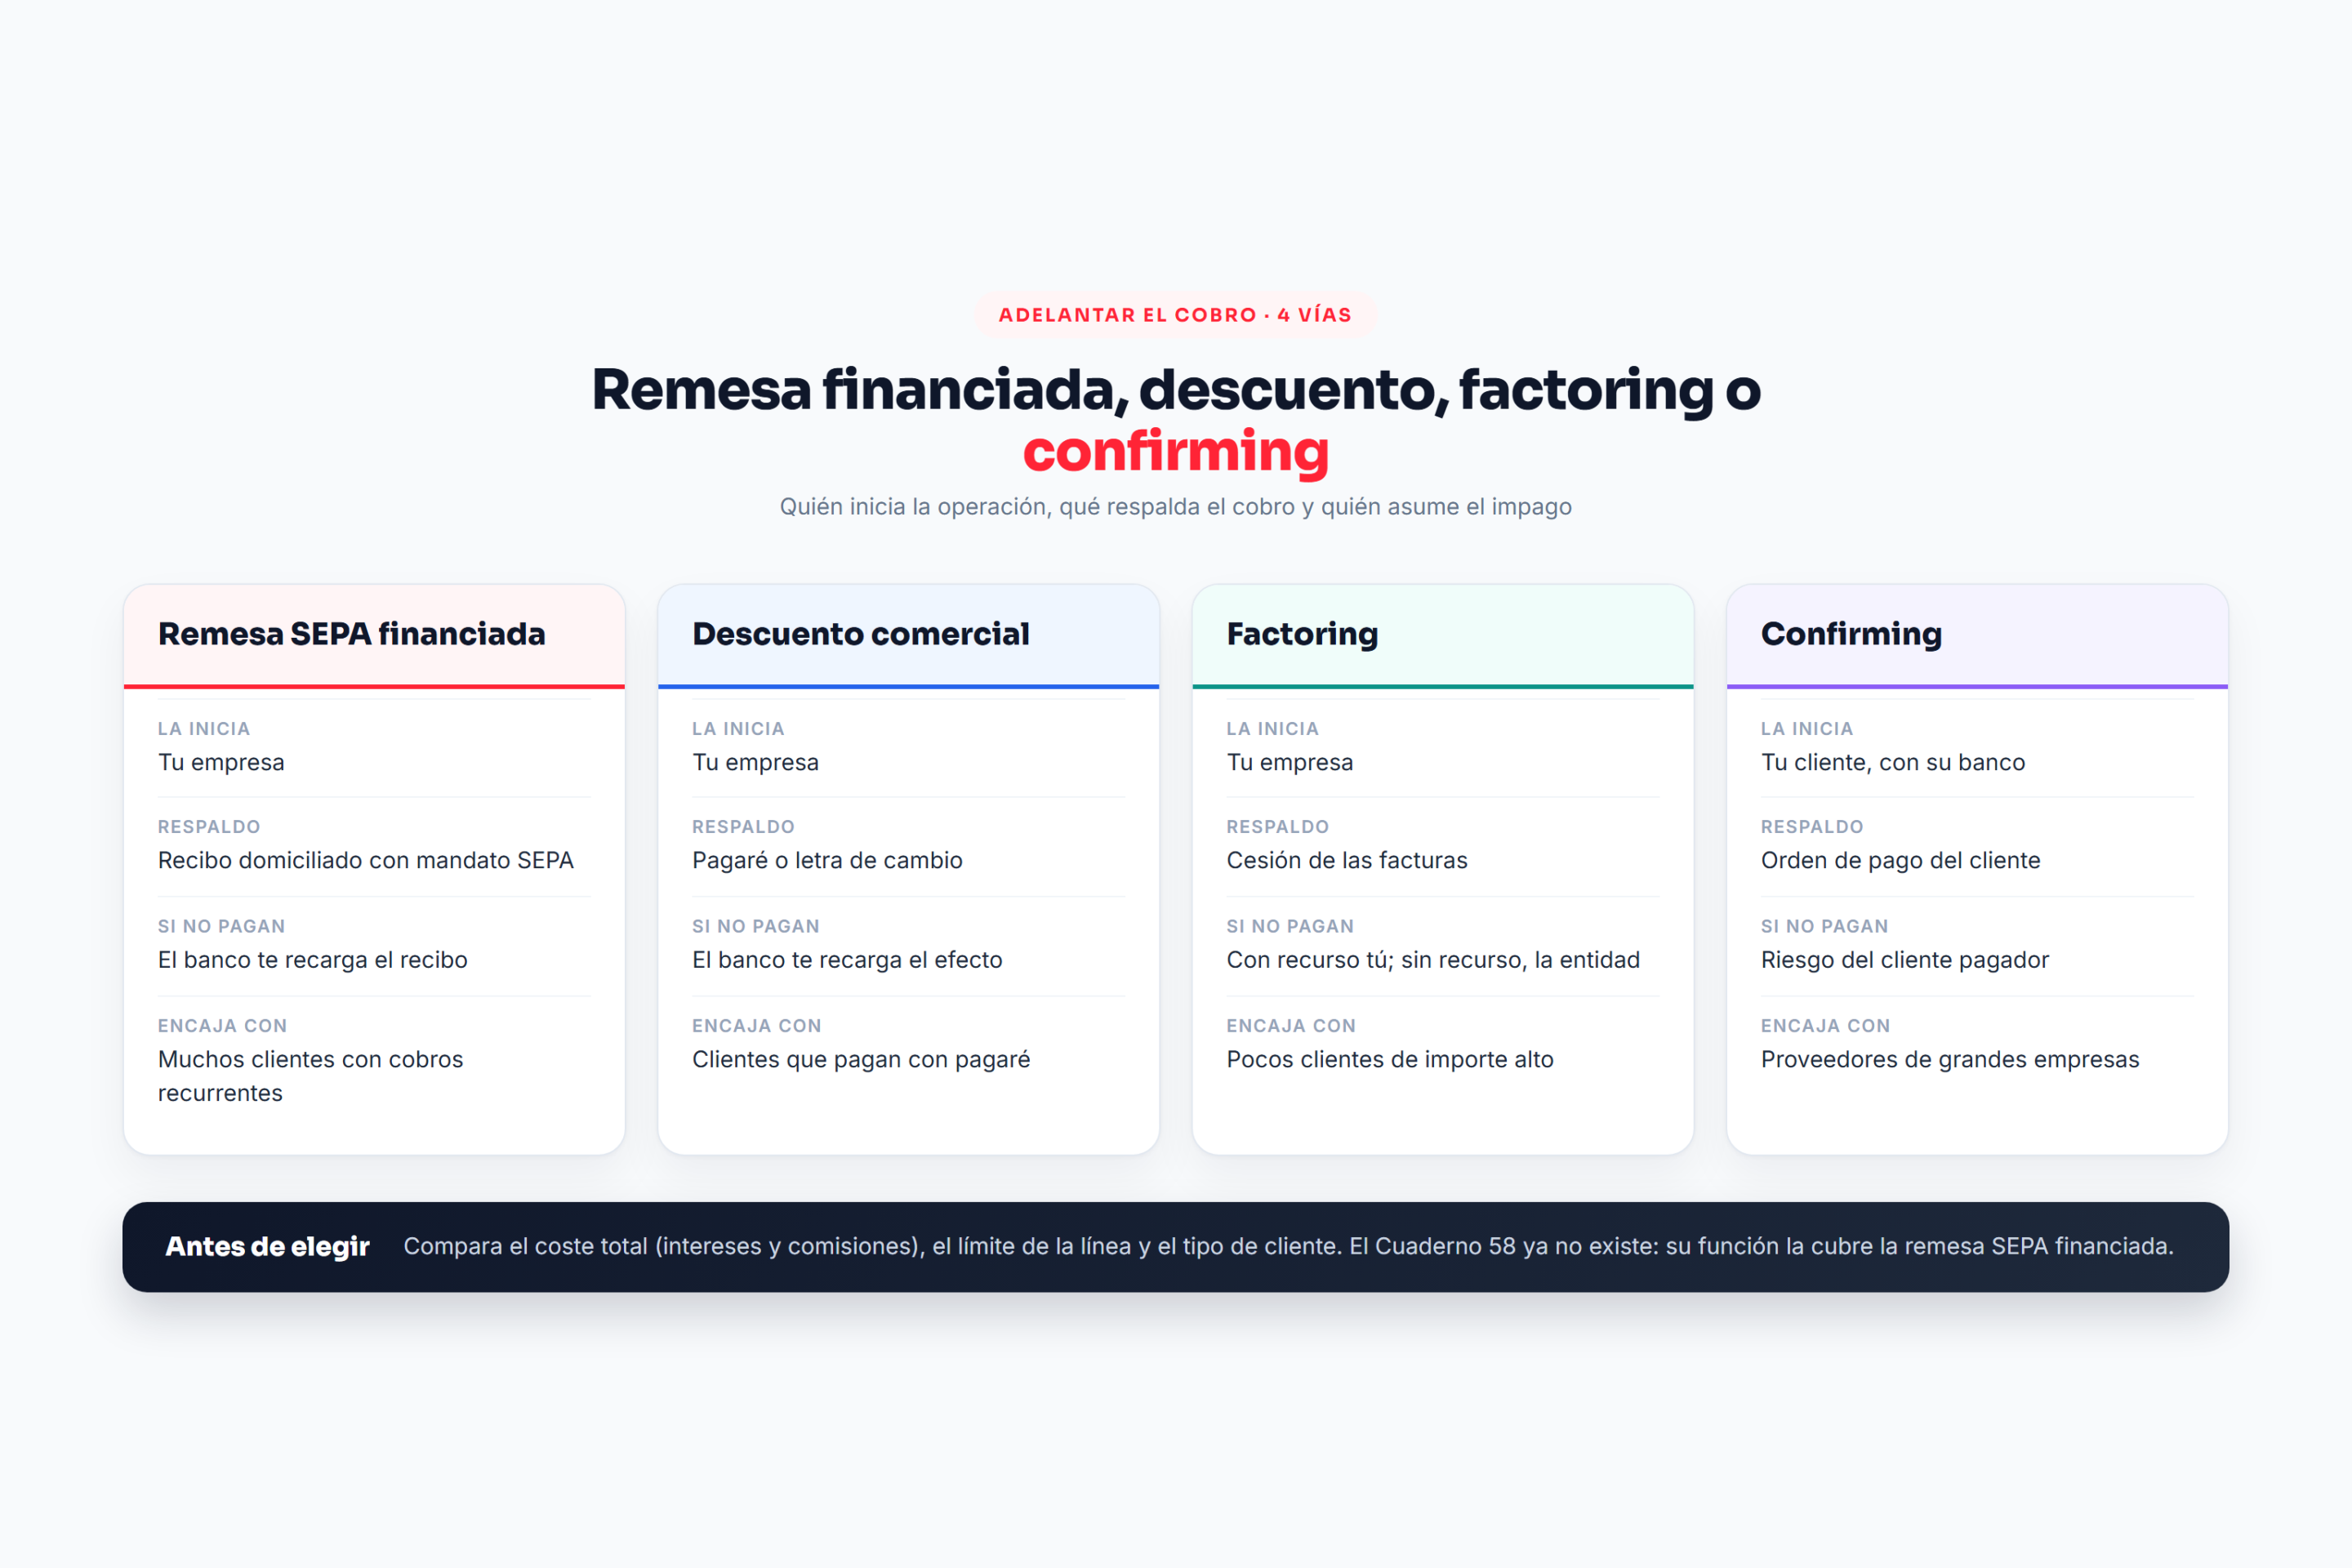
La remesa SEPA financiada, heredera del Cuaderno 58 AEB, no es la única forma de convertir facturas pendientes en liquidez. La banca española ofrece otras tres vías con lógica distinta, y elegir bien depende de quién inicia la operación, de qué documento respalda el cobro y de quién asume el riesgo si el cliente no paga.
| Vía | Quién la inicia | Documento que respalda el cobro | Si el cliente no paga | Cuándo encaja |
|---|---|---|---|---|
| Remesa SEPA financiada | Tu empresa | Recibo domiciliado con mandato SEPA | El banco te recarga el recibo | Muchos clientes con cobros recurrentes domiciliados |
| Descuento comercial | Tu empresa | Pagaré o letra de cambio | El banco te recarga el efecto | Clientes que pagan con pagaré |
| Factoring | Tu empresa | Cesión de las facturas a la entidad | Con recurso, asumes tú; sin recurso, la entidad | Pocos clientes de importe alto y riesgo que quieres transferir |
| Confirming | Tu cliente | Orden de pago de tu cliente a su banco | El riesgo es del cliente pagador | Proveedores de grandes empresas que ya lo usan |
El confirming merece una aclaración, porque se confunde a menudo con el anticipo de remesas. Lo contrata la empresa que paga, no la que cobra: tu cliente comunica a su banco las facturas que te va a pagar y el banco te ofrece cobrarlas antes, con un coste que normalmente asumes tú. Es la otra cara del pago a proveedores; si estás en el lado del pagador, la operación de base sigue siendo el fichero con el que se paga en bloque a proveedores y nóminas.
El factoring, por su parte, va un paso más allá que el Cuaderno 58 AEB y que la remesa financiada: no te prestan dinero contra tus recibos, sino que cedes las facturas a la entidad, que se encarga del cobro. En la modalidad sin recurso, la entidad asume además el riesgo de insolvencia del cliente, algo que ni el antiguo anticipo de créditos ni la remesa financiada hacen.
Cómo se contabiliza y se concilia un anticipo de remesa
Aquí es donde más errores aparecen en la administración de una pyme. Igual que ocurría con el Cuaderno 58 AEB, un anticipo de remesa no es un cobro: el cliente sigue debiéndote el dinero hasta el vencimiento, y lo que tienes es una deuda con el banco garantizada por esos recibos. En el Plan General Contable, lo habitual es registrar el abono del anticipo contra una cuenta de deudas con entidades de crédito (la 5208, «Deudas por efectos descontados», u otra que use tu asesor para anticipos) y llevar los intereses a la 665 y las comisiones a la 626. Cuando el cliente paga al vencimiento, se cancela la deuda con el banco y el saldo del cliente.
Ese doble movimiento complica la conciliación. En el extracto verás el abono del anticipo, a veces neto de intereses y a veces con los intereses cargados aparte, y más adelante, según la entidad, la cancelación al vencimiento o solo los cargos de los recibos devueltos. El extracto que te devuelve el banco en formato Norma 43 trae cada uno de esos apuntes con su código de concepto; aquí tienes cómo se lee ese extracto bancario y para qué sirve. Para cuadrarlo sin perderte, sigue el procedimiento de cuadre en siete pasos y trata cada anticipo como una partida con tres momentos: abono, vencimiento y, si ocurre, devolución.
Un ejemplo ilustrativo: una remesa de 40 recibos con vencimiento a 60 días. El banco abona el anticipo en dos días, cobra los intereses del periodo y una comisión por recibo. A los 60 días, 38 recibos se cobran y cancelan el anticipo; 2 se devuelven y el banco los carga en tu cuenta con su comisión de devolución. Tu contabilidad debe reflejar esos 2 impagados contra el cliente, no contra el banco, y tu equipo debe saber que hay que volver a reclamarlos.
Errores frecuentes al financiar una remesa
- Seguir buscando el Cuaderno 58 AEB en el programa. Si tu software aún ofrece «generar Cuaderno 58», es una opción heredada que ningún banco acepta desde 2016. Lo correcto es la remesa SEPA con la marca de financiada.
- Mezclar recibos financiados y no financiados en el mismo fichero. La circular lo prohíbe: van en ficheros separados, y el banco puede rechazar el envío completo.
- Olvidar el prefijo FSDD. Sin él, el banco procesa la remesa como un cobro ordinario y el anticipo nunca llega.
- Financiar recibos sin mandato SEPA firmado. El cliente podrá devolverlos durante meses y el banco te los recargará con comisión.
- Contabilizar el anticipo como cobro del cliente. Descuadra los saldos de clientes y oculta la deuda real con el banco.
- No vigilar el límite de la línea. Si la remesa supera el disponible, el banco solo financiará una parte y la previsión de tesorería fallará.
Todos estos errores tienen la misma raíz: tratar el anticipo como un trámite técnico del fichero cuando en realidad es una operación de financiación con un contrato detrás. Revisar el contrato de la línea, el esquema de los mandatos y la forma de contabilizar antes de la primera remesa evita la mayoría de los sustos.
Preguntas frecuentes
¿Se puede seguir usando el Cuaderno 58 AEB?
No. La circular 1942 de la Asociación Española de Banca fijó su extinción como máximo el 1 de febrero de 2016, al terminar la exención de los productos nicho de SEPA. Desde entonces el anticipo de recibos se tramita como una remesa de adeudos directos SEPA en XML, identificada como financiada con el prefijo FSDD y con acuerdo previo con el banco.
¿Qué significa FSDD en una remesa SEPA?
Es el prefijo que se coloca en las cuatro primeras posiciones de la referencia del mensaje (MsgId) del fichero XML de adeudos directos SEPA para indicar que la remesa debe financiarse. Lo definió la AEB en 2014 para sustituir al Cuaderno 58. El fichero solo puede llevar remesas a financiar y requiere un acuerdo previo con la entidad.
¿Qué diferencia hay entre anticipar una remesa y hacer factoring?
Al anticipar una remesa, el banco te presta dinero contra tus recibos y, si el cliente los devuelve, te los vuelve a cargar. En el factoring cedes las facturas a la entidad, que gestiona el cobro; en la modalidad sin recurso, además asume el riesgo de que el cliente no pague. El factoring suele encajar mejor con pocos clientes de importe alto.
¿Qué pasa si un cliente devuelve un recibo que el banco ya me anticipó?
Lo habitual es que el banco te cargue en cuenta el importe del recibo devuelto, más la comisión de devolución que tengas pactada, porque el anticipo se hace con recurso. En contabilidad, esa devolución vuelve a ser una deuda del cliente que tendrás que reclamar. Con el esquema B2B el riesgo de devolución sobre recibos autorizados es mucho menor.
¿Necesito un programa especial para enviar remesas financiadas?
No hace falta un programa específico, pero sí uno que genere remesas de adeudos SEPA en XML y que permita indicar la referencia del mensaje con el prefijo FSDD. Antes de pactar la línea con el banco, comprueba con tu proveedor de software que puede preparar ese fichero separado de las remesas normales.
Conclusión
El Cuaderno 58 AEB fue durante años la forma estándar de que una pyme adelantara con su banco el cobro de los recibos de sus clientes. Desapareció en 2016 con la migración a SEPA, pero su función sigue viva: hoy se pide como remesa de adeudos SEPA financiada, con el prefijo FSDD, en un fichero propio y con un acuerdo previo con la entidad. Antes de elegir entre remesa financiada, descuento, factoring o confirming, compara riesgo, coste y tipo de cliente. Si quieres revisar cómo encaja en tu circuito de cobros, cuéntanos tu caso.