La integración bancaria para pymes es la forma en que los movimientos de tus cuentas llegan solos a tu programa de gestión o de contabilidad. Hay dos vías: descargar el extracto en fichero Norma 43 desde la banca online e importarlo, o conectar el banco por API gracias al open banking que regula la directiva PSD2.
Cualquier responsable de administración conoce la escena: el lunes por la mañana hay que entrar en la banca online de dos o tres entidades, revisar qué cobros han entrado, qué recibos se han devuelto y qué pagos han salido, y después trasladarlo todo al programa. Si la empresa trabaja con varios bancos, el trabajo se multiplica, y cada cuenta tiene su propio formato, su propia pantalla y su propia forma de llamar a las cosas.
Por eso cada vez más pymes buscan cómo conectar el banco con el programa de gestión. Al investigar aparecen dos términos que parecen competir entre sí: la Norma 43, un fichero bancario que existe desde hace décadas, y el open banking o banca abierta, que promete datos al minuto a través de una API. Muchos proveedores venden la segunda como si la primera estuviera obsoleta, pero la realidad es más matizada.
En esta guía comparamos las dos vías con honestidad: qué frescura de dato da cada una, qué coste y qué dependencia generan, qué exige el consentimiento PSD2 y qué ofrecen hoy los bancos españoles. La idea es que puedas decidir qué integración bancaria para pymes encaja con tu volumen de movimientos y tu forma de trabajar.
Conectar el banco con el programa de gestión: las dos vías
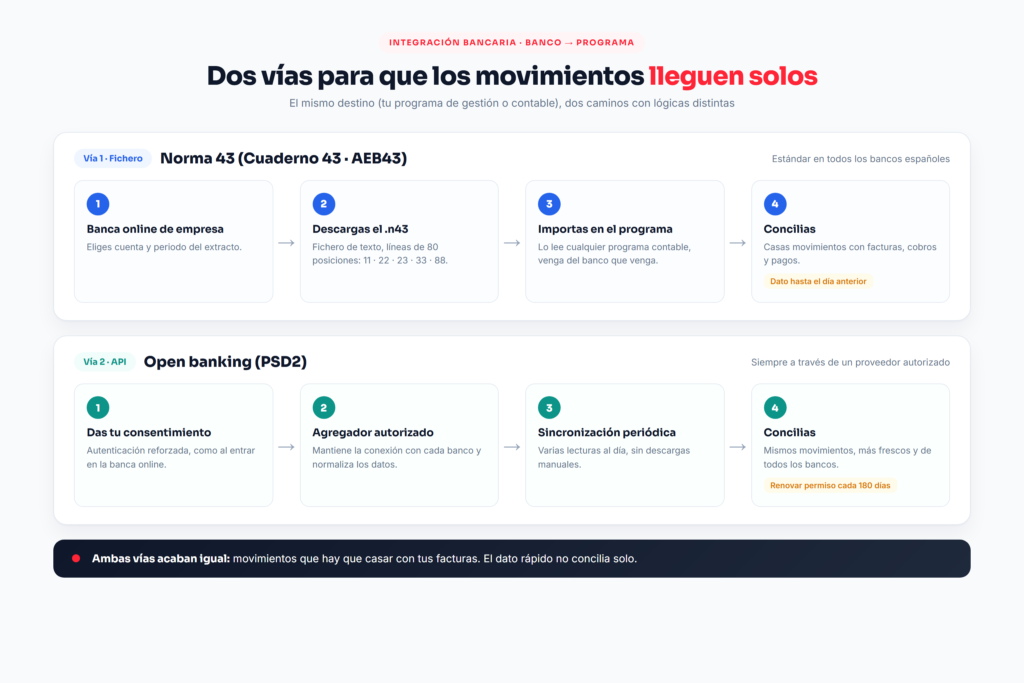
Detrás de cualquier integración bancaria para pymes hay siempre la misma pregunta: cómo pasa un movimiento desde el banco hasta tu programa sin que nadie lo teclee. La respuesta tiene dos caminos que conviene entender por separado, porque resuelven el problema con lógicas muy distintas.
El primero es el fichero. Entras en la banca online, descargas el extracto de un periodo en formato Norma 43 (también llamado Cuaderno 43 o AEB43) y lo importas en el programa. Es un proceso manual de dos clics, pero estandarizado: todos los bancos que operan en España generan el mismo formato, de modo que el programa lo entiende venga de la entidad que venga.
El segundo es la API. El programa, a través de un proveedor autorizado, se conecta directamente con el banco y recoge los movimientos de forma periódica sin que nadie descargue nada. Es la vía que abrió la directiva europea de servicios de pago (PSD2) y la que se conoce como open banking. Ninguna de las dos es mejor en abstracto: depende de cuántos movimientos tienes, de cuántos bancos usas y de lo rápido que necesitas el dato.
La vía del fichero: qué es la Norma 43 y cómo se usa
La Norma 43 es el formato de extracto que definió la banca española para que las empresas pudieran recibir sus movimientos en un fichero de texto legible por cualquier programa. Cada línea mide 80 posiciones y empieza por un código: el registro 11 abre la cuenta con su saldo inicial, el 22 recoge cada movimiento, el 23 añade conceptos complementarios, el 33 cierra la cuenta con el saldo final y el 88 marca el fin del fichero. Si quieres ver el detalle campo a campo, lo explicamos en la estructura del fichero bancario y cómo importarlo.
Su gran virtud es la universalidad. Da igual que trabajes con una gran entidad o con una caja rural: todas lo ofrecen desde la banca online de empresa, normalmente sin coste adicional. Cada banco lo esconde en un menú distinto, por eso preparamos una guía para descargar el extracto en las principales entidades que ahorra bastante búsqueda.
Su límite es la frescura. Lo habitual es que el fichero recoja los movimientos hasta el día anterior, y que alguien tenga que acordarse de descargarlo. Para una pyme con un par de cuentas y unos cientos de movimientos al mes, descargar el extracto una vez por semana o al cierre de mes es más que suficiente. Para una empresa que necesita saber cada mañana qué clientes han pagado, empieza a quedarse corto.
La vía API: qué es el open banking y qué cambia la PSD2
La Directiva (UE) 2015/2366, conocida como PSD2, obligó a los bancos a abrir el acceso a las cuentas de pago a terceros autorizados, siempre con el permiso del titular. En España se incorporó con el Real Decreto-ley 19/2018 de servicios de pago. De ahí nacen dos figuras: los proveedores de información sobre cuentas, que leen saldos y movimientos, y los proveedores de iniciación de pagos, que pueden ordenar una transferencia desde tu cuenta.
Para la integración bancaria para pymes lo que interesa es la primera figura: un servicio que lee los movimientos de todas tus cuentas, de bancos distintos, y los entrega a tu programa en un formato homogéneo. Es lo que se conoce como agregación bancaria. El dato llega varias veces al día, sin descargas, y con las cuentas de todas las entidades en una única vista.
El consentimiento PSD2 y la renovación cada 180 días
El acceso por API no es permanente. El titular da su consentimiento explícito con autenticación reforzada (la misma doble verificación que usas para entrar en la banca online) y ese permiso caduca. Tras la modificación de las normas técnicas por el Reglamento Delegado (UE) 2022/2360, la autenticación reforzada para este tipo de acceso debe repetirse al menos cada 180 días. Además, cuando el usuario no está presente, el proveedor solo puede consultar la cuenta un número limitado de veces al día, salvo acuerdo con el banco.
En la práctica, esto significa que alguien de la empresa con poderes sobre la cuenta tendrá que renovar el permiso dos veces al año por cada banco. Si se olvida, la sincronización se detiene sin hacer ruido y el programa deja de recibir movimientos hasta que alguien se da cuenta.
Por qué una pyme necesita un agregador autorizado
Aquí está el matiz que casi nadie explica: tu empresa no puede conectarse por su cuenta a la API PSD2 de un banco. Para acceder hace falta estar autorizado como proveedor de servicios de pago (en España, por el Banco de España, o por el supervisor de otro país del Espacio Económico Europeo) y disponer de certificados electrónicos específicos. Por eso la vía API siempre pasa por un intermediario, el agregador, que es quien mantiene las conexiones con cada banco y te entrega los datos.
Ese intermediario añade valor (normaliza formatos, gestiona caídas, renueva conexiones), pero también añade una cuota de suscripción y una dependencia más. Si el agregador cambia de condiciones o deja de dar servicio a un banco concreto, tu integración se resiente.
Integración bancaria para pymes: fichero Norma 43 frente a API
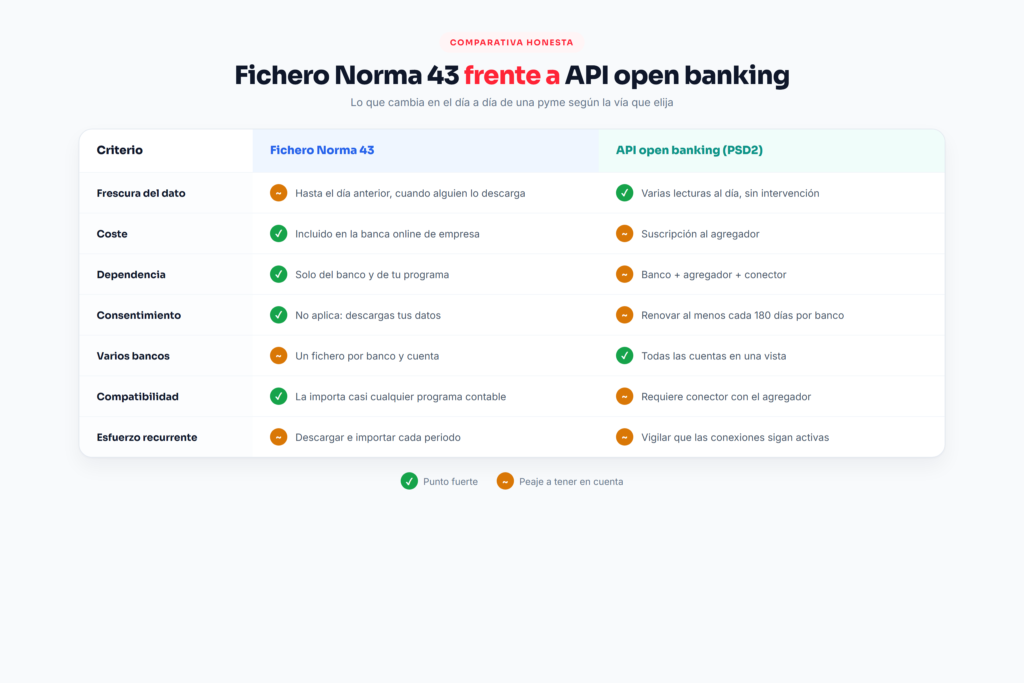
Puestas una al lado de la otra, las dos vías de integración bancaria para pymes se diferencian sobre todo en cinco puntos: frescura del dato, coste, dependencia de terceros, gestión del consentimiento y cobertura de productos. La tabla resume lo que cambia en el día a día.
| Criterio | Fichero Norma 43 | API open banking (PSD2) |
|---|---|---|
| Frescura del dato | Normalmente hasta el día anterior, cuando alguien lo descarga | Varias actualizaciones al día, sin intervención |
| Coste | Incluido en la banca online de empresa en la mayoría de entidades | Suscripción al agregador, por cuenta o por volumen |
| Dependencia | Solo del banco y de tu programa | Del banco, del agregador y de su conector con tu programa |
| Consentimiento | No aplica: descargas tus propios datos | Autorización explícita, renovable al menos cada 180 días por banco |
| Productos cubiertos | Las cuentas que el banco permita exportar | Cuentas de pago; préstamos, confirming o inversiones quedan fuera de la obligación |
| Esfuerzo recurrente | Descargar e importar en cada periodo | Vigilar que las conexiones sigan activas |
Lo que la tabla no dice es que ambas vías acaban en el mismo sitio: unos movimientos que hay que casar con facturas, cobros y pagos. El dato rápido no concilia solo. Si quieres ver qué parte de ese trabajo se puede automatizar y cuál sigue siendo humana, lo analizamos en qué cambia de verdad entre cuadrar a mano y con reglas automáticas.
Qué bancos españoles ofrecen acceso por API
Por obligación legal, toda entidad que ofrezca cuentas de pago accesibles por internet debe disponer de una interfaz para que los terceros autorizados accedan a ellas. Es decir, en teoría todos los bancos españoles con banca online «tienen API». Los grandes bancos mantienen portales de desarrolladores propios, y muchas entidades medianas, cajas y cajas rurales exponen su acceso a través de plataformas compartidas, como la plataforma PSD2 de Redsys.
En la práctica, la calidad varía. Hay entidades cuya API funciona de forma estable y otras con caídas frecuentes, límites estrictos o datos menos detallados que el propio extracto (por ejemplo, conceptos recortados o sin la información del registro complementario). Antes de apostar por la vía API conviene preguntar al agregador qué tal funciona la conexión con tus bancos concretos, no con «los bancos españoles» en general.
El marco va a cambiar. La revisión de la normativa europea de pagos (PSD3 y el nuevo Reglamento de servicios de pago) alcanzó un acuerdo político a finales de 2025 y endurece las exigencias de calidad de las APIs y la gestión de permisos por parte del titular. Su aplicación práctica se espera, como pronto, a partir de 2027, y los plazos están sujetos a cambios hasta su publicación oficial: consulta el BOE o el Banco de España antes de tomar decisiones que dependan de ellos.
Cómo elegir la integración bancaria para pymes según tu caso
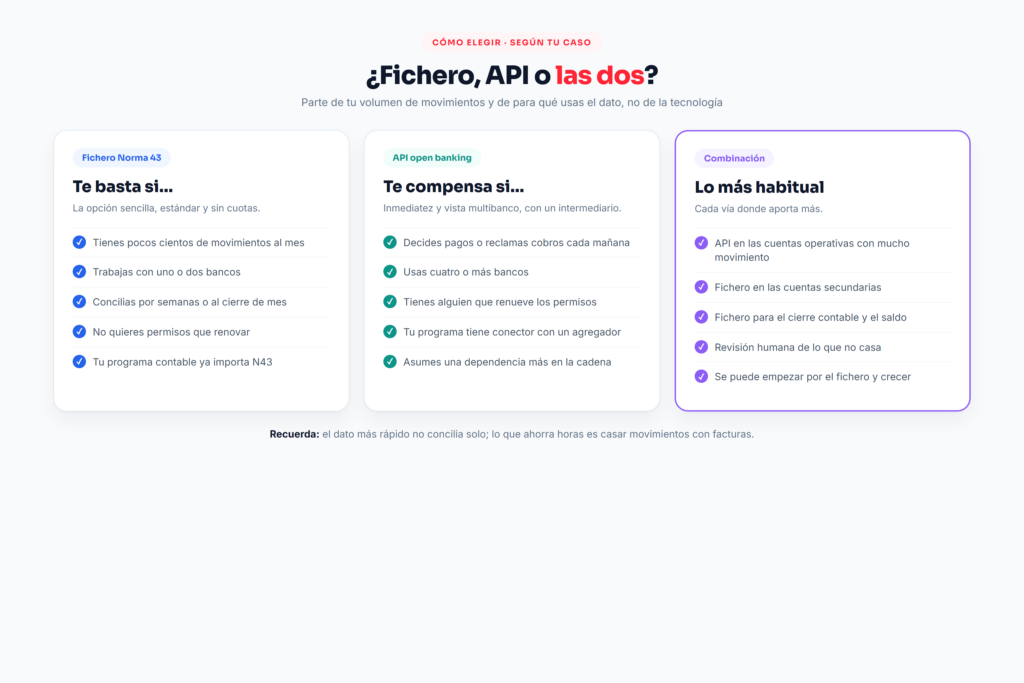
Más que elegir la tecnología «moderna», la decisión sobre la integración bancaria para pymes debe partir de tu volumen y de para qué usas el dato. Estas son las señales que conviene revisar:
- Volumen de movimientos: por debajo de unos pocos cientos al mes, el fichero Norma 43 semanal o mensual cubre de sobra la necesidad.
- Número de bancos: con cuatro o más entidades, la agregación por API ahorra la vuelta diaria por varias bancas online.
- Necesidad de tesorería diaria: si decides pagos o reclamas cobros cada mañana, el dato del día anterior puede llegar tarde.
- Quién renueva los permisos: la vía API exige que una persona con poderes renueve el consentimiento en cada banco cada pocos meses.
- Compatibilidad del programa: casi cualquier programa contable importa Norma 43; no todos tienen conector con un agregador.
- Tolerancia a la dependencia: el fichero solo depende de ti y de tu banco; la API suma un proveedor más a la cadena.
Una solución intermedia muy habitual es combinar ambas: API para las cuentas operativas con mucho movimiento y fichero para las cuentas secundarias o para el cierre contable, donde lo que importa es que el saldo cuadre, no la inmediatez. Y si lo que buscas es resolver el cuadre con el extracto, el paso siguiente es cómo se cuadran las cuentas con el banco en una pyme.
Qué hacemos hoy en Vertebra con los datos del banco
Preferimos ser claros: la vía que tenemos hoy en producción es la del fichero. En VertebraGestoria, nuestra plataforma para despachos, los extractos en Norma 43 (y también en Excel o CSV con plantillas por banco) se importan para conciliar movimientos con facturas, con sugerencias de casación que el equipo revisa. Lo puedes ver en la plataforma de contabilización para asesorías. En el lado de los pagos, VertebraPyme genera los ficheros de remesas SEPA de Cuaderno 19 y Cuaderno 34 que se suben al banco.
La conexión con un agregador PSD2 no la ofrecemos como conector estándar. Cuando una empresa la necesita, la tratamos como un proyecto de integración a medida entre el banco y vuestros sistemas: analizamos qué bancos y qué agregador intervienen, qué datos hacen falta y si compensa frente al fichero. Si quieres repasar antes las bases del formato, el punto de partida es la guía del Cuaderno 43 y la conciliación automática. Y si prefieres comentarlo con nosotros, contacta con nuestro equipo.
Preguntas frecuentes
¿Puedo conectar mi programa de gestión directamente con la API de mi banco?
No por la vía PSD2. Para usar esas APIs hay que estar autorizado como proveedor de servicios de pago y tener certificados específicos. Una pyme accede a través de un agregador autorizado o, si no quiere intermediarios, importando el extracto Norma 43 que descarga de la banca online.
¿Cada cuánto hay que renovar el permiso de open banking?
La autenticación reforzada para el acceso a la información de cuentas debe repetirse al menos cada 180 días por cada banco conectado. Si nadie la renueva, la conexión deja de traer movimientos hasta que la persona autorizada vuelve a dar su consentimiento.
¿El fichero Norma 43 está obsoleto con la llegada del open banking?
No. Sigue siendo el formato que generan todos los bancos españoles y que importan casi todos los programas contables. Para pymes con pocos movimientos o para el cierre contable es la opción más sencilla, sin cuotas ni consentimientos que renovar.
¿Qué es la agregación bancaria en un ERP?
Es la función que reúne en el programa de gestión los movimientos y saldos de todas las cuentas de la empresa, de bancos distintos, en una sola vista. Puede alimentarse con ficheros Norma 43 importados o, de forma automática, mediante un agregador que usa las APIs del open banking.
¿Cuándo se aplicará la PSD3?
La PSD3 y el nuevo Reglamento de servicios de pago alcanzaron un acuerdo político a finales de 2025. Su aplicación práctica no se espera antes de 2027 y la fecha exacta depende de su publicación oficial y, en el caso de la directiva, de su transposición en España.
Conclusión
No hay una integración bancaria para pymes universal. El fichero Norma 43 es gratuito, estándar y suficiente para la mayoría de empresas pequeñas; la API del open banking aporta inmediatez y comodidad multibanco a cambio de una cuota, un intermediario y permisos que renovar. Lo sensato es partir de tu volumen y de tus bancos, y combinar ambas vías si hace falta. Si quieres valorarlo con tu caso real, solicita una consulta gratuita.