Los cuadernos bancarios AEB son los formatos de fichero que fijó la banca española para que una empresa y su banco se intercambien órdenes y datos sin teclear nada: el 19 para cobrar recibos domiciliados, el 34 para pagar transferencias en bloque, el 43 para recibir el extracto, y el 58 y el 68 para anticipos y pagos domiciliados.
Si llevas la administración de una pyme, es muy probable que alguien del banco o tu asesoría te haya pedido «el fichero del 19» o «el Norma 43» sin explicarte qué era. Pasa a diario: los cuadernos bancarios AEB se nombran por su número, como si todo el mundo supiera de memoria qué hace cada uno, y la persona que tiene que generar la remesa o descargar el extracto se queda buscando en Google «qué fichero pide el banco para cobrar a clientes» o «tipos de ficheros bancarios para empresas».
El problema no es solo de vocabulario. Confundir un cuaderno con otro supone remesas rechazadas, recibos que no se cargan el día previsto o un extracto que el programa contable no sabe leer. Y hay números que todavía aparecen en manuales y programas antiguos, como el 58, que hace años que los bancos no aceptan en su forma original. Esta guía es el mapa de los cuadernos bancarios AEB: qué hace cada uno, hacia dónde va el dinero y dónde está la explicación a fondo de cada uno.
Qué son los cuadernos bancarios AEB y por qué también se llaman CSB
Los cuadernos bancarios AEB nacieron en los años ochenta y noventa, cuando las empresas empezaron a mandar sus órdenes al banco en disquete en lugar de en papel. Para que cualquier programa de gestión pudiera hablar con cualquier entidad, la banca acordó una serie de documentos técnicos, la «Serie de Normas y Procedimientos Bancarios», y cada uno recibió un número. De ahí que se hable indistintamente de «cuaderno», «norma» o «folleto»: el Cuaderno 19, la Norma 19 y el Folleto 19 son lo mismo.
Los publicaba originalmente el Consejo Superior Bancario (CSB) y hoy los mantiene la Asociación Española de Banca. Por eso verás siglas mezcladas en la banca online y en los programas: CSB19, AEB34, CSB43 o N43 designan el mismo formato. Todos los cuadernos bancarios AEB comparten esa lógica de nombres, pero la numeración no es una secuencia: cada número es simplemente el documento que se asignó a cada operación.
El gran cambio llegó con la zona única de pagos en euros. El Reglamento (UE) 260/2012 obligó a migrar cobros y transferencias a esquemas comunes basados en el estándar XML ISO 20022, con el IBAN como identificador de cuenta. Los cuadernos bancarios AEB de cobros y pagos se adaptaron (de ahí las versiones 19-14, 19-44 o 34-14), mientras que los de información, como el 43, siguieron funcionando como siempre. Si quieres entender ese paraguas con calma, aquí tienes el marco europeo que unificó cobros y pagos en euros.
Tabla resumen: los cuadernos bancarios AEB de un vistazo
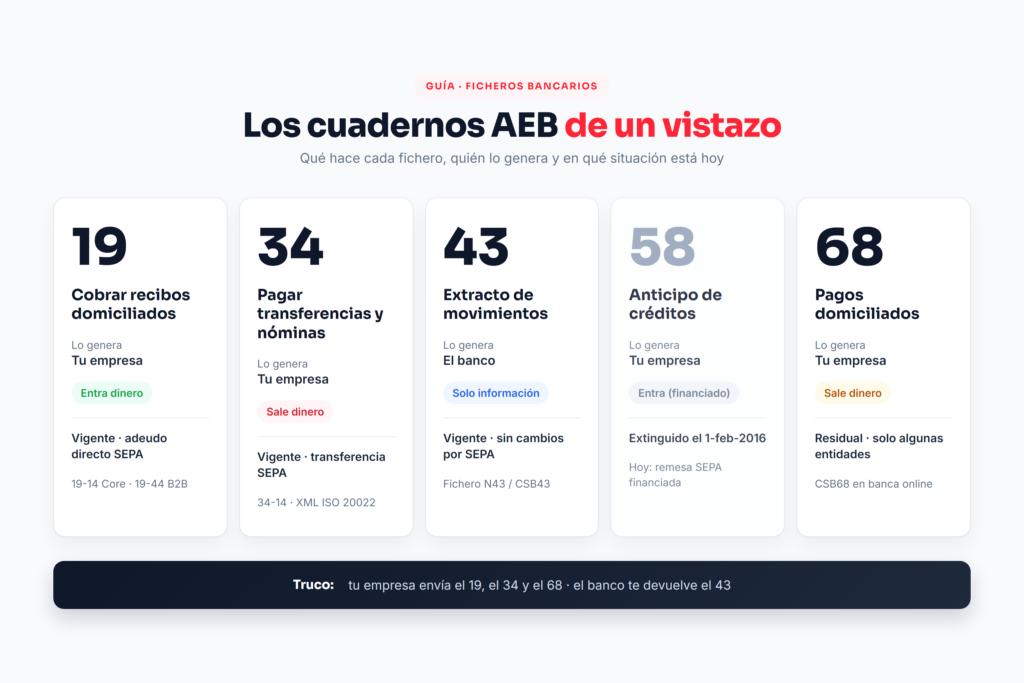
La forma más rápida de no perderse entre los cuadernos bancarios AEB es fijarse en dos cosas: hacia dónde se mueve el dinero y quién genera el fichero. Tres cuadernos los genera tu empresa y los envía al banco (19, 34 y 68); uno lo genera el banco y te lo entrega a ti (43); y el 58 es un caso aparte porque su función se integró en los cobros SEPA.
| Cuaderno | Para qué sirve | Quién lo genera | Dinero | Situación hoy |
|---|---|---|---|---|
| 19 (19-14 / 19-44) | Cobrar recibos domiciliados a clientes | Tu empresa | Entra | Vigente como adeudo directo SEPA |
| 34 (34-14) | Pagar transferencias, proveedores y nóminas en bloque | Tu empresa | Sale | Vigente como transferencia SEPA |
| 43 | Extracto normalizado de movimientos de la cuenta | El banco | Solo información | Vigente, sin cambios por SEPA |
| 58 | Anticipar o gestionar el cobro de créditos comerciales | Tu empresa | Entra (financiado) | Extinguido en 2016, sustituido por remesas SEPA financiadas |
| 68 | Pagos domiciliados a beneficiarios a través del banco | Tu empresa | Sale | Residual, solo en algunas entidades |
Existen más cuadernos bancarios AEB (por ejemplo, el 60, que se usa para la recaudación de tributos y tasas de las administraciones), pero para la operativa diaria de una pyme estos cinco son los que importan. A continuación, una ficha corta de cada uno con el enlace a su guía completa.
Cuaderno 19: cobrar recibos domiciliados
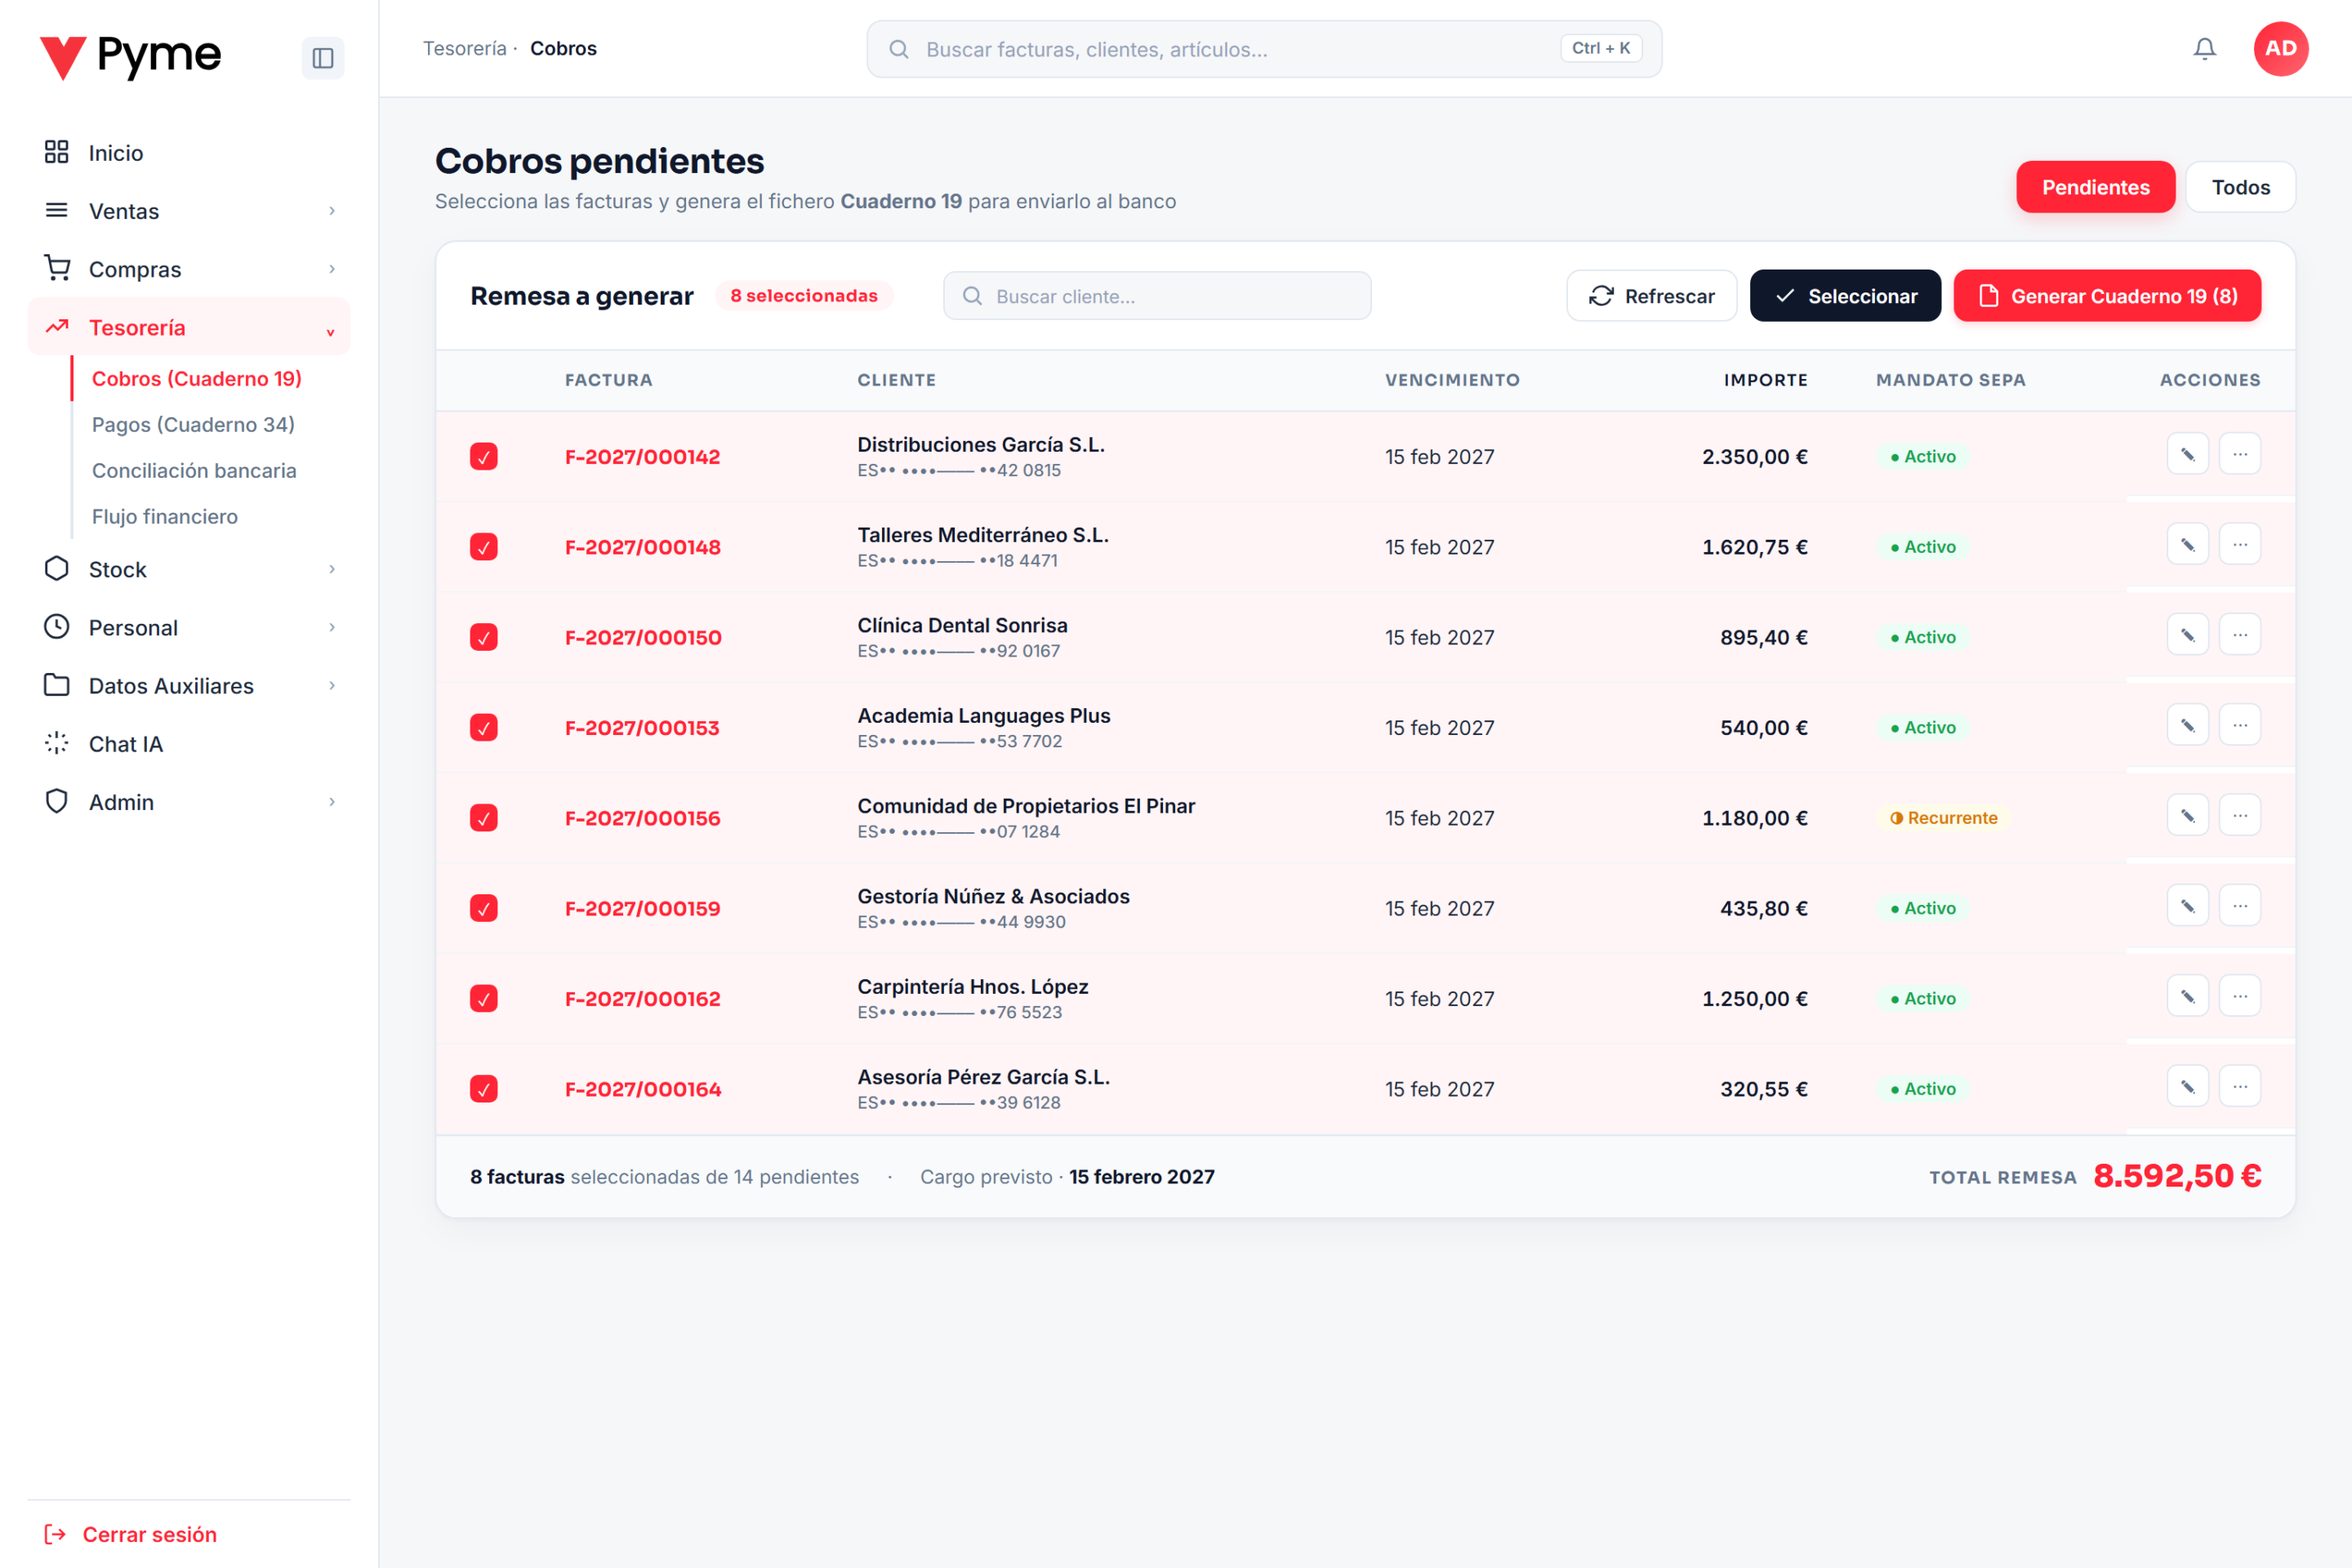
De todos los cuadernos bancarios AEB, el 19 es el que usas cuando quieres que el banco cargue un recibo en la cuenta de tus clientes sin que ellos tengan que hacer nada: cuotas de mantenimiento, alquileres, matrículas de academia, suscripciones o recibos de comunidad. Tu empresa prepara una remesa con todos los recibos del periodo, la sube a la banca online y el banco se encarga de presentarlos a las entidades de cada cliente en la fecha de cargo que hayas indicado.
Desde la migración a SEPA hablamos de «adeudos directos SEPA», con dos esquemas: el básico o Core (versión 19-14), válido para cualquier pagador, y el B2B (versión 19-44), solo entre empresas y sin derecho a devolución por parte del deudor. En ambos casos necesitas un mandato firmado por el cliente y tu identificador de acreedor. Si tienes cincuenta recibos al mes, el ahorro no está solo en no ir al banco: también está en saber qué día exacto entra el dinero.
Para ver el proceso completo, con el mandato, los plazos de presentación y los sectores que más lo usan, consulta la guía para cobrar a tus clientes por domiciliación.
Cuaderno 34: pagar transferencias y nóminas en bloque
El Cuaderno 34 hace el camino inverso: en lugar de cobrar, pagas. Es el formato para ordenar muchas transferencias de una vez, típicamente el pago a proveedores a fin de mes y el pago de nóminas. En vez de dar de alta treinta transferencias una a una en la banca online, generas un único fichero con el IBAN, el importe y el concepto de cada beneficiario, lo firmas en la banca electrónica y el banco ejecuta todas las órdenes.
Su versión SEPA es la 34-14, y su equivalente en XML ISO 20022 es el que hoy aceptan prácticamente todas las entidades. Un detalle útil: las nóminas se suelen enviar en una remesa separada de los proveedores, porque muchas entidades las tratan con una fecha de valor y una confidencialidad propias. Un IBAN mal copiado puede hacer que el banco rechace esa orden o, según la entidad, el fichero completo, así que conviene validarlos antes de enviar.
Si gestionas pagos periódicos, aquí tienes cómo se pagan nóminas y proveedores con una sola remesa, con el paso a paso y la comparación con el pago manual.
Cuaderno 43: el extracto que te devuelve el banco
El Cuaderno 43 es el único de esta lista que no envías tú: lo genera el banco. Contiene todos los movimientos de tu cuenta en un periodo, con fecha, importe, signo y un código de concepto común a todas las entidades. Su valor está en que cualquier programa contable o de conciliación puede leerlo, venga del banco que venga, y en que permite cuadrar el saldo del banco con la contabilidad sin copiar movimientos a mano.
Como es un formato de información y no de pago, SEPA no lo cambió. Es, de hecho, el que cierra el ciclo del resto de cuadernos bancarios AEB: los cobros del 19 y los pagos del 34 vuelven a tu empresa como líneas del extracto, y así sabes qué recibos se cobraron y cuáles se devolvieron.
Tiene tres guías propias, según lo que necesites: qué es el extracto normalizado y cómo ayuda a conciliar, la estructura registro a registro del fichero N43 para quien tiene que importarlo, y dónde se descarga el extracto en cada banco.
Cuaderno 58: anticipo de créditos (y por qué ya no se usa)
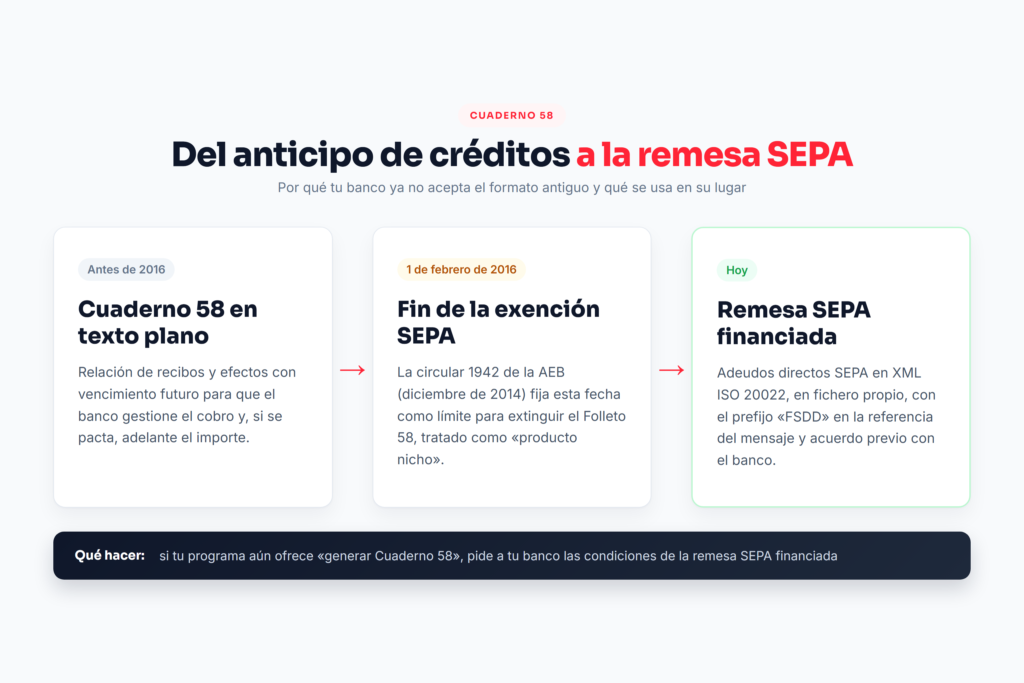
El Cuaderno 58 servía para entregar al banco una relación de créditos comerciales, normalmente recibos o efectos de clientes con vencimiento futuro, para que la entidad gestionara su cobro y, si se había pactado, anticipara su importe a la empresa antes del vencimiento. Era la versión en fichero del descuento comercial de toda la vida: vendes hoy a 60 días y el banco te adelanta el dinero.
Con la llegada de SEPA, el 58 se consideró un «producto nicho» y se le permitió seguir funcionando de forma transitoria, pero con fecha de caducidad: según la circular 1942 de la AEB, de diciembre de 2014, su uso debía extinguirse como máximo el 1 de febrero de 2016. Desde entonces, la necesidad de financiar remesas se cubre con los propios adeudos directos SEPA en XML: el fichero se identifica con el prefijo «FSDD» en la referencia del mensaje, va en un fichero separado de las remesas al cobro normales y exige acuerdo previo con la entidad.
Es el único de los cuadernos bancarios AEB de esta lista que ya no existe en su forma original. En la práctica, si tu programa todavía ofrece «generar Cuaderno 58» o tu manual interno lo menciona, conviene revisarlo con tu banco: lo que hoy se tramita es una remesa SEPA financiada, no el formato antiguo de texto plano.
Cuaderno 68: pagos domiciliados a beneficiarios
El Cuaderno 68 se llama oficialmente «órdenes para emisión de pagos domiciliados» y es un formato de pago, no de cobro. Tu empresa, como ordenante, envía al banco una remesa con los beneficiarios y los importes que quiere pagarles, y la entidad se encarga de comunicar el pago a cada beneficiario y de hacerlo efectivo según la modalidad que ofrezca. Se pensó para pagar a personas o proveedores de los que no siempre se tiene la cuenta bancaria, o cuando se quiere que el banco gestione el aviso de pago.
Hoy su uso es residual: de los cuadernos bancarios AEB que siguen vivos, es el menos utilizado. Con el IBAN generalizado, casi todos los pagos de una pyme se resuelven con transferencias del Cuaderno 34, que son más rápidas y más baratas de gestionar. Aun así, algunas entidades lo siguen ofreciendo en su banca electrónica como «CSB68, pagos domiciliados», así que si lo encuentras en un menú no es un error: es una operativa distinta, y conviene preguntar a tu banco si te compensa frente a una transferencia.
Un aviso para no confundirse: el 68 no es el fichero de devoluciones de recibos. Las devoluciones de un cobro domiciliado te las comunica el banco por su propio canal de rechazos y aparecen como cargo en el extracto del Cuaderno 43.
Cómo encajan los cuadernos en el día a día de una pyme
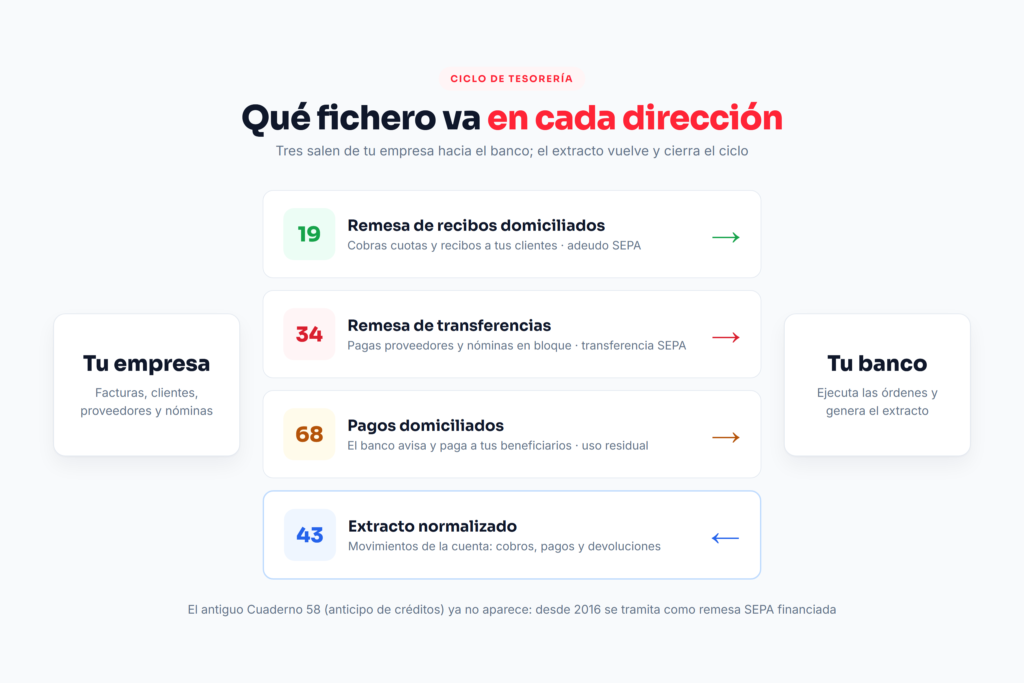
Pensemos en una distribuidora con 120 clientes con cuota mensual, 40 proveedores y 15 empleados. A primeros de mes emite la remesa del Cuaderno 19 con los recibos; el día 25 envía el Cuaderno 34 con la nómina, y a fin de mes, otro con los proveedores. Cada mañana, o cada semana, descarga el Cuaderno 43 para ver qué se ha cobrado, qué recibos han vuelto y qué pagos ya se han cargado. Con esos tres ficheros, los cuadernos bancarios AEB cubren el ciclo completo de tesorería de una pyme normal.
La clave es que los ficheros que salen (19 y 34) y el que entra (43) cuenten la misma historia. Si la remesa de cobros y el extracto se generan y se leen desde el mismo sitio, la conciliación posterior es casi mecánica. Si cada uno vive en una hoja de cálculo distinta, cada devolución se convierte en una investigación. Por eso, cuando una empresa empieza a trabajar con los cuadernos bancarios AEB, merece la pena decidir desde el principio qué programa genera las remesas y quién descarga el extracto.
- Un único maestro de clientes y proveedores con IBAN verificado evita la mayoría de rechazos de remesa.
- Mandatos SEPA guardados y localizables: sin ellos, un cliente puede reclamar la devolución de un recibo durante meses.
- Remesas separadas por tipo (cobros, proveedores, nóminas) facilitan la revisión y la firma.
- Extracto con frecuencia fija: diario si tienes muchos movimientos, semanal si son pocos.
- Formatos actualizados: si tu programa solo genera versiones antiguas, el banco acabará rechazándolas.
Errores frecuentes con los ficheros bancarios
Los fallos más habituales al trabajar con cuadernos bancarios AEB se repiten en casi todas las empresas: subir la remesa del 19 con una fecha de cargo demasiado cercana para el plazo que exige el banco, mezclar en el mismo fichero recibos Core y B2B, olvidar el identificador de acreedor, enviar un 34 con un IBAN mal copiado o descargar el extracto en PDF cuando el programa necesita el formato N43. Ninguno es grave por separado, pero todos cuestan horas de llamadas al banco y de asientos corregidos a mano.
¿Por qué elegir Vertebra Gestión para implementar esto?
En Vertebra Gestión llevamos años ayudando a pymes españolas a ordenar sus cobros y pagos y a trabajar con los cuadernos bancarios AEB sin depender de la banca online. VertebraPyme, nuestro programa de facturación y gestión, genera las remesas SEPA del Cuaderno 19 para cobrar recibos y del Cuaderno 34 para pagar a proveedores y nóminas a partir de las facturas y los datos que ya tienes dados de alta, sin rehacer nada en la banca online. Si necesitas algo distinto, como un formato concreto que pide tu entidad o un flujo de pagos particular, lo analizamos contigo: contacta con nuestro equipo y te decimos qué encaja en tu caso.
Preguntas frecuentes
¿Qué diferencia hay entre AEB y CSB en los ficheros bancarios?
Ninguna en cuanto al formato. CSB son las siglas del Consejo Superior Bancario, que publicó originalmente los cuadernos, y AEB las de la Asociación Española de Banca, que los mantiene hoy. Por eso CSB19 y AEB19, o CSB43 y N43, se refieren al mismo fichero. Cada banco y cada programa usa la etiqueta que prefiere, pero el contenido es idéntico.
¿Qué cuaderno bancario necesito para cobrar recibos a mis clientes?
El Cuaderno 19, que hoy funciona como adeudo directo SEPA. Usarás el esquema básico (19-14) si tus clientes son particulares o empresas en general, y el B2B (19-44) solo si todos son empresas y han firmado un mandato B2B. En ambos casos necesitas el mandato firmado y tu identificador de acreedor, que te facilita tu banco.
¿Se puede seguir usando el Cuaderno 58 para anticipar recibos?
No en su formato original. La AEB fijó el 1 de febrero de 2016 como fecha límite para su extinción. Hoy la financiación de remesas se hace con adeudos directos SEPA en XML, identificando el fichero con el prefijo FSDD y siempre con acuerdo previo con tu entidad. Pregunta a tu banco qué condiciones aplica a ese anticipo.
¿El Cuaderno 68 sirve para las devoluciones de recibos?
No. El Cuaderno 68 es un formato de pago: lo usa la empresa para ordenar pagos domiciliados a sus beneficiarios. Las devoluciones de recibos domiciliados te las comunica el banco por su canal de rechazos y además aparecen como cargo en el extracto del Cuaderno 43, que es donde conviene revisarlas para conciliar.
¿Necesito un programa especial para generar los cuadernos bancarios AEB?
No es imprescindible: la mayoría de bancas online permiten crear remesas a mano. Pero si emites muchos recibos o pagos cada mes, lo práctico es que tu programa de facturación o gestión genere el fichero directamente desde tus facturas y tus datos de clientes y proveedores, para no teclear dos veces ni copiar IBAN a mano.
Conclusión
Los cuadernos bancarios AEB son menos misteriosos de lo que parecen: el 19 cobra, el 34 paga, el 43 informa, el 58 quedó integrado en los cobros SEPA financiados y el 68 sobrevive como opción residual de pago. Saber cuál toca en cada momento evita remesas rechazadas y simplifica el cierre de mes. Si quieres que esas remesas salgan solas de tus facturas, puedes ver un programa de facturación que genera las remesas SEPA o solicita una consulta gratuita y lo revisamos contigo.